
PANORAMA AGRÍCOLA SEMANAL
La tendencia bajista del valor de los granos en Chicago suma y sigue. El viernes la soja completó su cuarta semana negativa seguida; el maíz, la sexta, y el trigo, la décima. Con los fondos de inversión como activos vendedores, y en la espera del informe mensual que el USDA publicará el martes, en la continuidad de la secuencia bajista influyeron la entrada de las nuevas cosechas de soja y de maíz estadounidenses en el circuito comercial y la especulación en torno del encuentro diplomático que la semana próxima reunirá en Abu Dabi a delegaciones de Estados Unidos, Rusia y de Ucrania.
Indicadores exógenos que influyen sobre los precios
|
|
Viernes 6/11 |
Viernes 30/10 |
Variación en % |
|
Petróleo |
90,34 |
102,95 |
-12,25 |
|
Dólar/Euro |
1,1140 |
1,1160 |
-0,18 |
|
Real/Dólar |
5,5224 |
5,4363 |
+1,58 |
|
Peso/Dólar* |
1536,50 |
1525,00 |
+0,75 |
*Tipo de cambio Comprador (cotización divisa) del Banco Nación
SOJA
Fue negativo el saldo de la semana para los precios de la soja argentina en el mercado disponible, donde las propuestas de los compradores retrocedieron de 545.000 a 535.000 pesos por tonelada (la equivalencia pasó de 357,40 a 348,19 dólares) para el Gran Rosario, donde el valor orientativo de la Cámara Arbitral de Cereales de Rosario retrocedió de 547.000 a 535.000 pesos por tonelada. Para los puertos del Sur, donde las ofertas se expresaron en dólares, las bajas fueron de 345 a 336 dólares por tonelada (de 526.125 a 516.264 pesos) para Bahía Blanca y de 342 a 335 dólares por tonelada (de 521.550 a 514.728 dólares) para Necochea.
En su última referencia para la semana la Bolsa de Comercio de Rosario (BCR) relevó el FAS teórico de la soja para la industria aceitera exportadora en 535.574 pesos por tonelada. Según los reportes diarios de la Subsecretaría de Mercados Agropecuarios, al cabo de la semana el valor FOB del poroto de soja en los puertos argentinos pasó de 484 a 470 dólares por tonelada; el del aceite, de 1209 a 1185 dólares, y el de la harina, de 381 a 375 dólares por tonelada.
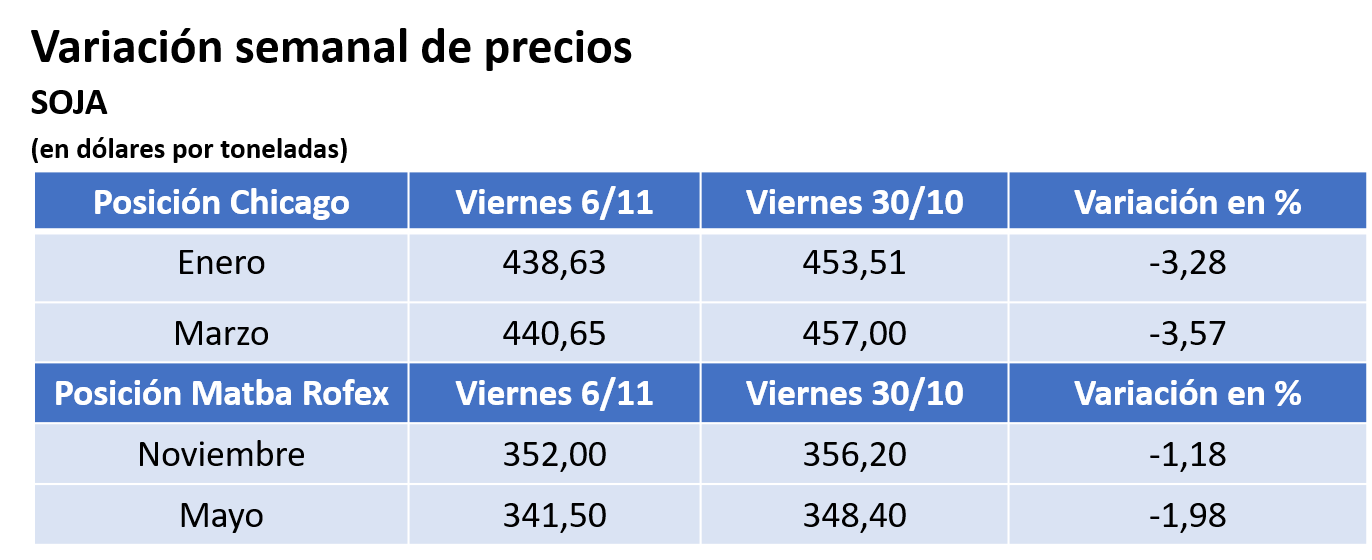
También fue negativo el saldo de la semana de la soja en el Matba Rofex, donde los ajustes de los contratos noviembre y mayo retrocedieron un 1,18 y un 1,98%, al pasar de 356,20 a 352 y de 348,40 a 341,50 dólares por tonelada.
En el informe sobre la carga de buques programada para el período del 28 de octubre al 17 de noviembre la BCR marcó que deben salir del Gran Rosario 229.200 toneladas de grano, 1.746.919 toneladas de harina y 350.320 toneladas de aceite; desde Bahía Blanca, 178.500 toneladas de grano, y desde otras terminales fluviales, 47.000 toneladas de grano y 6000 toneladas de aceite.
El jueves la Bolsa de Cereales de Buenos Aires (BCBA) relevó un progreso semanal de 2,4 puntos de la siembra de soja 2026/2027, que ahora cubre el 4,7% de los 17 millones de hectáreas proyectados. “Se registra un adelanto de 2,9 puntos respecto de la campaña previa y de 2,5 puntos en la comparación con el promedio de las últimas cinco campañas. La siembra de soja de primera avanza a buen ritmo, con mayor progreso en ambos núcleos y en el Norte de La Pampa-Oeste de Buenos Aires, donde la óptima humedad superficial permite iniciar las labores. En estas zonas ya se observan algunos lotes emergidos, con buena disponibilidad hídrica. Por su parte, en el Sur de Córdoba la falta de piso en algunos lotes y las bajas temperaturas del suelo continúan limitando el avance de la siembra de soja de primera, que registra una demora de 8,6 puntos respecto del promedio de las últimas cinco campañas, al marcar un avance sobre el 5,4% de la superficie proyectada”, dijo la Bolsa.
* * *
La soja completó el viernes su cuarta semana bajista consecutiva en Chicago, donde los contratos enero y marzo retrocedieron un 3,28 y un 3,57%, al pasar de 453,51 a 438,63 y de 457 a 440,65 dólares por tonelada. En lo que va de la secuencia negativa las posiciones citadas perdieron un 8,79 y un 9,06% en la comparación con los de 480,88 y con los 484,56 dólares vigentes al cierre del 9 de octubre. De los factores que influyeron en el nuevo revés destacamos:
- Otra mala semana para los subproductos
La semana también resultó adversa para los subproductos, que le siguen restando sostén a la soja. El contrato diciembre del aceite y de la harina terminaron el segmento comercial con quitas del 5,52 y del 1,67%, tras variar de 1452,82 a 1372,57 y de 357,81 a 351,85 dólares por tonelada, respectivamente.
- Se espera un aumento de la producción en EE.UU.
Luego de que el lunes el USDA relevó el avance de la cosecha de soja sobre el 88% del área apta, y de que los pronósticos auguraran buenas condiciones ambientales para el cierre de la recolección, la atención de centró en el informe de estimaciones agrícolas que se conocerá el martes. En ese sentido, el promedio de las estimaciones privadas auguró un rinde de 35,98 quintales por hectárea y la producción de soja estadounidense en 125,11 millones de toneladas, por encima de los 35,71 quintales y de los 124,15 millones de toneladas que el USDA proyectó el mes pasado, respectivamente. Más optimista fue la firma StoneX, que elevó el martes de 36,38 a 36,99 quintales por hectárea su estimación sobre el rinde y de 125,60 a 128,60 millones de toneladas el volumen proyectado para la cosecha récord 2026/2027.
- Poca actividad china y reclamo arancelario
Volvió a generar desilusión entre los operadores la calma con la que está operando la demanda china en las últimas semanas. En ese sentido, Reuters informó el jueves que el Ministerio de Comercio de China advirtió que el país está abierto a comprar más productos agrícolas estadounidenses, pero sólo si ambas partes implementan su acuerdo de reducción recíproca de aranceles, lo que deja en evidencia que las concesiones arancelarias siguen siendo un elemento central de los objetivos de Pekín y que algo que se estaba esperando, no sucede. “China siempre ha estado abierta a ampliar las compras de productos agrícolas procedentes de Estados Unidos, pero sólo bajo la condición de que ambas partes implementen el acuerdo de reducción arancelaria recíproca de "30.000 millones de dólares por 30.000 millones de dólares”, afirmó Huang Ling, vocero del Ministerio de Comercio. Y de cara al informe mensual del USDA vale tener en cuenta que el agregado agrícola del USDA en China ponderó las importaciones de soja de ese país en 110 millones de toneladas, por debajo de los 115 millones que el organismo proyectó en su reporte oficial de octubre.
- Menores ventas semanales en EE.UU.
El jueves no resultó constructivo el informe semanal sobre las exportaciones estadounidenses, en esta oportunidad para el segmento del 23 al 29 de octubre, dado que el USDA relevó ventas de soja 2026/2027 por 1.456.100 toneladas, por debajo de las 2.576.400 toneladas del reporte precedente, pero dentro del rango calculado por los privados, que fue de 950.000 a 2.500.000 toneladas. “Las ventas retrocedieron un 44% respecto de la semana anterior y un 11% en comparación con el promedio de las últimas cuatro semanas”, dijo el USDA. Con 873.900 toneladas, China fue el principal comprador semanal, que ahora acumula operaciones por 15,99 millones de toneladas, un volumen que representa el 52,89% del total de soja negociado por EE.UU. hasta el 29 del mes pasado, de 30,23 millones de toneladas que, a su vez, implica un incremento interanual del 75,76% frente a los 17,20 millones de igual segmento anterior.
- Prevén una mejor cosecha en Brasil
En su reporte mensual de estimaciones agrícolas, el martes la consultora StoneX elevó de 183,56 a un récord histórico de 184,95 millones de toneladas su previsión sobre el volumen de la producción de soja 2026/2027 de soja en Brasil. Esta revisión tuvo en cuenta, sobre todo, mejores perspectivas de rindes en Mato Grosso, en principal Estado agrícola, además de en Pará, Maranhão y en Piauí. El mes pasado la Conab proyectó la nueva cosecha brasileña de soja en 181,62 millones de toneladas, tras los 180,41 millones de la campaña 2025/2026. En tanto que el USDA calculó la producción brasileña de soja en 186 millones de toneladas. El lunes la Conab relevó el progreso de la siembra de soja 2026/2027 sobre el 54,3% del área prevista, contra el 42,8% de la semana anterior; el 47,7% de igual momento de 2025, y el 51,8% promedio de los últimos cinco años. El viernes el Instituto Mato Grossense de Economía Agropecuaria reportó el progreso de la siembra en Mato Grosso sobre el 96,07% del área prevista.
MAÍZ
Con mayoría de alzas leves pasó la semana del maíz argentino en la plaza física. Sólo se mantuvieron estables las propuestas de los exportadores para Bahía Blanca, en 180 dólares por tonelada (por acción de la devaluación del peso la equivalencia pasó de 274.500 a 276.570 pesos), mientras que para el Gran Rosario y para Necochea mejoraron de 178 a 180 dólares por tonelada (de 271.450 a 276.570 pesos).
El valor FOB del maíz en los puertos argentinos pasó de 204 a 201 dólares por tonelada, según los reportes diarios de la Subsecretaría de Mercados Agropecuarios.
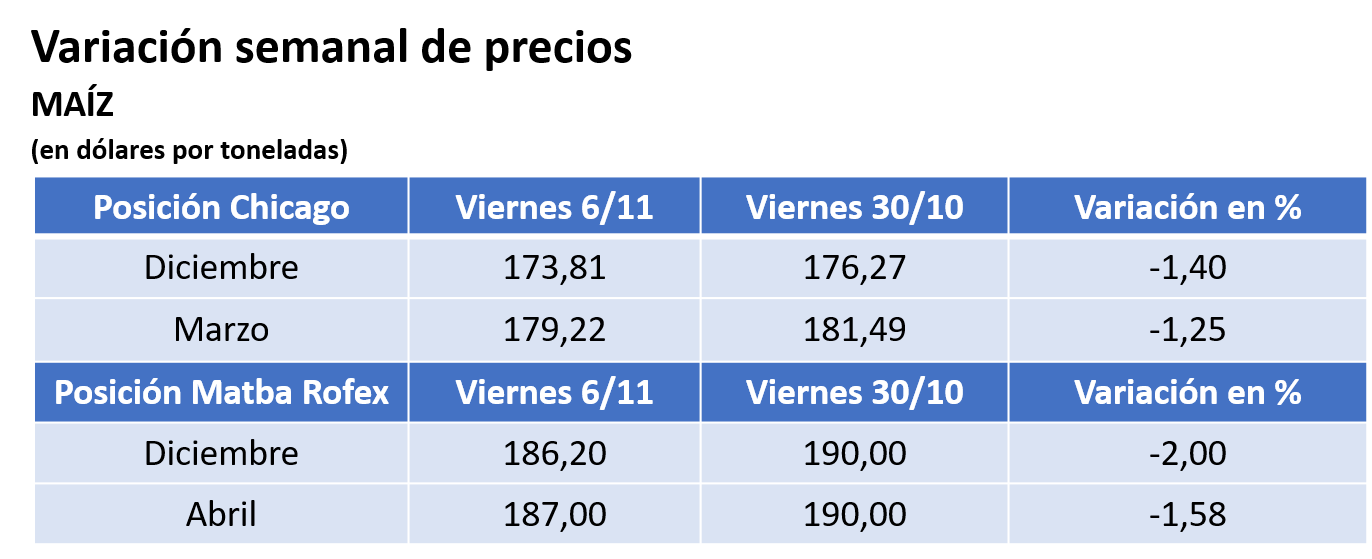
Negativo resultó el saldo de la semana del maíz en el Matba Rofex, donde los ajustes de las posiciones diciembre y abril retrocedieron un 2 y un 1,58%, tras variar de 190 a 186,20 y de 190 a 187 dólares por tonelada.
En su reporte sobre la carga de buques programada para el período del 4 al 30 de noviembre la BCR marcó que deben salir del Gran Rosario 1.207.608 toneladas de maíz; desde Bahía Blanca, 346.500 toneladas, y desde Necochea, 41.725 toneladas. Dentro del mercado de forrajes, la Bolsa marcó la carga de 28.000 toneladas de sorgo desde el Gran Rosario.
La BCBA informó el jueves que la siembra de maíz argentino 2026/2027 con destino a grano comercial avanzó sobre el 50,5% de los 8,4 millones de hectáreas proyectados, luego de un progreso semanal de 3,2 puntos. “Los planteos tempranos se encuentran prácticamente finalizados, restando la incorporación de lotes en el sur de Buenos Aires. En el Centro-Norte de Córdoba, donde en esta campaña se destinó una mayor superficie a planteos tempranos, los lotes implantados en sectores de Villa María y de San Francisco presentan buenas emergencias y avanzan en sus estadios vegetativos bajo una condición de cultivo que va de normal a excelente. En otras regiones, si bien persisten secuelas de las bajas temperaturas y de la escasa radiación, se observan signos de recuperación. Por último, en el Centro-Norte de Santa Fe continúa la presión de cogollero, con controles en curso”, detallo la entidad.
* * *
El maíz sumó el viernes su sexta semana negativa consecutiva en Chicago, donde los contratos diciembre y marzo retrocedieron un 1,40 y un 1,25%, tras variar de 176,27 a 173,81 y de 181,49 a 179,22 dólares por tonelada. En este período negativo las posiciones citadas del forrajero perdieron un 16,42 y un 16,04% de su valor en la comparación con los 207,96 y los 213,47 dólares vigentes al cierre del 25 de septiembre último, respectivamente. Entre las razones que le dieron continuidad a la tendencia bajista destacamos:
- La entrada de la cosecha en el circuito comercial
En la medida que se cierra la cosecha de la soja, los farmers volvieron a concentrarse sobre la recolección del maíz. En ese sentido, el lunes el USDA relevó su progreso sobre 74% del área apta, frente al 60% de la semana anterior; al 77% promedio de los anteriores cinco años, y al 73% previsto en promedio por los privados. Teniendo en cuenta que por volumen (más de 400 millones de toneladas) se trata se la segunda mayor cosecha histórica en Estados Unidos, esto derivó una mayor cantidad de maíz hacia el circuito comercial, presionando sobre el mercado. Para acentuar la presión, desde mediados de la semana el tiempo seco favoreció los trabajos de campo. Esas condiciones se prolongarían duranta la nueva semana, lo que contribuirá con un cierre casi ideal para la etapa de la cosecha.
- No se revierte la caída interanual de las ventas de EE.UU.
No aportó cambios significativos el informe semanal del USDA sobre las exportaciones de Estados Unidos, donde relevó ventas de maíz 2026/2027 entre el 23 y el 29 del mes pasado por 1.294.600 toneladas, ligeramente por debajo de las 1.303.900 toneladas del trabajo precedente, pero dentro del rango estimado por los operadores, que fue de 800.000 a 1.800.000 toneladas. “Las ventas bajaron un 1% respecto de la semana anterior, pero subieron un 10% en la comparación con el promedio de las últimas cuatro semanas”, destacó el USDA, que ponderó a México como el principal comprador semanal, con 381.300 toneladas. El dato negativo está en el hecho de que el balance general al 29 del mes anterior muestra que EE.UU. comercializó 24,79 millones de toneladas de maíz, un 33,65% por debajo de los 37,36 millones negociados a igual momento del año pasado.
- La abundancia es la certeza, más allá del número final
De cara al informe mensual que el USDA publicará el martes no hay consenso en cuanto al número final, pero sí respecto de que la oferta de maíz en EE.UU. volverá a ser abundante. El promedio de las estimaciones privadas pronosticó los rindes y la cosecha en 113,17 quintales por hectárea y en 405,45 millones de toneladas, por debajo de los 113,73 quintales y de los 407,28 millones publicados en el reporte de octubre. Sin embargo, también hay pronosticadores que auguran un volumen mayor para la producción estadounidense, como StoneX, que el martes revisó al alza su expectativa sobre el rinde promedio, de 114,30 a 114,92 quintales por hectárea, y sobre la cosecha, de 409,34 a 411,57 millones de toneladas.
- La devaluación del real contra el dólar
Durante la semana se acentuó la debilidad de la moneda de Brasil en su relación con el dólar y esto no sólo mejora la competitividad de las exportaciones brasileñas, sino que empuja a los productores a vender más. En esta campaña en particular hay una puja clave entre Brasil y Estados Unidos por ganar espacio en la Unión Europea, dado que el bloque está más dependiente del maíz importado por la caída de su producción y por los problemas que tiene Ucrania para despachar cargas seguras a través del Mar Negro. El martes la Asociación Nacional de Exportadores de Cereales de Brasil proyectó los despachos de maíz durante noviembre en 6,02 millones de toneladas, por encima de los 5,61 millones de octubre y de los 5,91 millones de igual mes del año pasado.
Del lado de los hechos con sesgo alcista apuntamos:
- Las abundantes ventas flash estadounidenses
Por el peso específico de la entrada de la cosecha en el circuito comercial las pizarras soslayaron las abundantes ventas confirmadas por el USDA en sus partes diarios, que se verán reflejadas en los próximos informes semanales de exportaciones. A lo largo de la semana se confirmaron operaciones por 2.281.740 toneladas, de ellas, 1.687.380 toneladas del actual ciclo comercial y el resto del siguiente. Con 2.044.740 toneladas, México fue el principal comprador.
- El USDA podría ajustar su cálculo sobre las ventas de Ucrania
En vistas del informe del USDA del martes, será interesante ver qué volumen de exportaciones proyecta el organismo para Ucrania, el usual principal proveedor de maíz para la Unión Europea. Esto, atento a que el agregado agrícola del USDA en Ucrania proyectó sus ventas externas en 10,20 millones de toneladas, muy lejos de los 22 millones que el organismo auguró en su informe de octubre. Es imposible pensar en un ajuste de semejante magnitud en un sólo informe, pero hay consenso en cuanto a que el USDA deberá sincerar sus expectativas, mientras el Mar Negro sigue vedado para los despachos ucranianos por la sucesión de ataques rusos sobre su infraestructura portuaria.
TRIGO
El arranque de la cosecha en el Norte argentino y su entrada en el circuito comercial por el up river se reflejó esta semana sobre los precios del trigo argentino en el mercado disponible, donde las hubo bajas de 205 a 203 dólares por tonelada (de 312.625 a 311.910 pesos) para el Gran Rosario. Para el Sur de Buenos Aires, donde los cultivos aún están a distancia del arranque de la recolección, las propuestas de los exportadores crecieron de 220 a 230 dólares por tonelada (de 335.500 a 353.395 pesos) para Bahía Blanca y de 220 a 225 dólares (de 335.500 a 345.713 pesos) para Necochea.
En cuanto al valor FOB del trigo en los puertos argentinos, según los reportes diarios publicados por la Subsecretaría de Mercados Agropecuarios pasó de 233 a 236 dólares por tonelada.
Acerca del trigo para las entregas entre diciembre y enero, la transición de las ofertas fue de 205/214 a 205 dólares para el Gran Rosario y de 215/210 a 210 dólares para Necochea, mientras que para Bahía Blanca se mantuvo estable, en 210/215 dólares por tonelada.
Respecto de la carga de buques programada para el período del 4 al 30 de noviembre la BCR marcó que deben salir del Gran Rosario 502.700 toneladas de trigo y de Bahía Blanca, 89.000 toneladas.
La BCBA relevó el jueves el avance de la cosecha de trigo sobre el 8,5% del área apta, tras un progreso semanal de 1,8 puntos, limitado al Norte del área agrícola, donde el calor de los últimos días está acelerando la entrada en la madurez de los lotes, pero con eventos de lluvias que demoran la recolección por la falta de piso. “En Santiago del Estero y en el Chaco se informan rindes de entre 12 y 35 quintales por hectárea, con un promedio en torno de los 24 quintales por hectárea, mientras que, en Salta, los rindes van de 13 a 28 quintales por hectárea, con un promedio por encima de los 16 quintales. Sobre el Centro del área agrícola el cereal está mayormente entre floración y llenado de grano, manifestando grandes adelantos en fenología debido al aumento de las temperaturas, con una oferta hídrica adecuada/óptima y con rindes esperados por encima del promedio, pero por debajo del ciclo pasado”, dijo la entidad. Agregó que en el Sur bonaerense y en La Pampa los cuadros siguen mayormente entre encañazón y espigazón, con buena humedad y en medio de aplicaciones contra enfermedades, aunque la baja radiación de las últimas semanas podría limitar el potencial de los rindes.
* * *
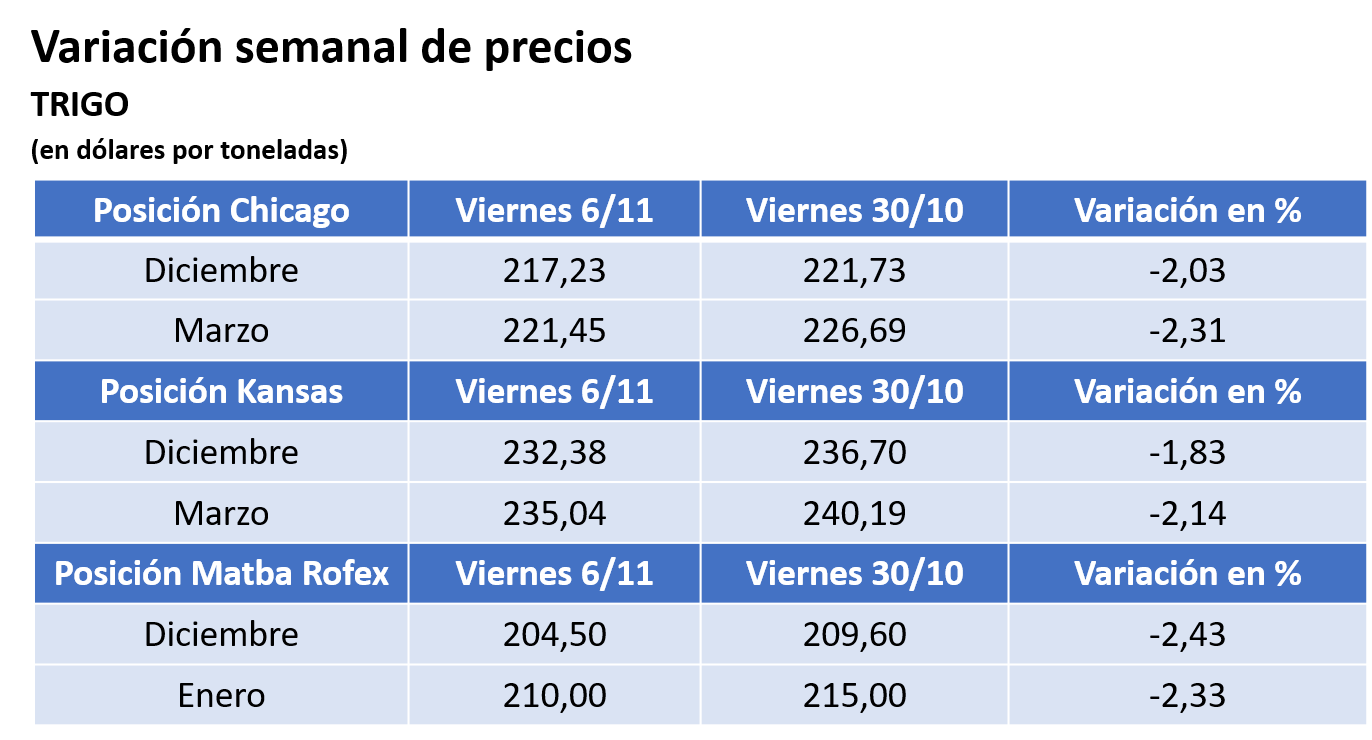
El trigo estadounidense sigue haciendo historia, aunque no en el sentido virtuoso. El viernes los precios del cereal completaron la décima semana bajista consecutiva, un hecho inédito en la era de las estadísticas. Al cabo del último segmento comercial las posiciones diciembre y marzo en Chicago descendieron un 2,03 y un 2,31%, al pasar de 221,73 a 217,23 y de 226,69 a 221,45 dólares por tonelada. En Kansas estos contratos resignaron un 1,83 y un 2,14%, tras variar de 236,70 a 232,38 y de 240,19 a 235,04 dólares por tonelada. En lo que va del extendido segmento adverso para el grano fino el contrato diciembre en las plazas citadas cayó un 24,59 y un 25,09% en la comparación con los 288,07 y con los 310,21 dólares vigentes al cierre del 28 de agosto, respectivamente. Más allá de la continuidad de las ventas de los fondos de inversión, grandes responsables del derrumbe, de los factores que influyeron en modo bajista destacamos:
- Despachos semanales mínimos de EE.UU.
Fue muy negativo el lunes el reporte semanal sobre la inspección de embarques, dado que el USDA relevó despachos de trigo por apenas 75.413 toneladas, por debajo de las ya magras 195.054 toneladas del informe precedente y del rango calculado por los operadores, de entre 150.000 y 350.000 toneladas.
- Expectativas por el cónclave de Abu Dabi
El martes se confirmó que, con la mediación y con la participación de Estados Unidos, delegaciones de Ucrania y de Rusia se reunirán en Abu Dabi el 10 y el 11 del presente mes “para abordar el fin de la guerra, los acuerdos de seguridad para la posguerra y una desescalada”. Las últimas conversaciones de paz con mediación estadounidense se dieron en febrero, antes de que Estados Unidos e Israel iniciaran una guerra contra Irán. Tanto el Kremlin como Kiev confirmaron que participarán en esta mesa de diálogo. Cabe tener en cuenta que, como sucedió en los encuentros anteriores, el tema tierras será uno de los principales escollos para allanar un camino hacia un cese del fuego sustentable, toda vez que Rusia reclama soberanía sobre Donetsk, Luhansk, Zaporiyia y Jersón, además del reconocimiento de Crimea como territorio ruso, tras su anexión en 2014, mientras que el gobierno de Ucrania rechaza esas demandas y mantiene una postura de defender la integridad territorial del país.
Fuera de estos hechos, a los que se podría agregar la fortaleza que mantiene el dólar contra el euro, que desmejora la competitividad de las exportaciones estadounidenses (esa competitividad ahora la aporta la caída de los precios), hubo factores con sesgo alcista, entre ellos:
- Buen reporte semanal de ventas de EE.UU.
Fue levemente positivo el jueves el informe semanal sobre las exportaciones de Estados Unidos, donde el USDA relevó ventas de trigo 2026/2027 del 23 al 29 del mes pasado por 538.000 toneladas, por debajo de las poco usuales 849.800 toneladas del reporte precedente, pero dentro del rango calculado por los privados, que fue de 300.000 a 650.000 toneladas. “Las ventas registraron un descenso del 37% respecto de la semana anterior, pero aumentaron un 16% en la comparación con el promedio de las últimas cuatro semanas”, dijo el USDA, que destacó a Filipinas como el principal comprador semanal, con 119.000 toneladas. En el balance general, al 29 del mes pasado EE.UU. negoció 12,06 millones de toneladas de trigo, un 28,21% menos que los 16,80 millones comercializados a igual momento de 2025.
- Fuerte caída interanual de las ventas rusas
Con base en las estadísticas de la Unión Rusa de Granos, la agencia de noticias Interfax informó que en los primeros cuatro meses del ciclo agrícola 2026/2027 (comenzó el 1° de julio) Rusia exportó 7,80 millones de toneladas de trigo, un 58,51% menos que los 18,80 millones despachados en igual segmento del año anterior. “El trigo se exportó a 48 países, en comparación con los 61 de la temporada precedente. Egipto fue el principal destino, con 1.617.000 toneladas, pero esta cifra representa 2,6 veces menos que el año anterior”, detalló Elena Tyurina, directora del departamento de Análisis de la Unión Rusa de Granos.
- Auguran en baja las exportaciones de Rusia
En el mismo sentido, el martes la consultora rusa IKAR redujo de 42 a 39,50 millones de toneladas su estimación sobre el volumen de las exportaciones de trigo de Rusia en el actual ciclo comercial 2026/2027, como consecuencia de las restricciones vigentes para el tránsito seguro de cargas por el Mar Negro. En su reporte de octubre el USDA proyectó en 40 millones de toneladas las ventas rusas del grano fino.
- Calculan en baja las ventas de Canadá y de Ucrania
El martes el mercado estará atento a las previsiones que haga el USDA sobre las exportaciones de Canadá y de Ucrania, luego de que los agregados agrícolas del organismo en esos países proyectaron las ventas externas en 28,95 y en 8,70 millones de toneladas, por debajo de los 30,50 y de los 12,50 millones pronosticados por el USDA en el informe oficial del mes pasado.
Granar Research
VER MÁS
COMENTARIOS DE MERCADO, con el análisis al momento de lo que pasa en las ruedas de Chicago
INFORMES DEL USDA, con los reportes oficiales del organismo estadounidense
ESTADO DE LOS CULTIVOS EN EE.UU., con el relevamiento del USDA sobre siembras, condición y cosecha
NOTICIAS DEL DÍA, con una selección de artículos periodísticos sobre el sector agropecuario y sobre la agroindustria
SUPLEMENTOS RURALES, con una selección de artículos publicados en los suplementos del fin de semana
GRANAR EN X, sumate, para mantenerte informado sobre lo que pasa en los mercados