
PANORAMA AGRÍCOLA SEMANAL
Los granos tuvieron otra semana bajista para sus precios en Chicago, la tercera seguida para la soja; la quinta para el maíz, y la novena para el trigo. Con los fondos de inversión como activos vendedores, entre los factores que influyeron sobre el mercado se destacaron la pérdida de competitividad de las exportaciones estadounidenses por la firmeza del dólar contra el real y contra el euro, además de la entrada de las nuevas cosechas de granos gruesos de EE.UU. en el circuito comercial. Para el mercado argentino la semana también dejó bajas generalizadas.
Indicadores exógenos que influyen sobre los precios
|
|
Viernes 30 |
Viernes 23 |
Variación en % |
|
Petróleo |
102,95 |
103,44 |
-0,47 |
|
Dólar/Euro |
1,1160 |
1,1203 |
-0,38 |
|
Real/Dólar |
5,4363 |
4,9742 |
+9,29 |
|
Peso/Dólar* |
1525,00 |
1520,50 |
+0,30 |
*Tipo de cambio Comprador (cotización divisa) del Banco Nación
SOJA
Negativa fue la semana para al valor de la soja argentina en el mercado disponible, donde la transición de las propuestas de los compradores fue de 555.000 a 545.000 pesos por tonelada (la equivalencia fue de 365 a 357,40 dólares) para el Gran Rosario, donde el valor orientativo de la Cámara Arbitral de Cereales de Rosario retrocedió de 550.000 a 547.000 pesos por tonelada. Para los puertos del Sur, donde las ofertas se expresaron en dólares, las bajas fueron de 355 a 345 dólares por tonelada (de 539.778 a 526.125 pesos) para Bahía Blanca y de 350 a 342 dólares por tonelada (de 532.175 a 521.550 dólares) para Necochea.
En su última referencia para la semana la Bolsa de Comercio de Rosario (BCR) relevó el FAS teórico de la soja para la industria aceitera exportadora en 551.711 pesos por tonelada. Según los reportes diarios de la Subsecretaría de Mercados Agropecuarios, al cabo de la semana el valor FOB del poroto de soja en los puertos argentinos pasó de 494 a 484 dólares por tonelada; el del aceite, de 1224 a 1209 dólares, y el de la harina, de 410 a 381 dólares por tonelada.
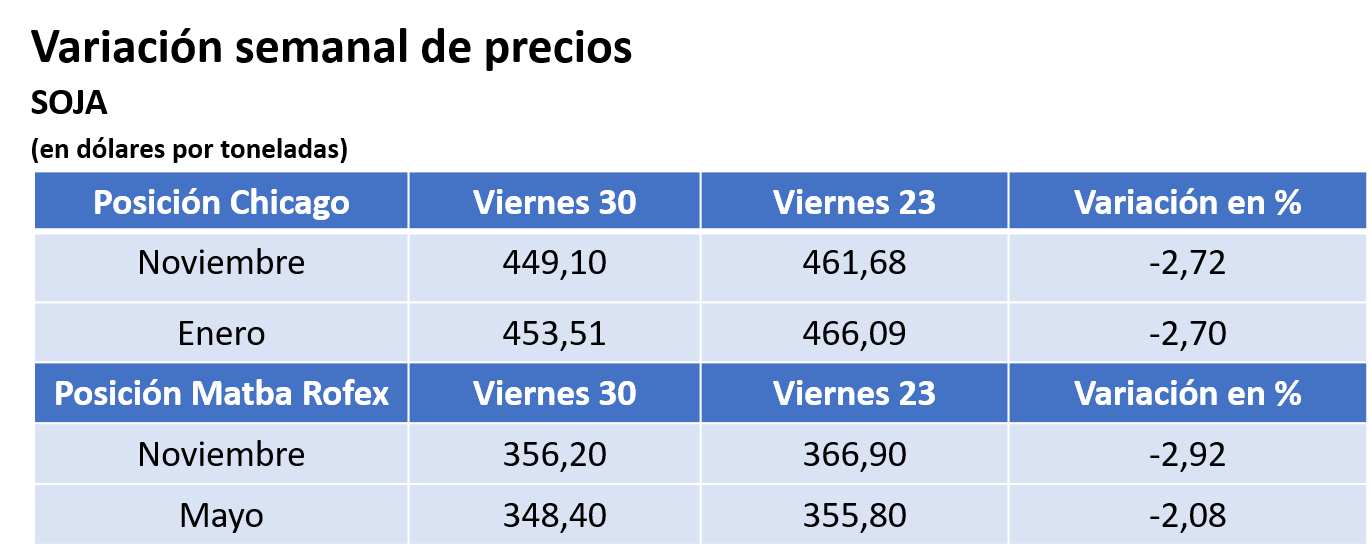
También fue negativo el saldo de la semana para la soja en el Matba Rofex, donde los ajustes de los contratos noviembre y mayo descendieron un 2,92 y un 2,08%, tras variar de 366,90 a 356,20 y de 355,80 a 348,40 dólares por tonelada.
En el informe sobre la carga de buques programada para el período del 28 de octubre al 17 de noviembre la BCR marcó que deben salir del Gran Rosario 229.200 toneladas de grano, 1.746.919 toneladas de harina y 350.320 toneladas de aceite; desde Bahía Blanca, 178.500 toneladas de grano, y desde otras terminales fluviales, 47.000 toneladas de grano y 6000 toneladas de aceite.
La Bolsa de Cereales de Buenos Aires (BCBA) comunicó el jueves el arranque de la siembra 2026/2027 de soja en la Argentina, con la incorporación de los primeros lotes de primera. “Con un adelanto interanual de 1,3 puntos porcentuales, la siembra avanzó sobre el 2,3% de los 17 millones de hectáreas proyectados a nivel nacional. Si bien las condiciones de humedad son óptimas en gran parte del área agrícola, las bajas temperaturas del suelo en el Sur de Córdoba y en el Centro y en el Norte de Buenos Aires, junto con los excesos hídricos en el Centro-Este de Entre Ríos, demoran el inicio de las labores. En contraste, el Núcleo Sur y el Norte de La Pampa-Oeste de Buenos Aires registran los mayores progresos, con los primeros lotes ya en emergencia”, destacó la Bolsa.
* * *
La soja completó el viernes la tercera semana bajista consecutiva en Chicago, donde los contratos noviembre y enero retrocedieron un 2,72 y un 2,70%, al pasar de 461,68 a 449,10 y de 466,09 a 453,51 dólares por tonelada. En este período adverso para los precios estas posiciones citadas perdieron un 5,40 y un 5,69% de su valor en la comparación con los 474,73 y los 480,88 dólares vigentes al cierre del 9 de octubre. De los factores que contribuyeron para prolongar la tónica bajista destacamos:
- La fuerte devaluación del real contra el dólar
Estados Unidos y Brasil compiten en muchos rubros agropecuarios, pero en pocos esa contienda es tan fuerte como en el complejo sojero. Es ahí donde lo que es bueno para uno resulta inexorablemente malo para el otro. En este escenario fue determinante en la caída de las cotizaciones de la soja (también de la harina) en la plaza estadounidense la fuerte devaluación que experimentó el real (9,29% en la semana) contra el dólar tras la victoria de Luiz Inacio Lula da Silva en el balotaje que el domingo lo consagró como presidente de Brasil para un cuarto mandato, dado que ese movimiento de las monedas no sólo mejora la competitividad de las exportaciones brasileñas, sino que estimula a los productores a vender más granos. En ese sentido es necesario comprender que, a diferencia de lo que pasa en la Argentina, donde el dólar es una referencia central para el día a día, en Brasil los ciudadanos “viven” en reales y no en dólares; comercian en reales y no en dólares. Entonces, esta coyuntura cambiaria abrió una ventana de oportunidad para que los productores de Brasil obtengan muchos más reales por sus granos.
- Nueva caída de los subproductos
Al cabo de la semana, la posición diciembre del aceite y de la harina de soja en Chicago descendió un 1,39 y un 6,21%, al pasar de 1473,32 a 1452,82 y de 381,51 a 357,81 dólares por tonelada, respectivamente. De la caída de los subproductos de la soja la más notable es la de la harina, que en las tres semanas negativas que registró el complejo sojero en general acumuló un quebranto del 11,21% contra los 403 dólares por tonelada que marcaron las pizarras al cierre del 9 de octubre último. Además del aporte bajista derivado de la devaluación del real en esta última semana y del buen ritmo de las exportaciones de la Argentina, la harina no logró reponerse tras el último informe mensual del USDA, donde el organismo sorprendió al proyectar un volumen para la actual cosecha de maíz muy superior al calculado por el mercado. Ese hecho, que deberá validarse al cierre de la etapa de recolección, le restó a la harina expectativas de una mayor demanda desde en el mercado forrajero.
- El avance de la cosecha, con buenas perspectivas
El lunes, en su trabajo semanal sobre cultivos, el USDA reportó el avance de la cosecha de soja estadounidense sobre el 79% del área apta, contra el 64% de la semana pasada; el 77% promedio, y el 79% previsto por los operadores. Se prevé que el lunes el organismo marque un progreso de las labores sobre el 90/91% del área apta y que en el transcurso de la nueva semana las labores vayan llegando a su fin. En el mercado va ganando consenso la chance de que el USDA eleve en su nuevo informe mensual, el 10 de noviembre, su cálculo sobre el rinde promedio de la soja, lo que derivaría en incrementos para los volúmenes de la cosecha y de las existencias finales. Esta especulación, que se acentuará durante la nueva semana con la publicación de reportes privados en la previa del USDA, contribuyó con la tónica bajista de los precios.
Para que las bajas no fueran mayores mediaron los siguientes factores:
- Se agilizó el despacho de soja estadounidense
Fue positivo el lunes el informe semanal sobre las exportaciones estadounidenses, en esta ocasión para el segmento del 16 al 22 de octubre, donde el USDA relevó despachos de soja por 2.476.453 toneladas, por encima de las 2.068.086 toneladas del reporte precedente y en la parte alta del rango previsto por los privados, que fue de 2 a 2,60 millones de toneladas. Del total embarcado, 1.651.940 toneladas salieron rumbo a China.
- Favorable reporte semanal de exportaciones
El jueves el informe semanal sobre las exportaciones, en esta ocasión para el segmento del 16 al 22 de octubre, ratificó el buen pasaje que están teniendo las ventas de Estados Unidos. El USDA relevó ventas de soja 2026/2027 por 2.576.400 toneladas, por debajo de las 2.841.200 toneladas del reporte precedente, pero por encima del rango previsto por los operadores, que fue de 400.000 a 2.200.000 toneladas. “Las ventas netas bajaron un 9% respecto de la semana anterior, pero aumentaron notablemente en la comparación con el promedio de las últimas cuatro semanas”, sostuvo el organismo. El principal comprador semanal fue China, con 1.627.000 toneladas, que ahora elevaron el total adquirido por el gigante asiático hasta las 15.074.200 toneladas, un volumen que representa el 52,38% de las 28.777.700 toneladas de soja comercializadas por EE.UU. al 22 del actual, dato, este último, que quedó un 80,45% por encima de las 15.947.900 toneladas negociadas en igual segmento de 2025.
- Prevé una menor cosecha en Brasil
El jueves la consultora AgResource Brasil ajustó su proyección sobre la producción de soja brasileña 2026/2027 de 182,50 a 181,23 millones de toneladas. “La siembra nacional avanza por delante del año pasado, pero las fallas de implantación en Mato Grosso do Sul; la siembra lenta en el Sur, y el pronóstico de calor y sequía en noviembre sobre el Centro-Norte reducen el potencial productivo. Con la revisión, la cosecha queda prácticamente estable frente a los 181 millones de toneladas del ciclo 2025/2026, en la tanto que la relación existencias/uso cae del 4,13 al 3,45%”, dijo hoy AgResource Brasil. En su último informe mensual el USDA proyectó la cosecha brasileña de soja en 186 millones de toneladas, con las exportaciones del grano sin procesar pronosticadas en 118 millones, mientras que la Conab ponderó estas variables en 181,62 y en 117,97 millones, respectivamente. Acerca de la siembra, el lunes la Conab relevó su avance sobre el 42,8% del área prevista, contra el 30,1% de la semana pasada; el 34,8% de igual momento de 2025, y el 40,2% promedio de los últimos cinco años. El viernes el Instituto Mato Grossense de Economía Agropecuaria relevó el progreso de la siembra de soja en Mato Grosso sobre el 89,05%, frente al 75,81% del reporte precedente; al 76,13% del año anterior, y al 78,47% promedio.
MAÍZ
Con valores en baja pasó la semana del maíz argentino en la plaza física, donde los exportadores ajustaron sus propuestas de 185 a 178 dólares por tonelada (la equivalencia pasó de 281.293 a 271.450 pesos) para el Gran Rosario; de 190 a 180 dólares (de 288.895 a 274.500 pesos) para Bahía Blanca, y de 183 a 178 dólares por tonelada (de 278.252 a 271.450 pesos) para Necochea.
El valor FOB del maíz en los puertos argentinos pasó de 211 a 204 dólares por tonelada, según los reportes diarios de la Subsecretaría de Mercados Agropecuarios.
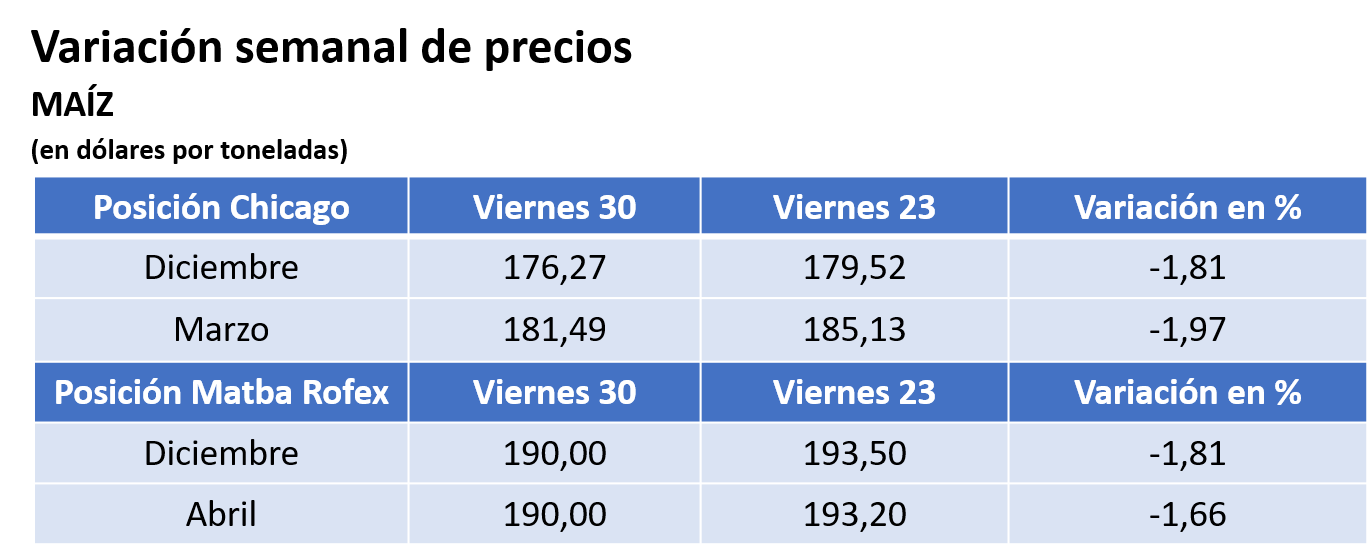
Hubo bajas para el maíz en su semana de negocios en el Matba Rofex, donde los ajustes de las posiciones diciembre y abril retrocedieron un 1,81 y un 1,66%, al pasar de 193,50 a 190 y de 193,20 a 190 dólares por tonelada.
En su reporte sobre la carga de buques programada para el período del 28 de octubre al 17 de noviembre la BCR marcó que deben salir del Gran Rosario 1.205.900 toneladas de maíz; desde Bahía Blanca, 367.800 toneladas, y desde Necochea, 34.500 toneladas. Dentro del mercado de forrajes, la Bolsa marcó la carga de 63.000 toneladas de sorgo desde el Gran Rosario y el despacho de 34.000 y de 10.000 toneladas de cebada desde Bahía Blanca y desde Necochea, respectivamente.
En su reporte semanal la BCBA relevó el jueves el avance de la siembra de maíz para grano comercial 2026/2027 en la Argentina sobre el 47,3% del área prevista, luego de un progreso semanal de 7,5 puntos. “Esto implica un adelanto interanual de 12,3 puntos y se explica, en parte, por la mayor superficie destinada a planteos tempranos en la presente campaña. Durante los últimos días las labores cobraron impulso sobre el Oeste y el Sur del área agrícola, con avances destacados en el Norte de La Pampa-Oeste de Buenos Aires y en el Centro de Buenos Aires”, destacó la entidad. Agregó que en los lotes ya implantados el cultivo transita desde emergencia hasta V4, con algunos cuadros más adelantados. “Las bajas temperaturas y la escasa radiación continúan ralentizando el crecimiento y generando emergencias heterogéneas, además de plantas amarillentas en distintas regiones. Pese a esto, la condición de cultivo se mantiene entre normal y buena, con algunos sectores en condición excelente. Por último, se reporta elevada presión de cogollero en sectores del NEA y del litoral, donde se vienen realizando controles”, advirtió la Bolsa.
* * *
Tras cuatro de cinco ruedas bajistas, el maíz completó el viernes su quinta semana negativa consecutiva en Chicago, donde los contratos diciembre y marzo descendieron un 1,81 y un 1,97%, al pasar de 179,52 a 185,13 a 176,27 a 181,49 dólares por tonelada. En lo que va de esta racha adversa las posiciones citadas perdieron un 15,24 y un 14,98% de su valor en la plaza estadounidense en la comparación con los 207,96 y los 213,47 dólares vigentes al cierre del 25 de septiembre. Entre las razones de la nueva caída del valor del forrajero destacamos:
- Se ralentizó el despacho de maíz estadounidense
El lunes fue bajista el informe semanal sobre la inspección de embarques estadounidenses, dado que el USDA relevó despachos de maíz por 625.233 toneladas, por debajo de las 692.234 toneladas del reporte precedente y del rango calculado por los operadores, que fue de 850.000 a 1.200.000 toneladas.
- El avance de la cosecha y presión del grano nuevo
El USDA relevó el lunes el progreso de la cosecha de maíz en Estados Unidos sobre el 60% del área apta, frente al 44% de la semana anterior; al 66% promedio de los anteriores cinco años, y al 59% previsto en promedio por los privados. Sobre la valoración de los cultivos, sostuvo en el 56% la proporción de maíz en estado bueno/excelente. Los operadores prevén que el lunes el organismo ubique el avance de la recolección sobre el 72/74% y que los trabajos de campo se agilicen en función del cierre de la cosecha de soja, que fue priorizada por los farmers. Por otro lado, la entrada en el circuito comercial de la segunda mayor cosecha histórica en Estados Unidos, según la proyección oficial de 407,28 millones de toneladas, es uno de los mayores factores de presión bajista para los precios.
- La pérdida de competitividad de EE.UU.
En la semana se consolidó un doble golpe contra el maíz estadounidense desde el mercado de las monedas, en particular, por la fuerte devaluación del real contra el dólar citada en el espacio de la soja, que mejora el posicionamiento del grano de Brasil y que estimula a los productores a vender más. Esto se agregó la firmeza que el dólar viene mostrando en las últimas semanas contra el euro, que encarece la oferta de EE.UU. para el bloque que en esta campaña tiene una mayor dependencia del grano importado. Entonces, por lo antedicho, Brasil gana en competitividad para entrar en la UE, en detrimento del maíz estadounidense, que hasta el momento viene siendo el más demandado por el bloque europeo.
- Otro reporte sobre exportaciones poco constructivo
No fue alentador para los precios del maíz el jueves el reporte semanal sobre las exportaciones de Estados Unidos, dado que para el segmento del 16 al 22 de octubre el USDA relevó ventas 2026/2027 por 1.303.900 toneladas, por debajo de las 1.527.100 toneladas del informe precedente y cerca del límite bajo calculado por los privados, que manejaron un rango factible que fue de 1,10 a 2,60 millones de toneladas. “Las ventas registraron un descenso del 15% respecto de la semana anterior, pero marcaron un aumento del 32% en la comparación con el promedio de las últimas cuatro semanas”, dijo el USDA. Hasta el 22 del actual EE.UU. negoció 23,50 millones de toneladas de maíz, un 33,56% menos que los 35,37 millones de toneladas de igual momento del año pasado.
Del lado de los factores con sesgo alcista que no lograron evitar el saldo semana bajista para el maíz apuntamos:
- Más recortes en la UE y mayores importaciones
La Comisión Europea redujo el viernes en su informe mensual de estimaciones agrícolas de 48,30 a 47 millones de toneladas el volumen de la producción de maíz 2026/2027 en la Unión Europea, desde los 56,80 millones recolectados en la campaña 2025/2026. El organismo mantuvo, sin cambios, en 25 millones de toneladas, su previsión sobre las importaciones, pero por encima de los 19,30 millones del ciclo anterior. Unos días antes, el martes, el organismo comunitario comunicó que entre el 1° de julio y el 25 de octubre las importaciones de maíz de la UE sumaron 7,11 millones de toneladas, lo que implica un incremento del 36% respecto del mismo segmento del año anterior. Los tres principales proveedores del bloque en el segmento citado fueron Estados Unidos, Brasil y Ucrania, con 3.185.722, 1.951.678 y con 1.664.494 toneladas. Un año atrás estos mismos países había despachado hacia la UE 1.170.683, 2.892.459 y 835.241 toneladas, respectivamente.
- Mejores cifras desde la industria del etanol estadounidense
Fue ligeramente positivo el miércoles el informe semanal de la Administración de Información sobre Energía de Estados Unidos, con datos al 23 de octubre, dado que allí elevó de 1.094.000 a 1.118.000 barriles diarios la producción de etanol y la ubicó por encima de los 1.091.000 barriles de igual momento de 2025. Al tiempo que redujo levemente las existencias del biocombustible, de 24.558.000 a 24.523.000 barriles, un volumen que quedó por encima de los 22.367.000 barriles en stock de un año atrás.
- Siguen los problemas para Ucrania
Según el Servicio Estatal de Estadística de Ucrania, al 1° de octubre último las existencias de maíz ucraniano sumaron 3,10 millones de toneladas (la cosecha 2026/2027 era incipiente) y se ubicaron un 38,8% por encima de igual momento de 2025. Desde mediados de julio a esta parte las exportaciones de materias primas agrícolas de Ucrania están restringidas por el Mar Negro y son canalizadas por el río Danubio o por otras vías de transporte alternativas. Por su parte, el Ministerio de Política Agraria de Ucrania informó que al 26 de octubre se cosechó el 29% del área apta con maíz, con un volumen parcial recolectado de 7,89 millones de toneladas, sobre una previsión final en torno de los 30 millones de toneladas. Además, el Ministerio indicó que entre el 1° de julio y el 26 del actual Ucrania exportó 2.135.000 toneladas de maíz, un 23,98% más que las 1.722.000 toneladas despachadas en igual segmento del año anterior. Ese aumento interanual responde a los despachos abundantes hechos antes de que se agravaran las hostilidades con Rusia.
TRIGO
En línea con la extendida secuencia bajista externa y en el arranque de la cosecha doméstica, el valor del trigo argentino terminó la semana con bajas en el mercado disponible, donde las propuestas de los exportadores retrocedieron de 215 a 205 dólares por tonelada (la equivalencia pasó de 326.908 a 312.625 pesos) para el Gran Rosario; de 225 a 220 dólares (de 342.113 a 335.500 pesos) para Bahía Blanca, y de 230 a 220 dólares por tonelada (de 349.715 a 335.500 pesos) para Necochea.
En cuanto al valor FOB del trigo en los puertos argentinos, según los reportes diarios publicados por la Subsecretaría de Mercados Agropecuarios pasó de 248 a 233 dólares por tonelada.
Las bajas se replicaron en las operaciones por el grano de la nueva cosecha, con un paso de 215/223 a 205/214 dólares por tonelada para las descargas entre noviembre y enero en la zona del Gran Rosario; de 225 a 220/210 dólares para las entregas entre diciembre y enero en Bahía Blanca, y de 220 a 215/210 dólares para diciembre/enero en Necochea.
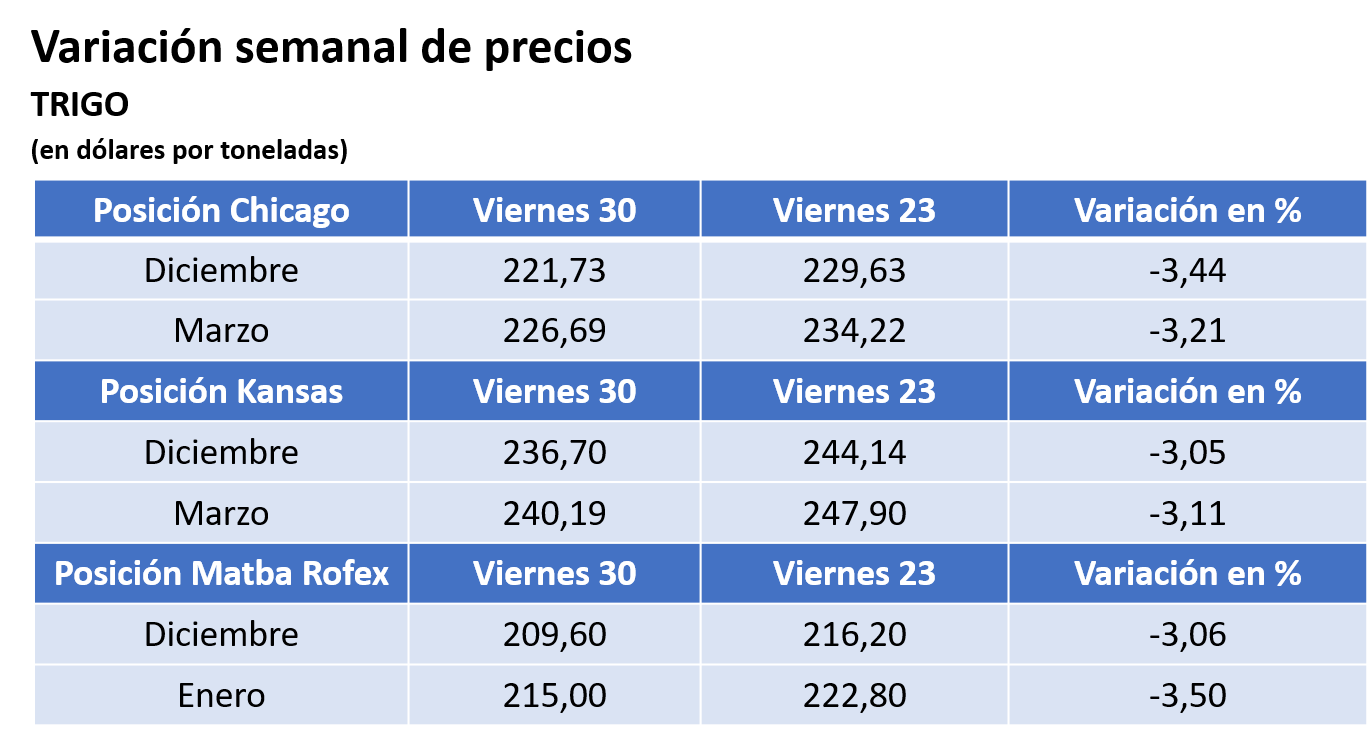
También fue negativo el saldo semanal del trigo en el Matba Rofex, donde los ajustes de los contratos diciembre y enero perdieron un 3,06 y un 3,50%, al pasar de 216,20 a 209,60 y de 222,80 a 215 dólares por tonelada.
Respecto de la carga de buques programada para el período del 28 de octubre al 17 de noviembre la BCR marcó que deben salir del Gran Rosario 458.700 toneladas de trigo y de Necochea, 23.900 toneladas.
Con las tareas concentradas en el Norte de la Argentina, la BCBA marcó el jueves un avance de la cosecha de trigo 2026/2027 sobre el 6,7% del área apta, tras un progreso semanal de 5,4 puntos. “En comparación con el ciclo previo, tanto el NOA como el NEA presentan demoras de 30 y de 13 puntos, respectivamente, debido, fundamentalmente, a las lluvias de las semanas pasadas que frenaron las labores. Sin embargo, el avance nacional registra una demora interanual de sólo 1,7 puntos, ya que, dada la reducción de hectáreas en el Centro y en el Sur del área agrícola, la superficie recolectada en las zonas en cosecha representa una porción mayor del área nacional. En cuanto a los rindes regionales, se informa un promedio de 16,2 quintales por hectárea en el NOA y de 24,4 quintales en el NEA, los cuales superan el promedio de los últimos 5 ciclos en más de un 75%. Respecto al área en pie, un 59% se encuentra aún en estadios previos al llenado bajo oferta hídrica adecuada/óptima luego de las lluvias del fin de semana”, dijo la Bolsa.
* * *
El trigo completó el viernes en el mercado estadounidense su novena semana bajista consecutiva, en la peor racha para los precios del cereal desde 1997. En Chicago los contratos diciembre y marzo retrocedieron un 3,44 y un 3,21%, al pasar de 229,63 a 221,73 y de 234,22 a 226,69 dólares por tonelada. En Kansas las mismas posiciones descendieron un 3,05 y un 3,11%, tras variar de 244,14 a 236,70 y de 247,90 a 240,19 dólares por tonelada. En lo que va del extendido segmento bajista el contrato diciembre del trigo ya perdió un 23,03 y un 23,70% de su valor en las plazas de referencia en la comparación con los 288,07 y con los 310,21 dólares vigentes al cierre del 28 de agosto último, respectivamente.
Como lo aclaramos usualmente, buena parte de la caída del trigo está relacionada con la liquidación de contratos que vienen ejerciendo los fondos de inversión, en función de objetivos financieros que tienen bastante poca relación con lo que pasa en el mercado agrícola. Por fuera de ese “juego” de los especuladores, de los factores propios que influyeron sobre el trigo destacamos:
- Bajos despachos semanales de trigo de EE.UU.
Fue negativo el lunes para el mercado estadounidense el reporte semanal sobre la inspección de embarques, dado que el USDA relevó despachos de trigo por sólo 183.824 toneladas, por debajo de las 254.915 toneladas del informe precedente y del rango estimado por los operadores, que fue de 300.000 a 550.000 toneladas.
- Se reactivan los despachos rusos por el Mar de Azov
El miércoles Reuters informó que las autoridades rusas concedieron permisos para que buques graneleros abandonen el Mar de Azov por primera vez desde el 10 de julio –en ese momento se cerró el tráfico debido a ataques con drones ucranianos–, según contaron siete fuentes del sector a la agencia. Agregó que los permisos para atravesar el estrecho de Kerch, que conecta el Mar de Azov con el Mar Negro, se expedirán para un periodo que va hasta el 15 de noviembre. “Dos de estas fuentes señalaron que los buques serán escoltados a través del Mar Negro por un convoy naval ruso. La concesión de estos permisos sugiere que, a juicio de las autoridades rusas, el paso a través del estrecho de Kerch hacia el Mar Negro es, por el momento, relativamente seguro”, indicó Reuters. Un operador francés le dijo a Reuters: “Si los envíos rusos desde el Mar de Azov logran salir, esto no hará más que añadir presión al mercado”.
- Negociación trilateral por el Mar Negro
El viernes la agencia rusa Interfax indicó que el vocero del Kremlin, Dmitry Peskov, sostuvo que la reanudación de los ataques de Ucrania sobre objetivos energéticos de Rusia no pone en peligro las negociaciones trilaterales de paz previstas para la semana próxima, aunque aclaró que eso no implica una pausa automática en las operaciones militares en el terreno. Según previsiones que aún deben ser confirmadas, la reunión de las delegaciones diplomáticas de Estados Unidos, Rusia y de Ucrania se concretaría en Abu Dabi (Emiratos Árabes Unidos) el miércoles próximo.
Del lado de los hechos que le brindaron sostén al trigo, aunque sin modificar el rumbo decreciente de los precios, apuntamos:
- Buenas ventas semanales de EE.UU.
Fue positivo el jueves el informe semanal sobre las exportaciones estadounidenses, donde el USDA relevó ventas de trigo 2026/2027 por 849.800 toneladas, por encima de las 239.600 toneladas del reporte precedente y del rango estimado por los operadores, que fue de 275.000 a 600.000 toneladas. “Las ventas netas marcaron un máximo para el año comercial y reflejaron un aumento notable en la comparación con el promedio de las cuatro semanas precedentes”, dijo el USDA. Al 22 del actual EE.UU. comercializó 11,52 millones de toneladas, un 29,33% menos que los 16,30 millones negociados a igual momento de 2025.
- Se acentúa el atraso de las ventas de Ucrania
Con datos del Servicio Estatal de Aduanas de Ucrania, el Ministerio de Política Agraria ucraniano relevó el martes exportaciones de trigo 2026/2027 entre el 1° de julio y el 26 de octubre por 3.543.000 toneladas, un 42,72% por debajo de las 6.185.000 toneladas despachadas en igual segmento del año anterior.
Granar Research
VER MÁS
COMENTARIOS DE MERCADO, con el análisis al momento de lo que pasa en las ruedas de Chicago
INFORMES DEL USDA, con los reportes oficiales del organismo estadounidense
ESTADO DE LOS CULTIVOS EN EE.UU., con el relevamiento del USDA sobre siembras, condición y cosecha
NOTICIAS DEL DÍA, con una selección de artículos periodísticos sobre el sector agropecuario y sobre la agroindustria
SUPLEMENTOS RURALES, con una selección de artículos publicados en los suplementos del fin de semana
GRANAR EN X, sumate, para mantenerte informado sobre lo que pasa en los mercados