PANORAMA AGRÍCOLA SEMANAL
Duró poco el alivio para los precios de los granos en Chicago, donde la semana cerró con bajas para la soja, el maíz y para el trigo. El mercado de las monedas, y puntualmente la fortaleza del dólar contra el real y contra el euro, adquirió un papel protagónico en la tónica adversa, dado que afecta en forma negativa las aspiraciones de los exportadores de granos de Estados Unidos. Por otro lado, los inversores prolongaron la liquidación de contrato en el mercado agrícola, en tiempos en los que sectores como el tecnológico ofrecen la chance de diversificar carteras. En el mercado argentino hubo mejores valores para la soja; precios sostenidos para el maíz, y oportunidades puntuales para los oferentes de trigo disponible.
Indicadores exógenos que influyen sobre los precios
|
|
Viernes 20 |
Viernes 13 |
Variación en % |
|
Petróleo |
82,40 |
88,92 |
-7,33 |
|
Dólar/Euro |
1,0968 |
1,1022 |
-0,49 |
|
Real/Dólar |
5,9491 |
5,6616 |
+5,08 |
|
Peso/Dólar* |
1571,00 |
1534,50 |
+2,38 |
*Tipo de cambio Comprador (cotización divisa) del Banco Nación
SOJA
Positivo fue el saldo de la semana para los precios de la soja argentina en el mercado disponible, donde las propuestas de los compradores subieron de 545.000 a 560.000 pesos por tonelada (la equivalencia pasó de 355,16 a 356,46 dólares) para el Gran Rosario, donde el valor orientativo de la Cámara Arbitral de Cereales de Rosario pasó de 540.000 a 550.000 pesos por tonelada. Para los puertos del Sur no hubo ofertas abiertas por soja disponible a lo largo de la semana.
En su última referencia para la semana la Bolsa de Comercio de Rosario (BCR) relevó el FAS teórico de la soja para la industria aceitera exportadora en 558.129 pesos por tonelada. Según los reportes diarios de la Subsecretaría de Mercados Agropecuarios, al cabo de la semana el valor FOB del poroto de soja en los puertos argentinos pasó de 487 a 474 dólares por tonelada; el del aceite, de 1191 a 1183 dólares, y el de la harina, de 389 a 398 dólares por tonelada.
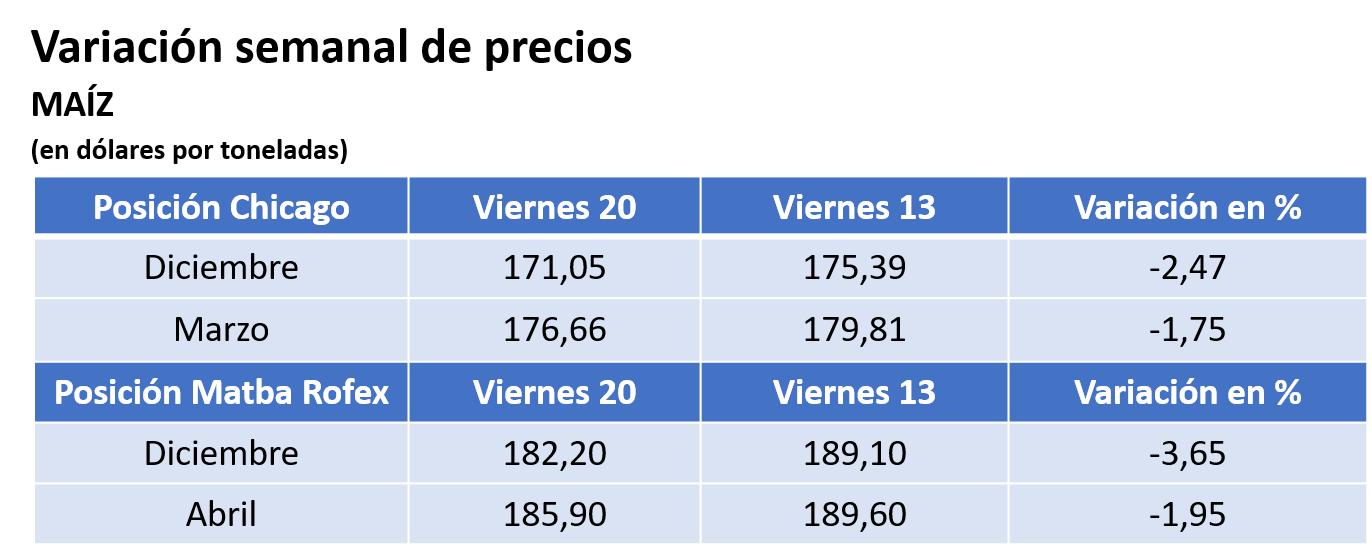
En línea con las bajas externas, en el Matba Rofex el saldo de la semana fue levemente negativo para la soja, dado que los ajustes de los contratos enero y mayo descendieron un 0,08 y un 0,75%, al pasar de 360,50 a 360,20 y de 345,10 a 342,50 dólares por tonelada.
En el informe sobre la carga de buques programada para el período del 18 de noviembre al 15 de diciembre la BCR marcó que deben salir del Gran Rosario 137.000 toneladas de grano, 1.508.662 toneladas de harina y 311.555 toneladas de aceite; desde Bahía Blanca, 91.100 toneladas de grano, y desde otras terminales fluviales, 40.000 toneladas de grano, 16.000 toneladas de harina y 6000 toneladas de aceite.
La Bolsa de Cereales de Buenos Aires (BCBA) relevó el jueves el avance de la siembra de soja 2026/2027 en la Argentina sobre el 30,4% de los 17 millones de hectáreas previstos, luego de un progreso semanal de 12,6 puntos. “Se registra un adelanto interanual de 18 puntos porcentuales y de 16 puntos en la comparación con el promedio de las últimas cinco campañas”, destacó la entidad. Agregó que el 99% de la superficie sembrada con soja de primera presenta una condición hídrica adecuada/óptima. “Con el 27,5% de la soja de primera ya emergida en el nivel nacional, los mayores avances en la siembra se sostienen sobre ambos núcleos, sobre el Sur de Córdoba y sobre el Norte de La Pampa-Oeste de Buenos Aires. Los primeros lotes emergidos presentan un buen stand de plantas, sin embargo, colaboradores de Sur de Córdoba y del Núcleo Norte reportan emergencias lentas debido a las bajas temperaturas del suelo, así como resiembra de lotes por planchado del suelo y por excesos hídricos”, detalló la Bolsa.
* * *
Tras cuatro de cinco ruedas negativas, la soja cerró la semana con leves pérdidas en Chicago, donde los contratos enero y marzo retrocedieron un 0,87 y un 1,01%, al pasar de 452,50 a 448,55 y de 454,61 a 450,02 dólares por tonelada. Entre los factores que influyeron en el cierre negativo destacamos:
- La continuidad del proceso de devaluación del real
Entre el 23 de octubre y el cierre del viernes el real se devaluó un 19,60% contra el dólar, con una paridad que pasó de 4,9742 a 5,9491 reales por dólar. Esto no sólo mejoró notablemente la competitividad de las exportaciones del principal proveedor mundial de soja, sino que “invitó” a los productores brasileños a desprenderse de sus existencias para conseguir más reales por sus granos. Como ya lo señalamos en ocasiones anteriores, a diferencia de lo que pasa en la Argentina, en Brasil se vive en reales y no hay una carrera detrás de la divisa de EE.UU. El martes la consultora AgResource Brasil informó que el mercado brasileño de soja negoció el lunes más de 1 millón de toneladas de la oleaginosa. Esto se dio en función de “precios atractivos, de una sostenida demanda de exportadores y de la industria, y de la necesidad de liquidez de los agricultores”. Como sugerencia para los productores AgResource indicó “negociar la soja disponible en fracciones, aprovechando la ventana que ofrece el dólar”. En el mismo sentido, según el análisis del consultor brasileño Vlamir Brandalizze, de Brandalizze Consulting, en el programa Tempo e Dinheiro, “este nivel cambiario llevó los precios en los puertos de Río Grande, Paranaguá y de Santos a oscilar de 171 a 172 reales por saco esta semana, marcando las mejores referencias en moneda nacional desde marzo de 2023”. Agregó que, con este estímulo, “la comercialización de la cosecha 2025/2026 ya alcanzó el 83,3% de la producción, mientras que las ventas anticipadas del grano 2026/2027 comprometen el 40,6% de la oferta esperada, lo que marca un récord comercial histórico, con 75,10 millones de toneladas de soja aseguradas”, sobre una cosecha que se augura por encima de los 181 millones de toneladas.
- La favorable evolución de la siembra en Sudamérica
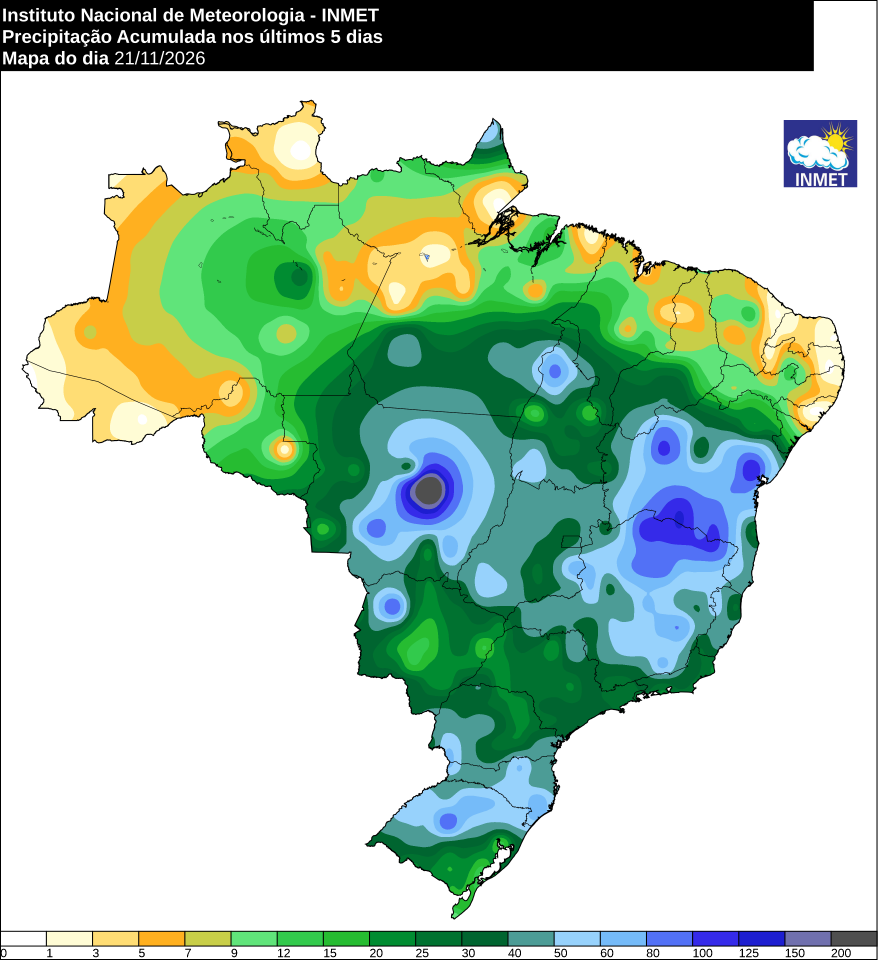
Como lo marcó el jueves la BCBA, en la Argentina la siembra de soja 2026/2027 tiene un adelanto interanual de 18 puntos porcentuales y en Brasil, de 7 puntos. En ambos países los cultivos evolucionan en buena forma, más allá de la amenaza latente que implica un año “Ñiño”. El lunes la Conab relevó el avance de la siembra brasileña de soja sobre el 75% del área prevista, frente al 65% de la semana anterior; al 68% de igual momento del año pasado, y al 71,3% promedio de los últimos cinco años.
- La ausencia de nuevas ventas flash a China
Durante la semana el USDA no confirmó nuevas ventas de soja estadounidense a China, lo que le restó razones para subir al mercado estadounidense, más allá del adelanto interanual que reflejan las exportaciones generales 2026/2027. Por otro lado, tras el viaje que el presidente de Estados Unidos, Donald Trump, hizo a China, donde se entrevistó con su par chino, Xi Jinping (también con el mandatario de Rusia, Vladimir Putin), no surgieron novedades que les permitieran a los operadores especular con una mayor fluidez del intercambio comercial. Pese a esto, en medio de la Cumbre de Líderes del Foro de Cooperación Económica Asia-Pacífico que se hizo en la ciudad china de Shenzhen el Ministerio de Comercio de China anunció el jueves que un grupo de trabajo agrícola dependiente de la Junta de Comercio China-Estados Unidos celebrará su primera reunión próximamente. Los equipos económicos y comerciales de China y EE.UU. mantienen comunicación a varios niveles, declaró He Yadong, vocero del ministerio. A principios de este año, Pekín y Washington acordaron un paquete de recortes arancelarios recíprocos por US$ 60.000 millones, que incluye productos agrícolas estadounidenses por cerca de US$ 17.000 millones, pero la iniciativa aún no se puso en práctica.
Del lado de los factores que le brindaron sostén a la soja apuntamos:
- La suba del valor de la harina
Con las mejoras concentradas en la última rueda de la semana, la harina le evitó a la soja una caída semanal más dolorosa en Chicago. En efecto, el contrato diciembre de este subproducto sumó el viernes 9,59 dólares por tonelada y terminó la semana con una mejora del 3,39%, al pasar de 363,54 a 375,88 dólares por tonelada. Entre las razones de las subas de la harina se destacó la especulación de los operadores en torno de la entrada en vigor, el 30 del mes próximo, del Reglamento contra la Deforestación de la Unión Europea, que le abriría mayores oportunidades al producto estadounidense, en detrimento de la harina de Brasil, cuyo origen podría ser objetado por los compradores en función del tratamiento que se les dio a las tierras en las que se cultivó la soja.
- Buen informe mensual de molienda en EE.UU.
Fue positivo el lunes para la oleaginosa el informe mensual de la Asociación Nacional de Procesadores de Oleaginosas de Estados Unidos (NOPA, por sus siglas en inglés), dado que reportó la molienda de soja durante octubre en 6,37 millones de toneladas, un récord para cualquier mes, gracias a la rápida entrada de la nueva cosecha en el circuito comercial. El nuevo dato quedó un 19,29% por encima de los 5,34 millones de septiembre; un 2,74% arriba de los 6,20 millones del décimo mes de 2025, y un 3,75% por encima de los 6,14 millones previstos en promedio por los privados. En cuanto a las existencias de aceite de soja al 31 de octubre, las calculó en 531.157 toneladas, un 11,21% por encima de las 477.633 toneladas de igual momento del mes anterior, que fue un mínimo en casi 12 años, y un 8,53% arriba de las 489.426 toneladas auguradas por los operadores.
- Siguen muy adelantadas las ventas de soja de EE.UU.
El jueves fue entre neutro a ligeramente alcista el informe semanal sobre las exportaciones estadounidenses, en esta ocasión para el segmento del 6 al 12 noviembre, donde el USDA relevó ventas de soja 2026/2027 por 1.501.000 toneladas, por encima de las 1.154.800 toneladas del reporte precedente y dentro del rango calculado por los privados, que fue de 800.000 a 2.000.000 de toneladas. “Las ventas aumentaron un 30% respecto de la semana anterior, pero disminuyeron un 25% en la comparación con el promedio de las últimas cuatro semanas”, dijo el USDA. Las compras semanales de China fueron reportadas por el organismo en 580.700 toneladas y elevaron el total adquirido hasta los 17,22 millones de toneladas, equivalentes al 52,36% de los 32,89 millones de toneladas que EE.UU. comercializó al 12 del actual, un volumen que implicó un adelanto interanual de las ventas del 79,92% frente a los 18,28 millones comercializados a igual momento de 2025.
MAÍZ
Mayormente estables se mantuvieron los precios del maíz argentino en la plaza física, donde las propuestas de los exportadores permanecieron firmes en 175 dólares por tonelada (por la devaluación del peso la equivalencia pasó de 268.358 a 274.925 pesos) para el Gran Rosario y en 180 dólares (de 276.210 a 282.780 pesos) para Bahía Blanca. En Necochea, en cambio, las ofertas retrocedieron de 180 a 177 dólares por tonelada (por el mercado de las monedas, la equivalencia pasó de 276.210 a 278.067 pesos).
El valor FOB del maíz en los puertos argentinos pasó de 202 a 197 dólares por tonelada, según los reportes diarios de la Subsecretaría de Mercados Agropecuarios.
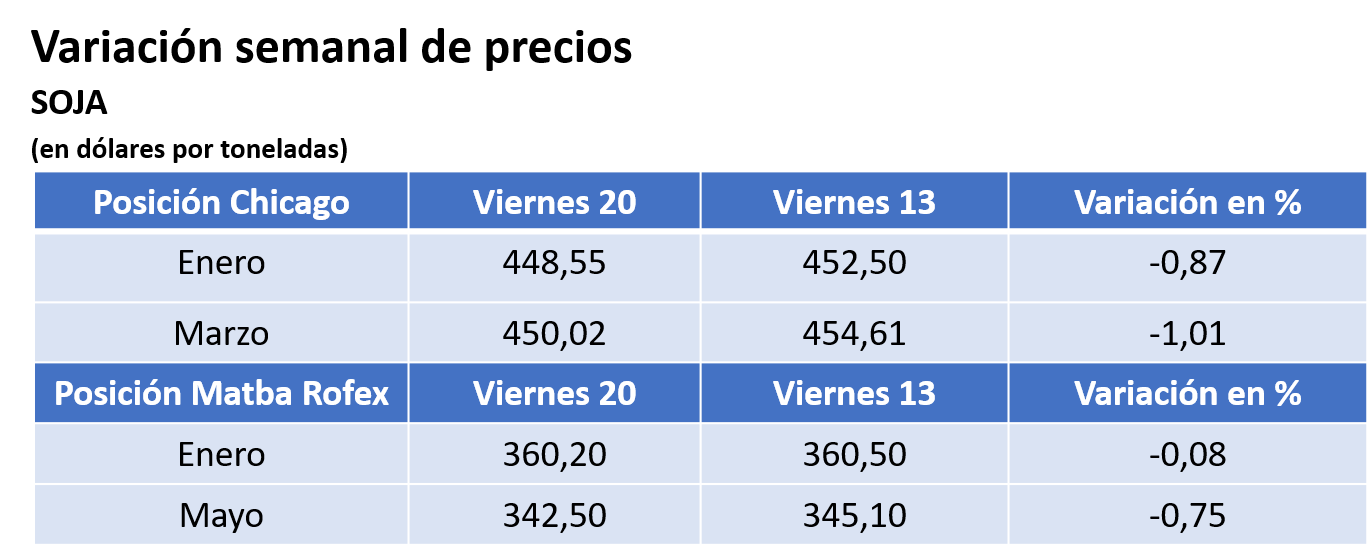
Las bajas externas se reflejaron en el mercado de futuros argentino, donde los contratos diciembre y abril del maíz perdieron un 3,65 y un 1,95% de su valor, al pasar de 189,10 a 182,20 y de 189,60 a 185,90 dólares por tonelada.
En su reporte sobre la carga de buques programada para el período del 18 de noviembre al 15 de diciembre la BCR marcó que deben salir del Gran Rosario 972.762 toneladas de maíz; desde Bahía Blanca, 195.200 toneladas; desde Necochea, 25.455 toneladas, y desde otras terminales fluviales, 12.000 toneladas.
El jueves la BCBA relevó el avance de la siembra de maíz 2026/2027 con destino a grano comercial sobre el 51,5% de los 8,4 millones de hectáreas proyectados. “Se da por finalizada la siembra de los planteos tempranos en el nivel nacional, mientras comienzan a incorporarse los primeros lotes correspondientes a fechas tardías. En el Centro-Norte de Santa Fe los cuadros más adelantados ya alcanzan panojamiento, con los primeros lotes ingresando en R1. En esta misma región se relevaron daños por granizo de distinta magnitud, mientras que hacia el Norte del área agrícola continúa una elevada presión de cogollero, con dificultades de control en algunos sectores. En el resto del área agrícola los maíces tempranos transitan principalmente estadios vegetativos, con una condición de cultivo entre normal y buena, y una disponibilidad hídrica en general adecuada/óptima”, dijo la Bolsa.
* * *
Poco duró el alivio para los precios del maíz estadounidense, que el viernes de la semana anterior habían cortado por estrecho margen una secuencia bajista que se prolongó por seis semanas. Esta semana el forrajero volvió a territorio negativo, con quitas del 2,47 y del 1,75% para los contratos diciembre y marzo en Chicago, que variaron de 175,39 a 171,05 y de 179,81 a 176,66 dólares por tonelada. De las razones bajistas, que incluyen la entrada de la abundante cosecha estadounidense, que ya cubrió más del 90% del área apta, destacamos:
- La fortaleza del dólar
Lejos de ser algo virtuoso, la fortaleza que viene experimentando el dólar contra dos monedas clave para el comercio agrícola: el real y el euro, resulta una pesadilla para los exportadores de Estados Unidos, que pierden competitividad contra Brasil y que ven como su maíz se vuelve más caro para los compradores de la Unión Europea, en una campaña en la que el bloque comercial tiene una mayor dependencia del grano importado, tanto por la caída de su propia cosecha, como por las dificultades que tiene Ucrania, su principal abastecedor, para despachar cargas seguras por el Mar Negro. Al respecto, el martes la Comisión Europea informó que entre el 1° de julio y el 15 de noviembre las importaciones de maíz de la Unión Europea totalizaron 7,96 millones de toneladas, un 27,97% por encima de los 6,22 millones adquiridos a igual momento de 2025.
- Se disparan los embarques de Brasil
Atado a lo antedicho, en cuanto a la mejora en la competitividad derivada de la devaluación del real, en su revisión semanal de estimaciones la ANEC elevó el martes su previsión sobre las exportaciones brasileñas de maíz en noviembre de 7,21 a 8,06 millones de toneladas, volumen que quedó por encima de los 5,61 millones de octubre y de los 5,91 millones despachados en igual mes de 2025. El dato actual implicaría el mayor volumen de ventas mensual en más tres años.
- Siguen muy demoradas las exportaciones de EE.UU.
No hizo un gran aporte a la causa de recortar el atraso interanual de las exportaciones estadounidenses el reporte publicado el jueves por el USDA, donde relevó ventas de maíz 2026/2027 del 6 al 12 de noviembre por 1.588.100 toneladas, por debajo de las 2.881.400 toneladas del informe precedente, pero dentro del rango estimado por los operadores, que fue de 1 a 2,20 millones de toneladas. “Las ventas registraron un descenso del 45% respecto de la semana anterior y del 9% en la comparación con el promedio de las últimas cuatro semanas”, dijo el USDA, que ponderó a México como el principal comprador semanal, con 926.300 toneladas. En el balance general, al 12 del actual EE.UU. comercializó 29,26 millones de toneladas de maíz, un 28,14% menos que los 40,72 millones negociados a igual momento del año pasado.
- Malas cifras desde la industria del etanol
Fue negativo el miércoles el informe semanal de la Administración de Información sobre Energía de Estados Unidos donde, con datos al 13 de noviembre, redujo de 1.130.000 a 1.126.000 barriles diarios la producción de etanol, pero la mantuvo por encima de los 1.091.000 barriles de igual momento de 2025, al tiempo que elevó las existencias del biocombustible de 24.345.000 a 24.908.000 barriles, un volumen que quedó arriba de los 22.307.000 barriles en stock de un año atrás.
Además de lo citado anteriormente en cuanto a los problemas que tiene Ucrania para despachar maíz por el Mar Negro, como hechos con sesgo alcista para el forrajero apuntamos:
- La previsión de una fuerte caída de la cosecha 27/28 en Ucrania
En la primera estimación oficial de cara a la campaña 2027/2028 el ministro de Agricultura de Ucrania, Taras Vysotskiy, dijo el martes que el maíz, que es el cultivo de cereales más importante de Ucrania, podría ser el más afectado por el estado de situación actual derivado de la guerra con Rusia, “ya que los agricultores están reduciendo el gasto en respuesta a la caída de las exportaciones” derivada del conflicto bélico. Según las cifras que expuso el funcionario la superficie destinada al maíz podría reducirse a menos de la mitad, hasta los 2 millones de hectáreas, mientras que la producción podría caer a un rango de entre 12 y 14 millones de toneladas, frente a los 29/30 millones previstos para la actual cosecha.
TRIGO
La necesidad de los exportadores por completar despachos desde el Sur de Buenos Aires le posibilitó al trigo argentino disponible un saldo favorable para sus precios, con propuestas que subieron de 225 a 230 dólares por tonelada (la equivalencia pasó de 345.263 a 361.330 pesos) para Bahía Blanca y de 220 a 230 dólares (de 337.590 a 361.330 pesos) para Necochea. El escenario es distinto para el Gran Rosario, puerta de entrada del grano de la actual cosecha en el circuito comercial. Allí los exportadores sostuvieron sus ofertas en 190 dólares por tonelada, con una equivalencia en pesos que mejoró de 291.555 a 298.490 pesos.
En cuanto al valor FOB del trigo en los puertos argentinos, según los reportes diarios publicados por la Subsecretaría de Mercados Agropecuarios pasó de 227 a 221 dólares por tonelada.
Acerca del trigo para las entregas entre diciembre y enero, la transición de las propuestas de los exportadores fue de 190/205 a 198/207 dólares por tonelada para el Gran Rosario; de 205/210 a 210 dólares para Bahía Blanca, y de 200 a 205 dólares por tonelada para Necochea.
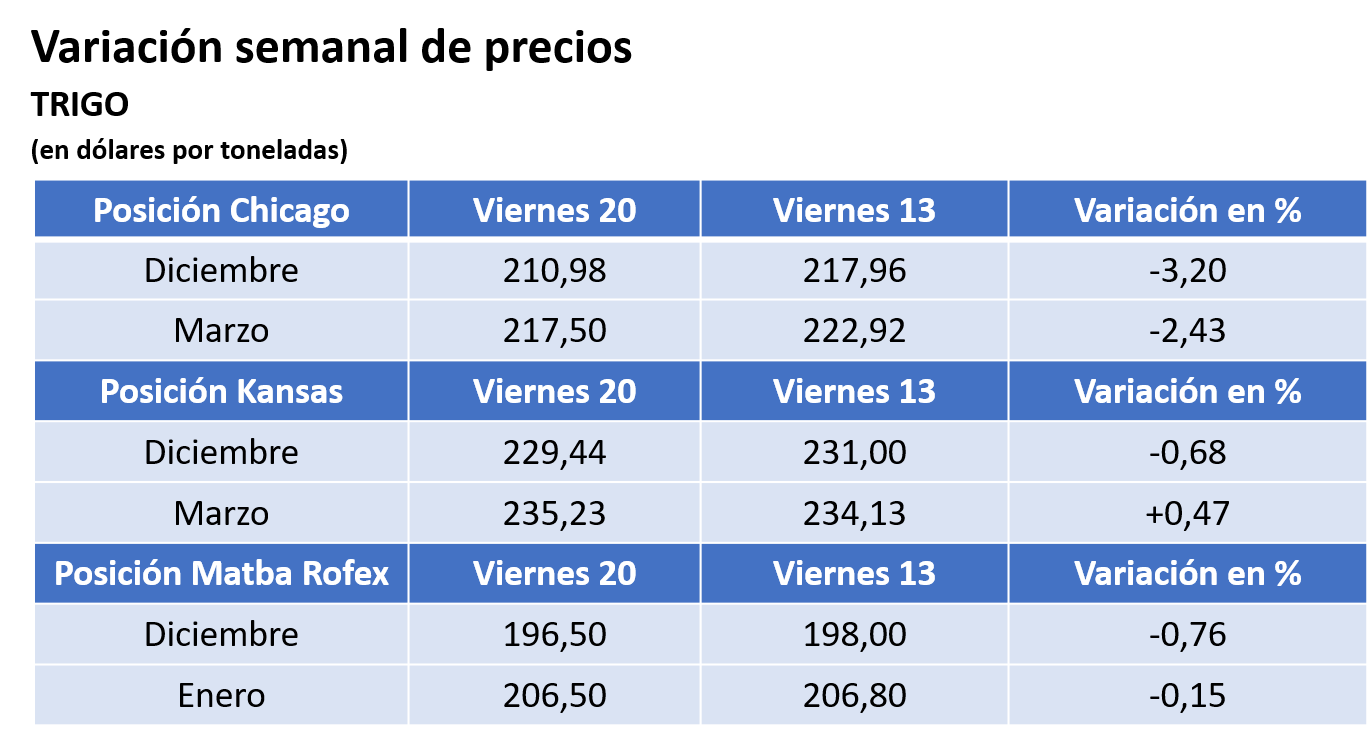
En el Matba Rofex el trigo argentino cerró la semana con leves bajas, dado que los ajustes de los contratos diciembre y enero retrocedieron un 0,76 y un 0,15%, al pasar de 198 a 196,50 y de 206,80 a 206,50 dólares por tonelada.
Respecto de la carga de buques programada para el período del 18 de noviembre al 15 de diciembre la BCR marcó que deben salir del Gran Rosario 1.010.850 toneladas de trigo y de Bahía Blanca, 109.500 toneladas.
La BCBA relevó el jueves el avance de la cosecha de trigo argentino 2026/2027 sobre el 16,7% del área apta luego de un progreso semanal de 4,8 puntos. “La trilla se encuentra prácticamente finalizada en el NOA y en el NEA, con rindes promedio de 17 y de 24,4 quintales, respectivamente. Sobre el Centro del área agrícola las lluvias registradas esta semana provocaron algunas demoras en la recolección de lotes e, incluso, se informan daños variables por tormentas de granizo. Sin embargo, pese a la gran variabilidad en los rendimientos esperados los resultados parciales del área cosechada son superiores a los estimados, puntualmente, en el Centro-Norte de Santa Fe y en el Centro-Este de Entre Ríos. En cuanto a la fenología del área en pie, un 69% va de floración a llenado de granos y debido a las condiciones predisponentes a enfermedades, continúan realizándose aplicaciones de fungicidas”, detalló la entidad, que augura un volumen final para la producción de 23,40 millones de toneladas.
También el jueves, en su informe mensual de estimaciones agrícolas, la Secretaría de Agricultura de la Nación publicó su primera estimación oficial sobre la cosecha 2026/2027 de trigo en la Argentina y la ubicó en 24,70 millones de toneladas, por debajo del récord 2025/2026, de 27,90 millones de toneladas, pero por encima de los 23 millones previstos por el USDA. En el trabajo oficial, donde se elevó de 6,60 a 6,92 millones de hectáreas la superficie cubierta, Agricultura hizo cambios en las variables comerciales de la campaña récord, al ajustar de 7,20 a 6,80 millones de toneladas la molienda y de 1,20 millones a 850.000 toneladas el uso para semillas, y al incrementar de 18 a 20,75 millones el cálculo de las exportaciones. Con esas modificaciones, el organismo proyectó el stock final 25/26 en 1,99 millones de toneladas, por debajo de los 3,99 millones del reporte del mes pasado.
* * *
El trigo volvió a cerrar la semana con mayoría de bajas en el mercado estadounidense, donde los fondos de inversión siguieron liquidando contratos del grano fino, posiblemente interesados en derivar más dinero al mercado tecnológico, que se sigue inflando, que al del grano fino, en la peor campaña productiva para EE.UU. desde el ciclo 1970/1071, que volvió a la plaza estadounidense en un mero punto testimonial, escasamente relevante para el concierto global del cereal.
Los contratos diciembre y marzo del trigo en Chicago retrocedieron un 3,20 y un 2,43%, al pasar de 217,96 a 210,98 y de 222,92 a 217,50 dólares por tonelada. En Kansas la primera de esas posiciones descendió un 0,68%, tras variar de 231 a 229,44 dólares, mientras que la segunda “recuperó” un 0,47%, luego de pasara de 234,13 a 235,23 dólares. Desde el cierre del 28 de agosto el contrato diciembre del trigo en las plazas estadounidenses cayó un 26,76 y un 26,04% en la comparación con los 288,07 y con los 310,21 dólares vigentes entonces, respectivamente.
Además del permanente desaire de los fondos de inversión, de los factores que influyeron en modo bajista destacamos:
- La firmeza del dólar contra el euro
Si bien es cierto que por la caída interanual de la cosecha estadounidense (de 54,14 a 41,74 millones de toneladas) también resulta lógico un ajuste en las expectativas de exportación (el USDA prevé 20,41 millones de toneladas, contra los 24,71 millones 2025/2026), la fortaleza del dólar contra el euro podría, de perdurar, agravar el cuadro. Desde principios del octubre la moneda de Estados Unidos se apreció un 2,52% contra la divisa europea, al pasar la paridad de 1,1252 a 1,0968 dólares por euro. Esto les está facilitando la gestión comercial a los vendedores europeos, justo cuando los compradores necesitan abrir el juego a proveedores alternativos para compensar lo que no están recibiendo en tiempo y en forma desde la zona del Mar Negro, donde siguen vedados los despachos de Rusia y de Ucrania. Como referencia, en su revisión mensual de datos comerciales FranceAgriMer elevó el miércoles de 6,50 a 7,20 millones de toneladas su previsión sobre las exportaciones de trigo francés a destinos fuera de la Unión Europea.
- La cosecha en el hemisferio Sur
El mercado entró de pleno en la etapa de cosecha en el hemisferio Sur, donde Australia y la Argentina apuntan a lograr volúmenes abundantes de trigo, que ya están ingresando en el circuito comercial y ampliando el abanico de oferta para la demanda con grano que, en particular desde la Argentina, se ofrece a valores muy competitivos.
- La caída interanual de las exportaciones de EE.UU.
Como señalamos anteriormente, las exportaciones estadounidenses evidencian un importante atraso interanual y eso volvió a quedar en evidencia el jueves, en el informe semanal publicado por el USDA. Allí relevó ventas de trigo 2026/2027 del 6 al 12 de noviembre por 344.800 toneladas, por encima de las 182.800 toneladas del trabajo precedente y dentro del rango estimado por los operadores, que fue de 250.000 a 600.000 toneladas. “Las ventas aumentaron un 89% respecto de la semana anterior, pero disminuyeron un 24% en la comparación con el promedio de las últimas cuatro semanas”, destacó el USDA. En el balance general, EE.UU. negoció al 12 del actual 12,58 millones de toneladas de trigo, un 30,57% menos que los 18,12 millones comercializados a igual momento de 2025.
Del lado de los argumentos alcistas para el mercado mundial del trigo se sostuvo:
- La crisis comercial del Mar Negro
Poco o nada dejó el jueves la inédita reunión entre los presidentes de China, Estados Unidos y de Rusia, Xi Jinping, Donald Trump y Vladimir Putin, que se concretó en el marco de la Cumbre de Líderes del Foro de Cooperación Económica Asia-Pacífico. Lo más relevante del encuentro fue su simbolismo y el hecho de que el líder ruso pudo mostrarse como parte integrante del “grupo de tres” potencias mundiales y salir del aislamiento al que podría haberlo sometido la guerra que sostiene con Ucrania desde febrero de 2022. En cuanto a los dichos, siguieron las formas y los tres mandatarios abogaron por una paz que llega a los titulares de los medios, pero no a los territorios, sean estos en la zona del Mar Negro o en Medio Oriente.
Como agravante, en la previa del encuentro de los presidentes Ucrania derrumbó el martes un tramo del puente estratégico que une el Sur de Rusia con Crimea, sobre el Estrecho de Kerch, que conecta el Mar de Azov con el Mar Negro. Esta acción, que para muchos analistas internacionales fue una provocación del gobierno ucraniano por verse marginado del cónclave, no debería leerse como un hecho aislado, sino como parte de los ataques cruzados que Rusia y Ucrania se dispensan a diario. Sin embargo, a los fines de la batalla dialéctica, la voladura del puente de Crimea favoreció la estrategia del Kremlin. En efecto, el jueves, luego de la reunión con sus pares de EE.UU. y de China, en una conferencia de prensa Putin dijo que antes del ataque ucraniano se contemplaba una negociación con mediación internacional para frenar recíprocamente los ataques a infraestructuras energéticas y marítimas. Sin embargo, “tras los ataques al puente de Crimea, no negociaremos. Responderemos a esos ataques con medidas mucho más dolorosas”. Y, en efecto, el viernes fue un día con ataques múltiples. El Ministerio de Defensa de Rusia declaró que sus fuerzas atacaron “instalaciones de la industria de defensa, así como infraestructura energética y de transporte en varias regiones de Ucrania”, incluida la capital, Kiev, donde las fuerzas rusas “atacaron puentes ferroviarios y de carretera utilizados para transportar armas y equipo militar al campo de batalla”, según indicó el ministerio en un comunicado. El Ministerio afirmó que las fuerzas rusas también atacaron las instalaciones de infraestructura portuaria en la región de Odesa y buques marítimos utilizados con fines militares ucranianos. Por otro lado, las centrales nucleares de Ucrania se vieron obligadas a reducir su producción tras los ataques rusos contra la infraestructura energética, según declaró el viceministro de Energía ucraniano, Artem Nekrasov.
Por su parte, el presidente de Ucrania, Volodymyr Zelensky, rechazó cualquier decisión que incumba a su país surgida de una negociación en que la que Kiev no haya tenido participación. "Las cuestiones que afectan a Ucrania deben decidirse con la participación de Ucrania", dijo el mandatario, que participó el jueves en una contracumbre en Berlín con líderes de la Unión Europea. El Ministro de Relaciones Exteriores de Ucrania, Andrii Sybiha, declaró que Putin “no es un líder mundial, es un criminal de guerra”.
Nadie en su sano juicio puede creer que existe un dialogo de paz franco entre Rusia, Ucrania, Estados Unidos y la Unión Europea. Sí hay un altruismo impostado de todas las partes, cada una, con intereses particulares que excluyen el interés del otro. Así, es de esperar que Rusia y Ucrania transiten el actual ciclo comercial con exportaciones muy restringidas; que terminen la campaña con existencias récord, y que vean una importante caída en sus cosechas en la temporada 2027/2028.
Como prueba de lo antedicho:
- Prevén en baja las ventas mensuales de Rusia
La consultora IKAR estimó que las exportaciones de trigo ruso en noviembre podrían caer por debajo de los 3 millones de toneladas, desde los 3,10 millones de octubre. En el mismo sentido, la firma SovEcon auguró despachos de trigo durante el presente mes por 2,70 millones de toneladas, contra los 2,90 millones del mes pasado. Rusagrotrans, que es una firma de logística portuaria de Rusia, dijo que las exportaciones rusas de trigo alcanzaron en octubre los 3,30 millones de toneladas, lo que llevó el total 2026/2027 despachado hasta los 10,30 millones de toneladas, volumen un 39% inferior que el embarcado en el mismo período de la campaña anterior, y ahora augura las ventas de noviembre en 3,15 millones de toneladas.
- Prevén una caída en la cosecha 27/28 en Ucrania
El ministro de Agricultura de Ucrania, Taras Vysotskiy, dijo el martes que los agricultores ucranianos acaban de terminar la siembra de trigo de invierno para la cosecha de 2027, con una superficie sembrada un 10% menor a las previsiones iniciales. “La producción total de trigo, incluyendo los cultivos de primavera, podría caer en más de un tercio, hasta los 17 millones de toneladas, debido a que el menor gasto en fertilizantes y otros insumos afectará la productividad. Los rendimientos del trigo podrían disminuir a unas 4 toneladas por hectárea, frente a las más de 5 toneladas de 2026, afirmó Vysotskiy”.
Granar Research
VER MÁS
COMENTARIOS DE MERCADO, con el análisis al momento de lo que pasa en las ruedas de Chicago
INFORMES DEL USDA, con los reportes oficiales del organismo estadounidense
ESTADO DE LOS CULTIVOS EN EE.UU., con el relevamiento del USDA sobre siembras, condición y cosecha
NOTICIAS DEL DÍA, con una selección de artículos periodísticos sobre el sector agropecuario y sobre la agroindustria
SUPLEMENTOS RURALES, con una selección de artículos publicados en los suplementos del fin de semana
GRANAR EN X, sumate, para mantenerte informado sobre lo que pasa en los mercados