PANORAMA AGRÍCOLA SEMANAL
La soja logró quebrar la racha bajista que se extendió por cuatro semanas seguidas en Chicago con el aporte del USDA y de los fondos. También el maíz pudo cortar una secuencia negativa que hilvanó seis semanas, aunque las mejoras fueron mínimas. El trigo tuvo un cierre semanal con ligeros altibajos para sus precios, lo que implicó, para Kansas, la décimo primera semana bajista consecutiva. En el mercado argentino hubo mejoras para la soja y estabilidad para el maíz, que se mantiene como el más competitivo en el nivel mundial. En tanto que el trigo ya está bajo la influencia bajista de la cosecha.
Indicadores exógenos que influyen sobre los precios
|
|
Viernes 13 |
Viernes 6 |
Variación en % |
|
Petróleo |
88,92 |
90,34 |
-1,57 |
|
Dólar/Euro |
1,1022 |
1,1140 |
-1,06 |
|
Real/Dólar |
5,6616 |
5,5224 |
+2,52 |
|
Peso/Dólar* |
1534,50 |
1536,50 |
-0,13 |
*Tipo de cambio Comprador (cotización divisa) del Banco Nación
SOJA
Positivo resultó el saldo de la semana para los precios de la soja argentina en el mercado disponible, donde las propuestas de los compradores subieron de 535.000 a 545.000 pesos por tonelada (la equivalencia pasó de 348,19 a 355,16 dólares) para el Gran Rosario, donde el valor orientativo de la Cámara Arbitral de Cereales de Rosario pasó de 535.000 a 540.000 pesos por tonelada. Para los puertos del Sur no hubo ofertas abiertas por soja disponible a lo largo de la semana.
En su última referencia para la semana la Bolsa de Comercio de Rosario (BCR) relevó el FAS teórico de la soja para la industria aceitera exportadora en 542.837 pesos por tonelada. Según los reportes diarios de la Subsecretaría de Mercados Agropecuarios, al cabo de la semana el valor FOB del poroto de soja en los puertos argentinos pasó de 470 a 487 dólares por tonelada; el del aceite, de 1185 a 1191 dólares, y el de la harina, de 375 a 389 dólares por tonelada.
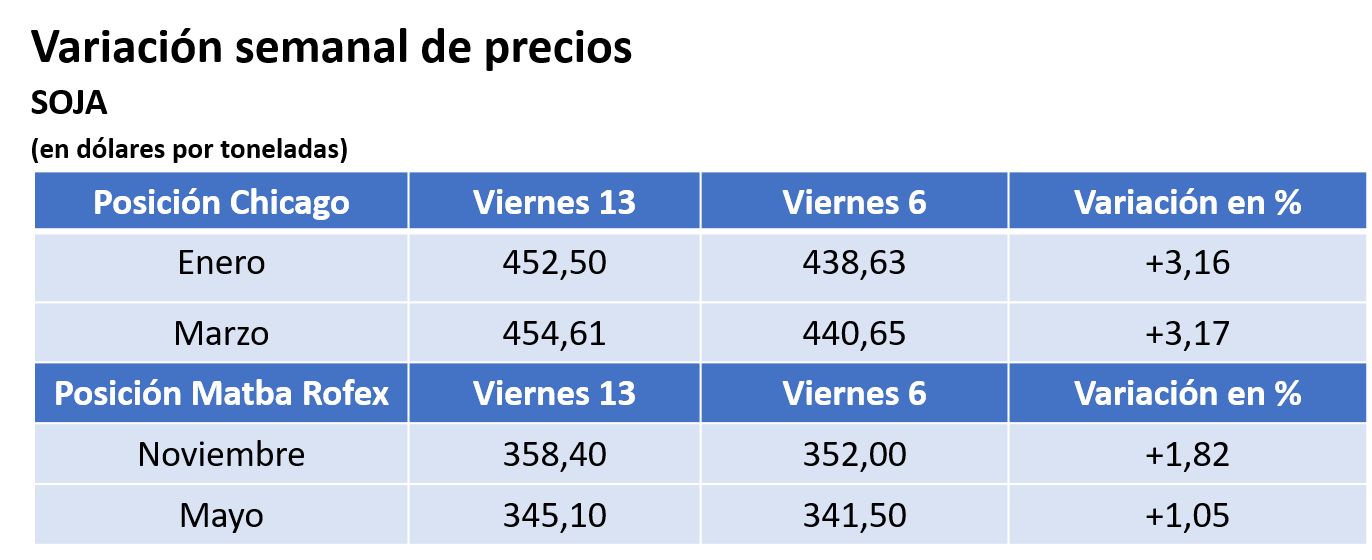
El balance de la semana también fue positivo para la soja en el Matba Rofex, donde los ajustes de los contratos noviembre y mayo sumaron un 1,82 y un 1,05%, al pasar de 352 a 358,40 y de 341,50 a 345,10 dólares por tonelada.
En el informe sobre la carga de buques programada para el período del 11 de noviembre al 3 de diciembre la BCR marcó que deben salir del Gran Rosario 262.000 toneladas de grano, 1.437.450 toneladas de harina y 321.113 toneladas de aceite; desde Bahía Blanca, 181.400 toneladas de grano, y desde otras terminales fluviales, 16.000 toneladas de harina y 6000 toneladas de aceite.
La Bolsa de Cereales de Buenos Aires (BCBA) relevó el viernes el avance de la siembra de soja argentina 2026/2027 sobre el 17,8% de los 17 millones de hectáreas previstas, tras un progreso semanal de 13,1 puntos. “Se registra un adelanto interanual de 12,8 puntos y de 4,2 puntos respecto del promedio de la serie de este informe. Con el 26% de la soja de primera sembrada, los mayores avances se registran sobre ambos núcleos, el Sur de Córdoba y sobre el Norte de La Pampa-Oeste de Buenos Aires. En estas regiones, a excepción de algunos sectores del sur de Córdoba, las condiciones óptimas de humedad superficial y la disponibilidad de piso favorecen la continuidad de las labores de siembra. Por su parte, ya se observan los primeros lotes emergidos en ambos núcleos, con buenos logros en el stand de plantas, favorecidos por la adecuada disponibilidad hídrica en el perfil y las temperaturas de los últimos días”, dijo la entidad.
En su informe mensual el martes el USDA mantuvo en 50 millones su cálculo sobre la cosecha de soja 2026/2027 en la Argentina, pero elevó de 6,45 a 6,75 millones su previsión sobre las exportaciones de poroto de soja. Sin cambios fueron proyectadas las ventas de harina y de aceite, en 30 y en 6,75 millones de toneladas, respectivamente.
* * *
Con tres de cinco jornadas positivas, la soja logró quebrar en Chicago una racha adversa para sus precios que se prolongó por cuatro semanas seguidas. Los contratos enero y marzo recuperaron un 3,16 y un 3,17%, al pasar de 438,63 a 452,50 y de 440,65 a 454,61 dólares por tonelada. Además de las compras de ocasión concretadas por los fondos de inversión, de los factores que posibilitaron las mejoras destacamos:
- El repunte de los subproductos
La semana de negocios también fue positiva para los subproductos de la soja en Chicago. El contrato diciembre del aceite y de la harina sumó un 2,43 y un 3,32%, al pasar de US$ 1372,57 a 1405,86 y de 351,85 a 363,54 dólares por tonelada, respectivamente.
- La lectura alcista del informe del USDA
En su informe mensual el organismo elevó el martes de 124,15 a 124,48 millones de toneladas su proyección sobre la cosecha de soja en Estados Unidos, pero la ubicó debajo de los 125,11 millones augurados por los operadores. Entre las variables comerciales incrementó de 78,70 a 78,76 millones el uso total y de 46,13 a 46,81 millones el cálculo de las exportaciones. Con esos retoques el organismo proyectó el stock final en 8,17 millones de toneladas y lo dejó debajo de los 8,57 millones del reporte del mes pasado; de los 9,01 millones estimados por los privados, y de los 8,58 millones del ciclo anterior. Vale destacar que, pese al volumen récord de la cosecha, el dato de existencias finales de soja en Estados Unidos caería por tercera campaña seguida, en tanto que el incremento del uso total anotaría el sexto aumento consecutivo.
No hubo mucho más que esto para explicar las mejoras en los precios de la soja. En cambio, ya en el último tramo de la cosecha estadounidense, hubo algunos factores que limitaron las subas, entre ellos:
- La devaluación del real contra el dólar y las ventas de Brasil
En las últimas tres semanas el real se devaluó un 13,82% contra el dólar, con una paridad que pasó de 4,9742 a 5,6616 reales por dólar. Este movimiento de las monedas mejoró notablemente la competitividad de las exportaciones de Brasil y estimuló a los productores a liquidar existencias para obtener ahora más reales por sus granos. Seguramente relacionado con lo antedicho, en su revisión semanal de estimaciones, el martes la Asociación Nacional de Exportadores de Cereales de Brasil (ANEC) elevó su cálculo sobre los despachos de soja durante noviembre de 3,33 a 4,37 millones de toneladas, un volumen que se mantuvo por debajo de los 6,01 millones de octubre, pero que se ubicó por encima de los 4,23 millones de igual mes de 2025. En cuanto a los embarques de harina de soja durante el presente mes, la entidad los incrementó de 2,23 a 2,57 millones de toneladas, contra los 2,19 millones del mes anterior y los 2,26 millones del año pasado.
- Fueron poco constructivas ventas semanales de EE.UU.
Si bien esto fue soslayado el viernes por las pizarras en función de las compras técnicas de los fondos, no fue positivo el informe semanal sobre las exportaciones estadounidenses, en esta ocasión para el segmento del 30 de octubre al 5 de noviembre. En efecto, el USDA relevó ventas de soja 2026/2027 por 1.154.800 toneladas, por debajo de las 1.456.100 toneladas del reporte precedente y cerca del mínimo estimado por los privados, que manejaron un rango de entre 850.000 y 2.000.000 de toneladas. “Las ventas registraron un descenso del 21% respecto de la semana anterior y del 38% en la comparación con el promedio de las últimas cuatro semanas”, dijo el USDA. Las compras chinas en la semana sumaron 689.200 toneladas y elevaron el total adquirido hasta los 16,64 millones de toneladas, un volumen que representa el 53,01% de los 31,39 millones comercializados por EE.UU. hasta el 5 del actual que, a su vez, implica un adelanto interanual para la comercialización del 77,85% en la comparación con los 17,65 millones negociados a igual momento de 2025. Como dato adicional sobre la relación comercial entre EE.UU. y China resulta oportuno recordar que mientras el agregado agrícola del USDA en el gigante asiático proyectó la semana pasada las importaciones chinas de la oleaginosa en 110 millones de toneladas, el organismo en su informe del martes las sostuvo en 115 millones de toneladas y el Ministerio de Agricultura de China las mantuvo, también el martes, en 95,50 millones de toneladas.
MAÍZ
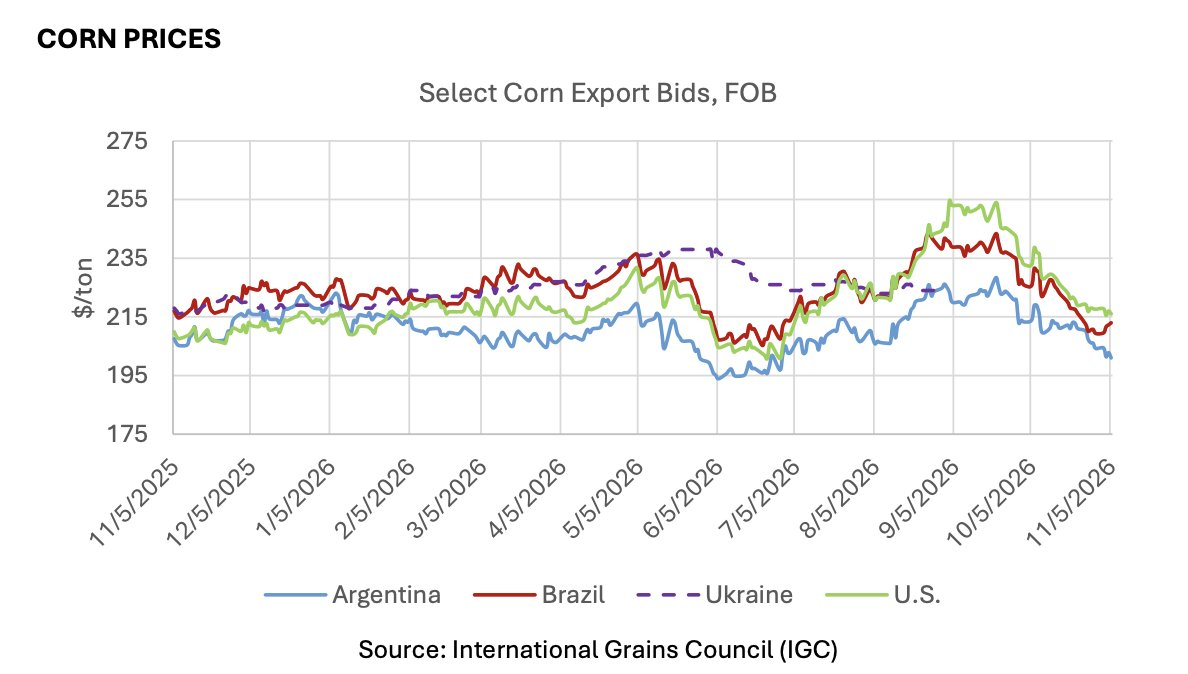
Mayormente estables se mantuvieron los precios del maíz argentino durante la semana en la plaza física, donde las propuestas de los exportadores se sostuvieron en 180 dólares por tonelada (por acción del mercado de las monedas la equivalencia pasó de 276.570 a 276.210 pesos) para Bahía Blanca y para Necochea, pero retrocedieron de 180 a 175 dólares por tonelada (de 276.570 a 268.538 pesos) para el Gran Rosario.
El valor FOB del maíz en los puertos argentinos pasó de 201 a 202 dólares por tonelada, según los reportes diarios de la Subsecretaría de Mercados Agropecuarios.
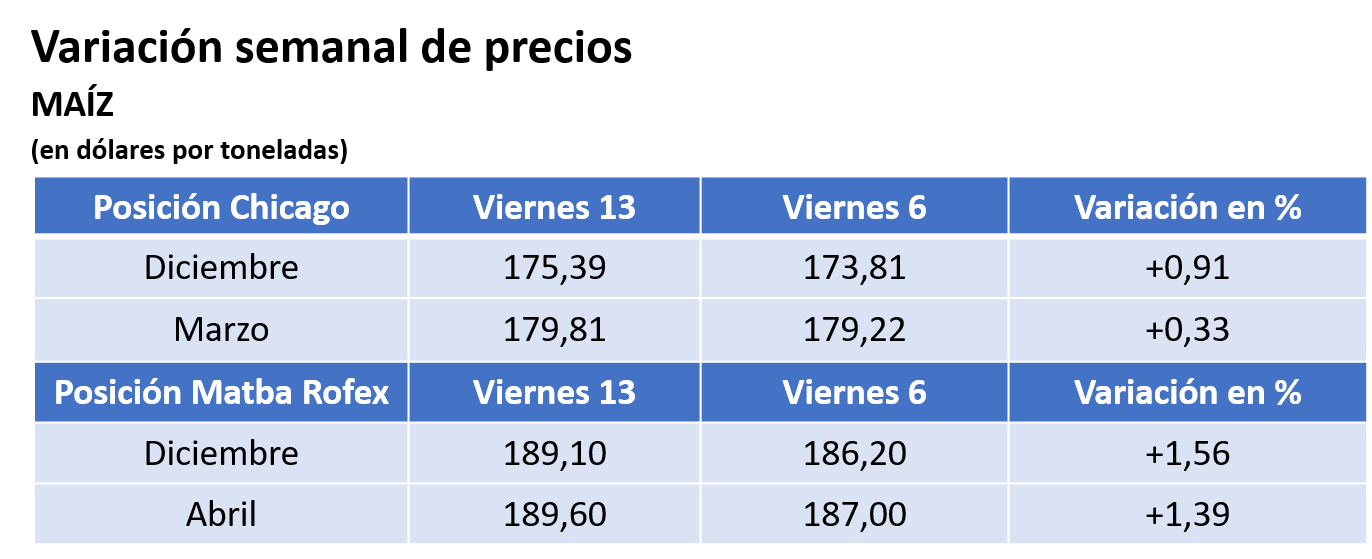
Alcista fue el saldo de la semana del maíz en el Matba Rofex, donde los ajustes de los contratos diciembre y abril sumaron un 1,56 y un 1,39%, al pasar de 186,20 a 189,10 y de 187 a 189,60 dólares por tonelada.
En su reporte sobre la carga de buques programada para el período del 11 de noviembre al 3 de diciembre la BCR marcó que deben salir del Gran Rosario 851.808 toneladas de maíz; desde Bahía Blanca, 296.200 toneladas, y desde Necochea, 41.725 toneladas.
En su trabajo semanal la BCBA relevó el viernes el avance de la siembra de maíz argentino con destino grano comercial 2026/2027 sobre el 51,2% de los 8,4 millones de hectáreas proyectados. “Los planteos tempranos se encuentran prácticamente finalizados en gran parte del área agrícola, mientras que las labores continúan avanzando en el Sur de Buenos Aires. En los lotes ya implantados se observa una recuperación generalizada luego de las bajas temperaturas y la escasa radiación de las semanas previas, con mejoras en la condición del cultivo en distintas regiones. Sobre ambos Núcleos los cuadros avanzan en sus estadios vegetativos y muestran una evolución favorable, mientras que los primeros lotes del Centro-Norte de Santa Fe y del Centro-Este de Entre Ríos comienzan a transitar la etapa de panojamiento. Hacia el Sur aún predominan lotes transitando emergencia y los primeros estadios vegetativos”, explicó la Bolsa.
El USDA elevó el martes en su reporte mensual de 55 a 57 millones de toneladas su estimación sobre la cosecha argentina de maíz 2026/2027 y de 38 a 40 millones su previsión sobre las exportaciones.
* * *
Aunque por estrecho margen, el maíz cerró la semana con saldo positivo en Chicago y logró así quebrar la racha de seis semanas bajistas seguidas. Los contratos diciembre y marzo recuperaron un 0,91 y un 0,33%, al pasar de 173,81 a 175,39 y de 179,22 a 179,81 dólares por tonelada. De los factores que posibilitaron el cierre ligeramente alcista destacamos:
- Las cifras del mensual del USDA para EE.UU.
El organismo redujo el martes de 407,28 a 403,71 millones de toneladas su estimación sobre la cosecha de maíz estadounidense y la ubicó debajo de los 405,45 millones previstos por los operadores. Y pese al ajuste en la expectativa del uso forrajero, del uso total y de las exportaciones, las existencias finales de EE.UU. fueron proyectadas por el USDA en 44,67 millones de toneladas, por debajo de los 46,97 millones del trabajo de octubre y de los 46,74 millones calculados por los operadores.
- Buen reporte semanal sobre las ventas de EE.UU.
En la tarea de acortar el atraso interanual de las ventas, fue positivo el viernes el reporte semanal sobre las exportaciones estadounidenses, dado que el USDA relevó ventas de maíz 2026/2027 entre el 30 de octubre y el 5 de noviembre por 2.881.400 toneladas, por encima de las 1.294.600 toneladas del informe precedente y cerca del máximo calculado por los operadores, que manejaron un rango factible de entre 2 y 3 millones de toneladas. “Lo vendido marcó un máximo en lo que va del ciclo comercial e implicó aumentos notables respecto de la semana anterior y del promedio de las cuatro semanas precedente”, dijo el USDA, que destacó a México como el principal comprador, con 1.955.300 toneladas. En el balance general, al 5 del actual EE.UU. comercializó 27,67 millones de toneladas de maíz, un 27,83% menos que los 38,34 millones comercializados a igual momento del año pasado.
- Comienza a impactar en las estadísticas el atraso de las ventas de Ucrania
Luego de las abundantes ventas concretadas en la primera quincena de julio, antes de que recrudecieran los ataques rusos, ahora comienzan a reflejarse en las estadísticas oficiales los problemas que tiene Ucrania para sostener el ritmo de sus exportaciones. Con datos del Servicio Estatal de Aduanas, el Ministerio de Agricultura de Ucrania informó que entre el 1° de julio y el 13 de noviembre Ucrania despachó 2,42 millones de toneladas de maíz, un 5,47% menos que los 2,56 millones embarcados en igual segmento de 2025. Esta caída interanual de los despachos se irá acentuando de manera más notable en las próximas semanas.
Entre los factores que limitaron el cierre positivo apuntamos:
- Más competencia y menor demanda
Dentro del informe mensual que el USDA publicó el martes hubo cifras menos halagüeñas para el mercado de maíz estadounidense, como ser los incrementos proyectados por el USDA sobre las cosechas de Brasil y de la Argentina, de 139 a 141 y de 55 a 57 millones de toneladas, respectivamente. Además, tuvo gusto a poco el recorte de 22 a 20 millones de toneladas hecho sobre la estimación de exportaciones de Ucrania, que quedó lejos de los 10,20 millones de toneladas calculados por el agregado agrícola del USDA en Ucrania. Tampoco fueron buenas noticias los recortes hechos por el USDA en sus previsiones de importaciones de maíz de la Unión Europea y de México, de 23,50 a 22,50 y de 27,20 a 26,70 millones, respectivamente.
- Prevén en alza las exportaciones brasileñas
Con una clara influencia de la devaluación del real contra el dólar destacada en el espacio de la soja, por la mejora en la competitividad del maíz de Brasil y por el estímulo vendedor que les genera a los productores ese movimiento de las monedas, en su revisión semanal de estimaciones la ANEC elevó el martes su previsión sobre las exportaciones brasileñas de maíz en noviembre de 6,02 a 7,21 millones de toneladas, dato que quedó por encima de los 5,61 millones de octubre y de los 5,91 millones de igual mes del año pasado.
- La presión de la entrada del grano nuevo
Más allá del ajuste en el volumen de la producción hecho el martes por el USDA, la actual resultará la segunda mayor cosecha histórica de maíz en Estados Unidos y su entrada en el circuito comercial continúa siendo un factor de presión sobre los precios. El lunes el USDA relevó el avance de la recolección de maíz sobre el 81% del área apta, frente al 74% de la semana anterior; al 86% promedio de los anteriores cinco años, y al 82% previsto en promedio por los privados.
TRIGO
Mientras progresa la cosecha argentina, los precios del trigo reflejaron en la semana la presión por la entrada del grano nuevo en el circuito comercial, sobre todo en las terminales ubicadas sobre el Paraná. La transición de las ofertas por el trigo disponible fue de 203 a 190 dólares por tonelada (la equivalencia pasó de 311.910 a 291.555 pesos) para el Gran Rosario; de 230 a 225 dólares (de 353.395 a 345.263 pesos) para Bahía Blanca, y de 225 a 220 dólares por tonelada (de 345.713 a 337.590 pesos) para Necochea.
En cuanto al valor FOB del trigo en los puertos argentinos, según los reportes diarios publicados por la Subsecretaría de Mercados Agropecuarios pasó de 236 a 227 dólares por tonelada.
La tónica bajista también comprendió al trigo para las entregas entre diciembre y enero, con transiciones de 205/211 a 190/205 dólares por tonelada para el Gran Rosario; de 210/215 a 205/210 dólares para Bahía Blanca, y de 210 a 200 dólares por tonelada para Necochea.
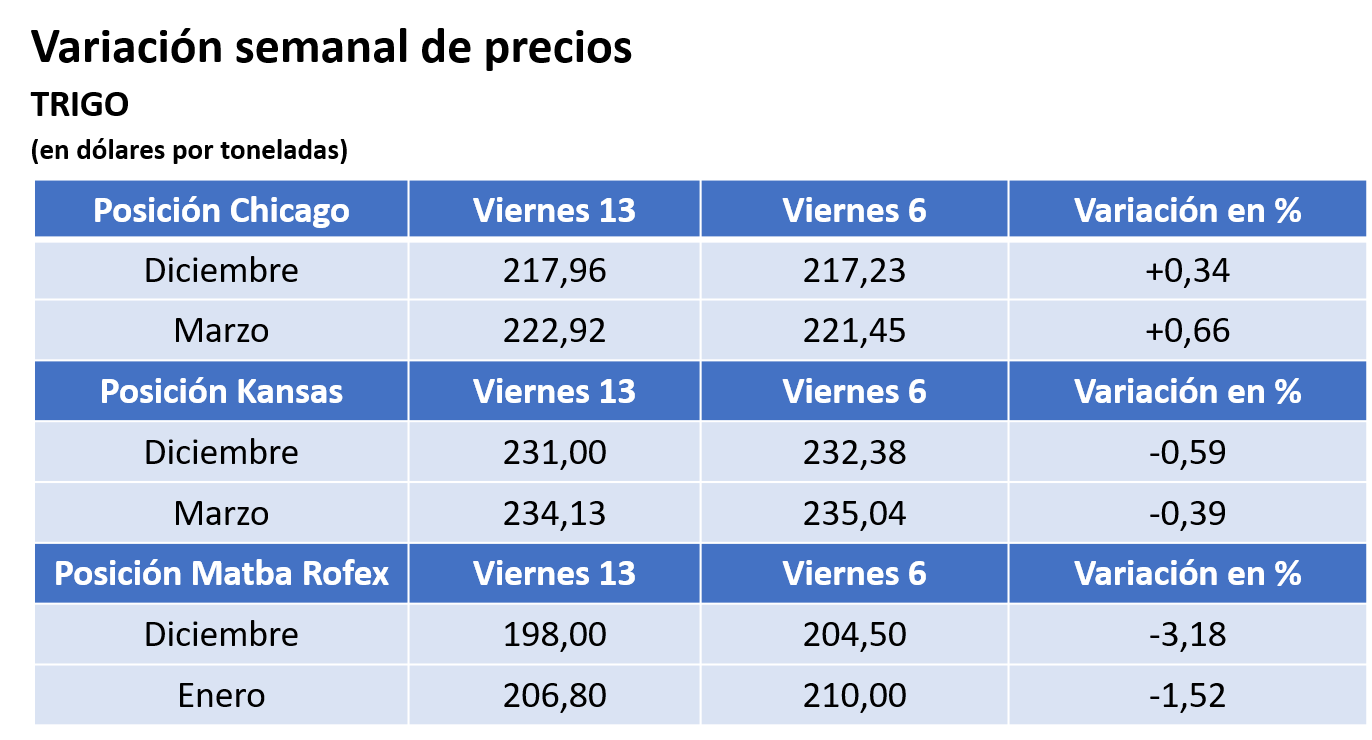
Las pizarras del Matba Rofex marcaron una caída semanal de los precios del trigo, con quitas del 3,18 y del 1,52% para los ajustes de los contratos diciembre y de enero, que pasaron de 204,50 a 198 y de 210 a 206,80 dólares por tonelada.
Respecto de la carga de buques programada para el período del 11 de noviembre al 3 de diciembre la BCR marcó que deben salir del Gran Rosario 639.300 toneladas de trigo y de Bahía Blanca, 153.000 toneladas.
La BCBA relevó el viernes el avance de la cosecha de trigo sobre el 11,9% del área apta, tras un progreso semanal de 3,4 puntos. “El rinde promedio nacional se ubica en 22,2 quintales por hectárea, con resultados regionales que, por el momento, superan el promedio del último quinquenio. Hacia el Centro del área agrícola la trilla empieza lentamente en el Centro-Norte de Córdoba y Santa Fe y el Norte de Entre Ríos, donde los días frescos y nublados alargaron el ciclo y demoran la cosecha. En los Núcleos, el cereal está mayormente en llenado de grano, con oferta hídrica adecuada/óptima y se espera arrancar con la cosecha en 7 a 20 días. Sin embargo, se relevaron focos con alta presencia de fusarium que, junto con los daños por heladas y la incertidumbre relacionada al bajo cociente fototermal, podrían impactar negativamente en la productividad. Por último, en el Sur bonaerense los lotes cursan espigazón y floración con buenas expectativas de rinde, pero con una alta presión de enfermedades”, dijo la Bolsa.
En su trabajo mensual el USDA elevó el martes de 21,50 a 23 millones de toneladas su estimación sobre la producción argentina de trigo 2026/2027 y de 16 a 16,50 millones de toneladas la previsión sobre las exportaciones.
* * *
Una semana con tres de cinco ruedas alcistas no fue suficiente para sacar al trigo de su mala racha. Apenas bastó para que en Chicago se interrumpiera por muy escaso margen la secuencia bajista de diez semanas seguidas. Los contratos diciembre y marzo recuperaron un 0,34 y un 0,66%, al pasar de 217,23 a 217,96 y de 221,45 a 222,91 dólares por tonelada. En Kansas, en cambio, los precios del grano fino sumaron la décimo primera semana bajista seguida, dado que las posiciones antes citadas descendieron un 0,59 y un 0,39%, tras variar de 232,38 a 231 y de 235,04 a 234,13 dólares por tonelada. De los hechos que influyeron en modo alcista destacamos:
- Avances nulos para la paz en el Mar Negro
Luego de las reuniones que entre el martes y el miércoles se dieron en Abu Dabi con la participación de delegaciones de Estados Unidos, de Rusia y de Ucrania, lo único que se logró acordar fue el intercambio de prisioneros de guerra. Para zanjar el resto de las diferencias no hubo avances. Incluso en los días de las negociaciones diplomáticas los ataques cruzados continuaron, afectando objetivos estratégicos de ambos países. Vladímir Medinski, jefe de la delegación rusa en Abu Dabi y asesor presidencial, reconoció que “persisten desacuerdos” en temas de fondo y que será necesario continuar el diálogo. Asimismo, cuestionó duramente la presencia de delegados europeos en los Emiratos Árabes Unidos. “Realmente no entendemos en calidad de qué están aquí, ni qué hay que discutir con ellos”, dijo el funcionario del Kremlin. Tampoco hubo avances el jueves cuando los enviados de la Casa Blanca, Steve Witkoff y Jared Kushner, se reunieron en Moscú con el presidente de Rusia, Vladimir Putin, y en Dublín con el presidente de Ucrania, Volodymyr Zelenski. En Rusia los enviados le pidieron a Putin integrar en la negociación diplomática a representantes de la Unión Europea. Pero Putin rechazó cualquier despliegue de tropas europeas en Ucrania, al tiempo que reiteró su reclamo sobre las cuatro regiones que Rusia anexó en 2022 (Donetsk, Lugansk, Zaporiyia y Jersón), demanda esta última que es rechazada por el gobierno ucraniano, que sostiene el principio de “integridad territorial”. Tras el encuentro con Zelensky, Kushner sostuvo que “todavía persisten diferencias sustanciales sobre cómo materializar la paz definitiva”. Mientras tanto los despachos de trigo a través del Mar Negro siguen prácticamente paralizados.
- Ajustan la expectativa sobre las ventas de Rusia
El lunes la consultora SovEcon redujo de 36,70 a 36 millones de toneladas su previsión sobre las exportaciones rusas de trigo 2026/2027, “ya que las continuas interrupciones en el transporte en el Mar Negro superan el aumento de los envíos por rutas alternativas”, dijo la firma. La previsión revisada asume que una tregua para los despachos de granos es poco probable antes de la primavera de 2027 en el hemisferio Norte. Según SovEcon los exportadores rusos utilizan cada vez más rutas alternativas, especialmente puertos en el Noroeste de Rusia y en Letonia. No obstante, lo que se logra despachar sigue entre el 40 y el 50% por debajo de los niveles normales. “Los exportadores rusos se están adaptando rápidamente al escenario comercial actual, pero las rutas alternativas no pueden compensar completamente la interrupción del flujo de cargas por el Mar Negro”, dijo Andrey Sizov, gerente general de SovEcon. Agregó que “el mercado sigue apostando por una recuperación relativamente rápida de los envíos, pero vemos chances sustanciales de alzas para los precios del trigo si las interrupciones en el comercio persisten”, señaló Sizov.
- Siguen muy atrasadas las ventas de Ucrania
Con datos del Servicio Estatal de Aduanas de Ucrania el Ministerio de Agricultura ucraniano relevó que entre el 1° de julio y el 13 de noviembre Ucrania despachó 4,11 millones de toneladas de trigo, un 38,75% menos que los 6,71 millones embarcados en igual segmento de 2025.
- Prevén un fuerte incremento de la demanda de Brasil
En su trabajo mensual de estimaciones agrícolas la Conab redujo el viernes de 5,73 a 5,26 millones de toneladas su estimación sobre el volumen de la cosecha de trigo en Brasil y elevó de 7,06 a 8,94 millones de toneladas su previsión sobre las importaciones, un volumen récord que les dará oportunidades de negocios a vendedores extra-Mercosur, como Canadá y Estados Unidos. Sólo cuatro campañas atrás Brasil logró su mayor cosecha histórica de trigo, con 10,55 millones de toneladas y los principales referentes del cultivo en ese país especulaban con ir hacia el autoabastecimiento del grano fino. En ese 2022 las importaciones brasileñas de trigo fueron de 4,51 millones de toneladas, según la Conab.
Del lado de los factores que imposibilitaron una recuperación real del mercado estadounidense apuntamos:
- Las cifras del USDA
Del informe mensual que el USDA publicó el martes el trigo se quedó con varias cifras negativas para la construcción de los precios. Por caso elevó de 20,14 a 20,22 millones de toneladas su previsión sobre las existencias finales estadounidenses. Además, elevó la oferta de los principales proveedores del hemisferio Sur, en pleno avance de la cosecha, y ajustó menos de lo esperado su cálculo sobre las exportaciones desde la zona del Mar Negro. En detalle, el USDA incrementó de 23,50 a 24,50 millones de toneladas las ventas externas de Australia y de 16 a 16,50 millones las de la Argentina. Para Rusia ajustó su estimación de exportaciones de 40 a 39 millones de toneladas y para Ucrania, de 12,50 a 11,50 millones. Otro dato negativo fue el aumento de las existencias finales mundiales, que pasaron de 276,04 a 280,82 millones de toneladas, contra los 276,44 millones previstos por los privados.
- Mal reporte semanal para las ventas de EE.UU.
Fue negativo el viernes el informe semanal sobre las exportaciones de Estados Unidos, dado que el USDA relevó ventas de trigo 2026/2027 entre el 30 de octubre y el 5 de noviembre por 182.800 toneladas, por debajo de las 538.000 toneladas del reporte precedente y del rango previsto por los operadores, que fue de 350.000 a 650.000 toneladas. “Lo vendido marcó un mínimo para el año comercial e implicó caídas del 66% respecto de la semana anterior y del 62% en la comparación con el promedio de las últimas cuatro semanas”, señaló el USDA, que ponderó a México como el principal comprador semanal, con 52.800 toneladas. En el balance general, al 5 del actual EE.UU. negoció 12,24 millones de toneladas de trigo, un 29,13% menos que los 17,27 millones comercializados a igual momento de 2025.
Granar Research
VER MÁS
COMENTARIOS DE MERCADO, con el análisis al momento de lo que pasa en las ruedas de Chicago
INFORMES DEL USDA, con los reportes oficiales del organismo estadounidense
ESTADO DE LOS CULTIVOS EN EE.UU., con el relevamiento del USDA sobre siembras, condición y cosecha
NOTICIAS DEL DÍA, con una selección de artículos periodísticos sobre el sector agropecuario y sobre la agroindustria
SUPLEMENTOS RURALES, con una selección de artículos publicados en los suplementos del fin de semana
GRANAR EN X, sumate, para mantenerte informado sobre lo que pasa en los mercados