
PANORAMA AGRÍCOLA SEMANAL
Muy negativa fue la semana para el valor de los granos en Chicago, donde la soja sumó su segunda semana bajista seguida; el maíz la cuarta, y el trigo la octava semana con resultado adverso para sus precios, en la que ya se reconoce como la peor racha desde 1997. Para los granos gruesos la mayor influencia bajista derivó del avance de la cosecha estadounidense, que viene contando con buenas condiciones ambientales, en tanto que para el grano fino se volvió a destacar la liquidación de contratos de los especuladores, en medio de las oscilantes gestiones para detener la guerra entre Rusia y Ucrania, que sigue vigente y con ataques cruzados diarios. En el mercado argentino se debilitaron los precios, sobre todo los del trigo, en los días previos al arranque de la nueva cosecha.
Indicadores exógenos que influyen sobre los precios
|
|
Viernes 23 |
Viernes 16 |
Variación en % |
|
Petróleo |
103,44 |
101,84 |
+1,57 |
|
Dólar/Euro |
1,1203 |
1,1239 |
-0,32 |
|
Real/Dólar |
4,9742 |
5,0646 |
-1,78 |
|
Peso/Dólar* |
1520,50 |
1509,00 |
+0,76 |
*Tipo de cambio Comprador (cotización divisa) del Banco Nación
SOJA
Se debilitaron los precios de la soja argentina durante la semana en la plaza disponible, en línea con la tónica del mercado externo. Para la zona del Gran Rosario los compradores sostuvieron sus ofertas abiertas en 555.000 pesos por tonelada (por el movimiento de las monedas la equivalencia pasó de 367,89 a 365 dólares por tonelada), mientras que el valor orientativo de la Cámara Arbitral de Cereales de Rosario retrocedió de 560.000 a 550.000 pesos por tonelada. Para los puertos del Sur las propuestas se hicieron en dólares y las referencias retrocedieron de 361 a 355 dólares (de 545.000 a 539.7878 pesos) para Bahía Blanca y de 360 a 350 dólares (de 543.240 a 532.175 pesos) para Necochea.
En su última referencia para la semana la Bolsa de Comercio de Rosario (BCR) relevó el FAS teórico de la soja para la industria aceitera exportadora en 569.318 pesos por tonelada. Según los reportes diarios de la Subsecretaría de Mercados Agropecuarios, al cabo de la semana el valor FOB del poroto de soja en los puertos argentinos pasó de 493 a 494 dólares por tonelada; el del aceite, de 1200 a 1224 dólares, y el de la harina, de 423 a 410 dólares por tonelada.
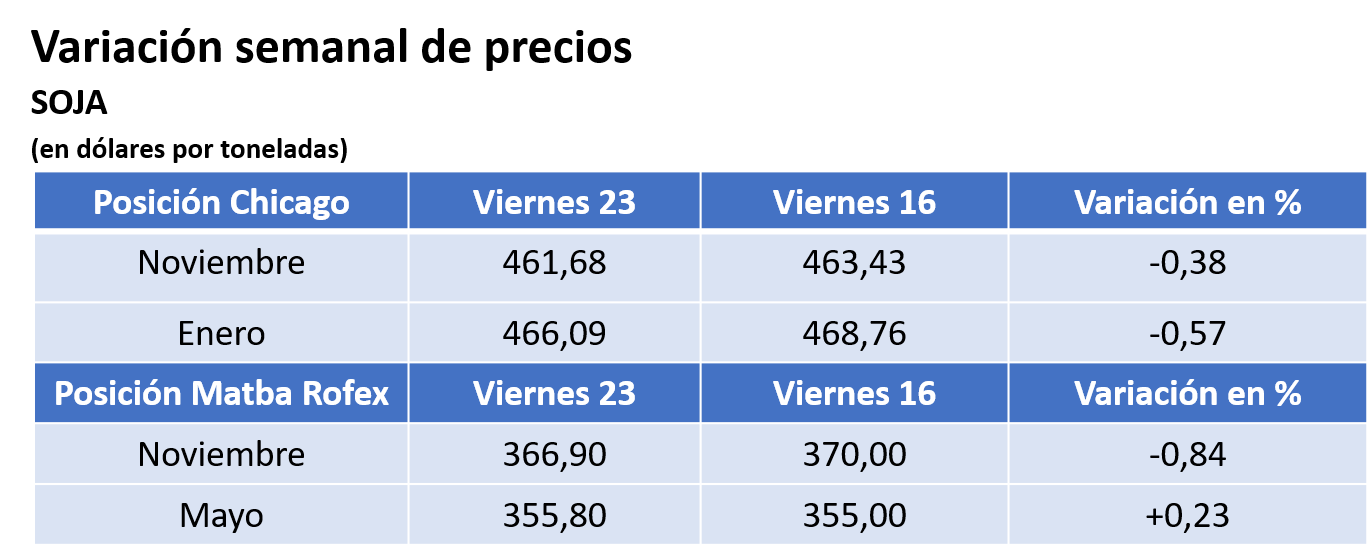
Con altibajos cerró la semana de la soja en el Matba Rofex, donde el ajuste de la posición noviembre descendió un 0,84%, al pasar de 370 a 366,90 dólares por tonelada, y el contrato enero sumó un 0,23%, tras variar de 355 a 355,80 dólares por tonelada.
En el informe sobre la carga de buques programada para el período del 21 de octubre al 15 de noviembre la BCR marcó que deben salir del Gran Rosario 236.000 toneladas de grano, 1.496.200 toneladas de harina y 217.370 toneladas de aceite, y desde Bahía Blanca, 293.000 toneladas de grano.
La Secretaría de Agricultura de la Nación relevó el miércoles la molienda de soja durante septiembre en 3.996.526 toneladas, un 6,08% por debajo de las 4.255.424 toneladas de agosto y un 3,92% detrás de las 4.159.691 toneladas molidas en igual mes de 2025. Acerca de las existencias de soja en poder de la industria al 1° de octubre, el organismo las reportó en 3.490.688 toneladas, un 9,06% por debajo de las 3.838.330 toneladas en stock al 1° de septiembre, pero un 12,05% por encima de las 3.115.360 toneladas de reservas acumuladas un año atrás.
* * *
Luego de tres de cinco ruedas negativas, la soja completó el viernes la segunda semana bajista seguida para sus precios en Chicago, donde los contratos noviembre y enero perdieron descendieron un 0,38 y un 0,57%, al pasar de 463,43 a 461,68 y de 468,76 a 466,09 dólares por tonelada. De los factores que influyeron en la continuidad de la tónica bajista destacamos:
- El buen tiempo para el avance de la cosecha en EE.UU.
Luego de que el lunes el USDA relevó el progreso de la cosecha estadounidense de soja sobre el 64% del área apta, contra el 46% de la semana pasada; el 50% promedio, y el 66% previsto por los operadores, las condiciones ambientales fueron propicias para los trabajos de campo sobre buena parte del Medio Oeste, lo que aceleró no sólo la recolección, sino la entrada de un mayor volumen de grano nuevo en el circuito comercial. Por ese tiempo seco, que se mantiene durante el fin de semana, los operadores prevén que el lunes el organismo reporte un salto de la cosecha hasta el 80/84% de la superficie apta.
- La nueva caída de los subproductos
Al cabo de la semana, la posición diciembre del aceite y de la harina de soja retrocedió un 0,45 y un 3,08%, luego de variar de 1479,95 a 1473,32 y de 393,63 a 381,51 dólares por tonelada, respectivamente.
- Con buen ritmo, progresa la siembra en Brasil
El martes la Conab relevó el avance de la siembra de soja brasileña 2026/2027 sobre el 30,1% del área prevista, contra el 15,6% de la semana pasada; el 21,4% de igual momento de 2025, y el 26,4% promedio de los últimos cinco años. Mato Grosso aceleró el ritmo y ya lidera los trabajos de campo. En ese sentido, el viernes el Instituto Mato Grossense de Economía Agropecuaria reportó el progreso de la siembra estadual sobre el 75,81% de la superficie prevista, frente al 51,84% del informe precedente; al 60,05% de igual momento de 2025, y al 64,31% promedio de los últimos cinco años. Acerca de las ventas de Brasil, en la actualización semanal de sus estimaciones, la Asociación Nacional de Exportadores de Cereales de Brasil (ANEC) redujo el martes de 6,55 a 6,40 millones de toneladas su cálculo sobre las exportaciones de soja en octubre, un dato que quedó por debajo de los 7,11 millones de septiembre, pero que se mantuvo a la par de los 6,40 millones despachados en el décimo mes de 2025. En cuanto a la harina de soja, la entidad ajustó mínimamente, de 2,55 a 2,52 millones de toneladas su previsión sobre los despachos en octubre, contra los 1,94 millones de septiembre y los 1,73 millones de igual mes del año anterior.
Del lado de los factores que le brindaron sostén a la soja durante la semana y que le permitieron recortar las pérdidas en las dos últimas ruedas de negocios apuntamos:
- Buenas exportaciones semanales de EE.UU.
Fue positivo el jueves, aunque no sorpresivo, el informe semanal sobre las exportaciones de Estados Unidos, en esta ocasión para el segmento del 9 al 15 de octubre, dado que el USDA relevó ventas de soja 2026/2027 por 2.841.200 toneladas, por encima de las 574.900 toneladas del reporte precedente y cerca del máximo previsto por los privados, que manejaron un rango factible de entre 1,10 y 3 millones de toneladas. “Las ventas netas aumentaron de manera notable respecto de la semana anterior y del promedio de las últimas cuatro semanas”, dijo el USDA. Por lejos, China fue el principal comprador semanal, con 2.178.600 toneladas, y elevó hasta las 13.447.200 toneladas lo adquirido en el actual ciclo comercial. Ese volumen representa el 51,32% de todo lo comercializado al 15 del actual, de 26.201.300 toneladas que, a su vez, resulta un 80,72% superior a los 14.498.100 toneladas negociados a igual momento de 2025.
- Nuevas ventas flash a China
Si bien el viernes no hubo nuevas ventas flash de soja 2026/2027 a China confirmadas por el USDA, en la semana el organismo reportó operaciones hacia ese destino por 1.062.000 toneladas, que impactarán en los próximos informes semanales de exportaciones, además de 261.000 toneladas para destinos desconocidos y de 165.000 toneladas para España.
MAÍZ
Fue negativo el saldo de la semana para el maíz argentino en el mercado disponible, donde las propuestas de los exportadores retrocedieron de 190 a 185 dólares por tonelada (la equivalencia pasó de 288.895 a 281.293 pesos por tonelada) para el Gran Rosario; de 195 a 190 dólares (de 294.255 a 288.895 pesos) para Bahía Blanca, y de 185 a 183 dólares por tonelada (de 279.165 a 278.252 pesos) para Necochea.
El valor FOB del maíz en los puertos argentinos se mantuvo en 211 dólares por tonelada, según los reportes diarios de la Subsecretaría de Mercados Agropecuarios.
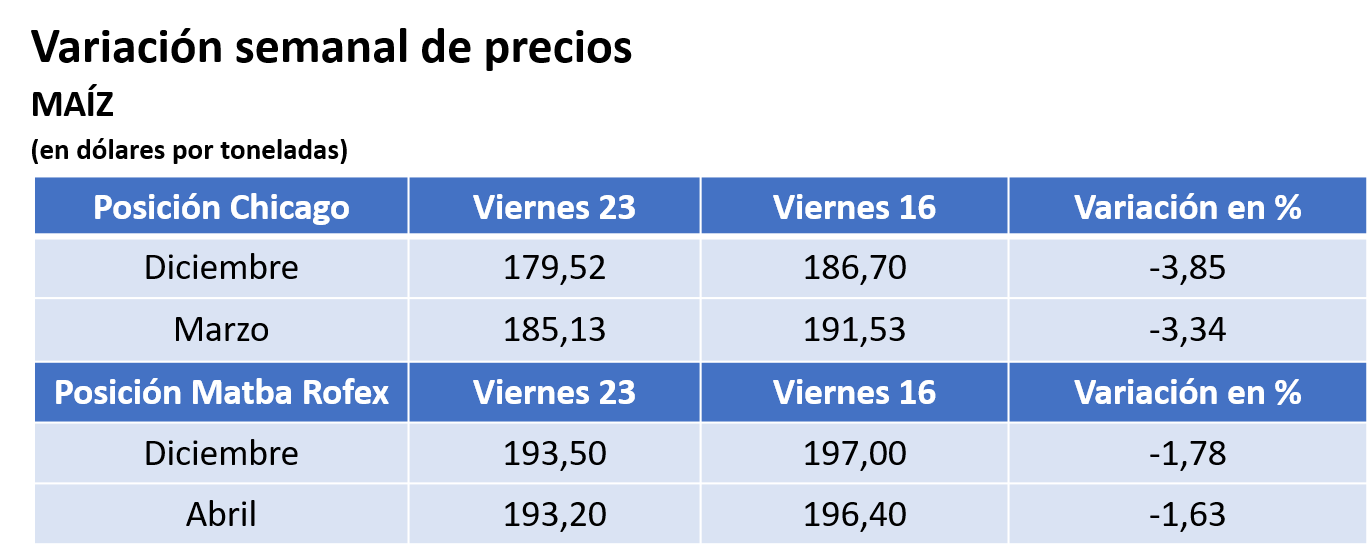
También fue adverso el saldo de la semana del maíz en el Matba Rofex, donde los ajustes de los contratos diciembre y abril retrocedieron un 1,78 y un 1,63%, tras variar de 197 a 193,50 y de 196,40 a 193,20 dólares por tonelada.
En su reporte sobre la carga de buques programada para el período del 21 de octubre al 15 de noviembre la BCR marcó que deben salir del Gran Rosario 1.475.250 toneladas de maíz; desde Bahía Blanca, 310.005 toneladas, y desde otras terminales fluviales, 64.000 toneladas. Dentro del mercado de forrajes, la Bolsa marcó la carga de 70.000 toneladas de sorgo desde el Gran Rosario y el despacho de 20.000 y de 10.000 toneladas de cebada desde Bahía Blanca y desde Necochea, respectivamente.
El jueves la Bolsa de Cereales de Buenos Aires (BCBA) relevó el avance de la siembra argentina de maíz 2026/2027 sobre el 39,8% de los 8,40 millones de hectáreas proyectados, luego de un progreso semanal de 5 puntos. “La siembra de los planteos tempranos se encuentra próxima a finalizar en gran parte de las zonas núcleo y en el Centro-Este de Entre Ríos, mientras que hacia el Oeste y el Sur las bajas temperaturas y las precipitaciones continúan demorando el avance de las labores y, en algunos sectores, desplazando lotes hacia fechas tardías. En cuanto a lo ya implantado, el cultivo transita mayormente entre emergencia y diferenciación de hojas. En el Centro-Norte de Santa Fe, ambos Núcleos y en sectores del Oeste bonaerense, las bajas temperaturas, la escasa radiación y algunas heladas provocaron emergencias desparejas y amarillamiento de plantas. Pese a ello, la condición de cultivo se mantiene mayormente entre normal y buena, bajo una disponibilidad hídrica que va de adecuada a óptima”, detalló la entidad.
* * *
El maíz completó el viernes su cuarta semana bajista consecutivas en Chicago, luego de transitar cuatro de cinco ruadas negativas para sus precios. Los contratos diciembre y marzo del forrajero retrocedieron un 3,85 y un 3,34%, al pasar de 186,70 a 179,52 y de 191,53 a 185,13 dólares por tonelada. En este extendido período bajista estas posiciones acumularon pérdidas del 13,68 y del 13,28% frente a los ajustes del 25 de septiembre, de 207,96 y de 213,47 dólares por tonelada, respectivamente. De los factores que contribuyeron para prolongar las pérdidas destacamos:
- El avance de la segunda mayor cosecha histórica en EE.UU.
Como en el caso de la soja, el principal factor con influencia bajista para el maíz fue el avance de la cosecha estadounidense que, según las previsiones del USDA, será la segunda más abundante en la historia agrícola de Estados Unidos, con 407,28 millones de toneladas. El lunes, en su informe semana, el USDA relevó el progreso de la recolección de maíz sobre el 44% del área apta, frente al 33% de la semana anterior; al 52% promedio de los anteriores cinco años, y al 49% previsto en promedio por los privados. En virtud de las buenas condiciones ambientales que favorecieron los trabajos de campo en la mayor parte del Medio Oeste durante la semana, y del hecho que quienes priorizaron la cosecha de la soja van retomando la recolección del maíz, los privados estimaron que el lunes el USDA marcaría un avance de la cosecha del forrajero sobre el 55/58% del área apta.
- Flojo reporte semanal de embarques
Fue negativo para el mercado estadounidense el lunes el reporte semanal sobre la inspección de embarques, dado que el USDA relevó despachos de maíz por 672.475 toneladas, por debajo de las 1.313.733 toneladas del informe precedente y del rango estimado por los operadores, que fue de 1,10 a 1,35 millones de toneladas.
- Mejora el ritmo de las exportaciones de Brasil
La ANEC elevó el martes en su trabajo semanal de 6,41 a 6,87 millones de toneladas su estimación sobre el volumen de maíz brasileño que se exportará en octubre y lo ubicó por encima de los 5,31 millones del mes anterior y de los 5,69 millones despachados durante el décimo mes de 2025.
Del lado de los factores que podrían darles sostén a los precios del maíz apuntamos:
- Buen reporte semanal de exportaciones de EE.UU.
Fue positivo el jueves el reporte semanal sobre las exportaciones estadounidenses, dado que el USDA relevó ventas de maíz 2026/2027 entre el 9 y el 15 de octubre por 1.527.100 toneladas, por encima de las 1.122.400 toneladas del informe precedente y del rango estimado por los operadores, que fue de 800.000 a 1.500.000 toneladas. “Las ventas netas aumentaron un 36% respecto de la semana anterior y un 87% en la comparación de las últimas cuatro semanas”, dijo el USDA. Al 15 del actual EE.UU. negoció 22,19 millones de toneladas de maíz, un 33,88% menos que los 33,56 millones comercializados a igual momento de 2025.
- Las mayores compras de la UE en EE.UU.
Con datos de la Comisión Europea, Reuters destacó el martes que en lo que va del ciclo comercial 2026/2027 (comenzó el 1° de julio) las importaciones de maíz de la Unión Europea “aumentaron un 40% en la comparación interanual hasta el 18 del actual, impulsadas por un incremento de más del triple en los envíos procedentes de Estados Unidos”. La agencia de noticias indicó que entre el 1° de julio y el domingo “las importaciones de maíz de la UE alcanzaron los 6,64 millones de toneladas, de los cuales 2,90 millones procedieron de EE.UU. En el mismo segmento de 2025 el bloque europeo sólo había importado unas 900.000 toneladas de maíz estadounidense”.
- Prevén en baja las exportaciones de Ucrania
El miércoles la consultora SovEcon redujo de 21 a 17,20 millones de toneladas su previsión sobre el volumen de las exportaciones de maíz 2026/2027 de Ucrania, que es el cuarto mayor proveedor mundial y el usual principal abastecedor de la Unión Europea. “Los puertos ucranianos del Gran Odesa siguen bloqueados, mientras que los ataques a terminales sobre el río Danubio, buques comerciales, infraestructuras ferroviarias y energéticas se intensificaron”, argumentó la consultora. Agregó que de julio a octubre las ventas ucranianas alcanzaron los 2,20 millones de toneladas y superaron los 1,80 millones de igual segmento del año anterior, aunque quedaron por debajo de la media reciente, de 3,90 millones de toneladas. “La cifra relativamente alta se debe, en gran parte, a que 1,30 millones de toneladas se enviaron en julio, antes de la escalada de ataques. Desde entonces, las exportaciones mensuales se ralentizaron hasta alrededor de 300.000 toneladas”, explicó SovEcon. En su último informe mensual el USDA sostuvo su proyección sobre las exportaciones de Ucrania en 22 millones de toneladas.
TRIGO
En la previa del arranque de la cosecha 2026/2027, el trigo argentino tuvo una muy mala semana para sus precios en el mercado físico, donde las propuestas de los exportadores retrocedieron de 230 a 215 dólares por tonelada (la equivalencia pasó de 347.070 a 326.908 pesos) para el Gran Rosario; de 240 a 225 dólares (de 362.160 a 342.113 pesos) para Bahía Blanca, y de 235 a 230 dólares por tonelada (de 354.615 a 349.715 pesos) para Necochea.
En cuanto al valor FOB del trigo en los puertos argentinos, según los reportes diarios publicados por la Subsecretaría de Mercados Agropecuarios pasó de 254 a 248 dólares por tonelada.
Las operaciones con trigo con entregas entre noviembre y enero tuvieron una transición bajista de las propuestas de 228/233 a 215/223 dólares por tonelada para el Gran Rosario; de 235 a 225 dólares para Bahía Blanca, y de 230 a 220 dólares por tonelada para Necochea.
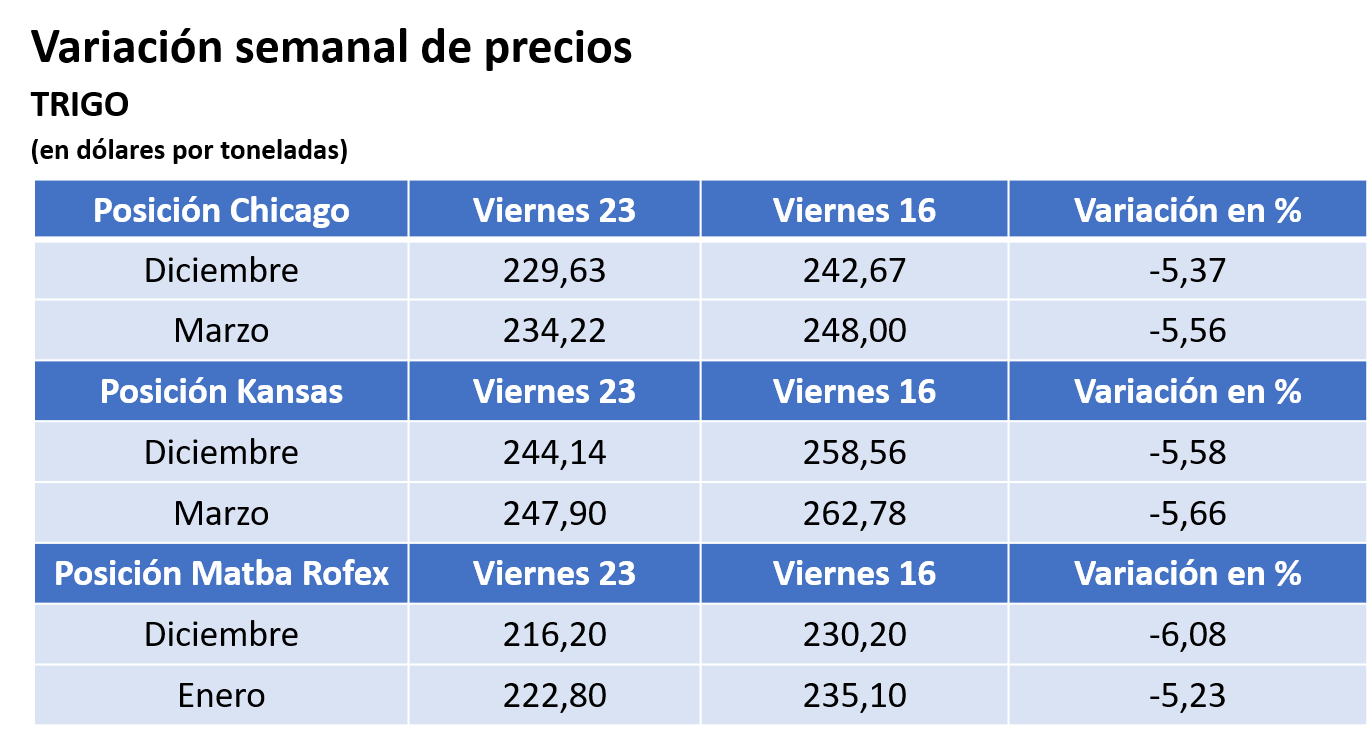
En línea con las bajas externas, el trigo también cayó durante la semana en el Matba Rofex, donde los ajustes de las posiciones diciembre y enero perdieron un 6,08 y un 5,23% de su valor al pasar de 230,20 a 216,20 y de 235,10 a 222,80 dólares por tonelada.
Respecto de la carga de buques programada para el período del 21 de octubre al 15 de noviembre la BCR marcó que deben salir del Gran Rosario 474.700 toneladas de trigo; de Bahía Blanca, 81.000 toneladas, y de Necochea, 23.900 toneladas.
En su primera estimación oficial formal, el miércoles la BCR proyectó la producción argentina de trigo 2026/2027 en 23,80 millones de toneladas, un dato que superó el cálculo provisorio de septiembre, de 21 millones de toneladas, y que resultaría la segunda mayor marca tras el récord histórico de la campaña anterior, de 28,50 millones de toneladas. Para este cálculo la entidad valoró un rendimiento promedio de 35,3 quintales por hectárea, la tercera mayor marca desde 2010, y un área sembrada de 6,95 millones de hectáreas, contra los 42 quintales y los 7,10 millones de hectáreas 2025/2026, respectivamente. Cabe recordar que en su informe mensual el USDA proyectó la producción argentina de trigo en 21,50 millones de toneladas.
La BCBA informó el jueves que un 38,1% del trigo argentino transita entre floración y llenado de granos, concentrado sobre el Centro y el Norte del área agrícola, mientras que en Buenos Aires y en La Pampa las bajas temperaturas mantienen al cultivo todavía entre macollaje y espigazón. “Pese a la mejora de la oferta hídrica que dejó la semana previa, la condición de cultivo no refleja modificaciones considerables. Esto se debe principalmente a la persistencia de cielos cubiertos y lloviznas, que reducen la radiación incidente y el cociente fototermal en etapas críticas, que, de no revertirse, podrían comprometer el potencial de rinde. A su vez, como resultado de las heladas de septiembre y de las más recientes, de mediados de octubre, cuyos daños todavía se están evaluando, se informan mermas de entre el 10 y el 15%, fundamentalmente en siembras tempranas y en ciclos cortos del Sur de Santa Fe, Entre Ríos, Buenos Aires y de La Pampa”, detalló la entidad. Agregó que la elevada humedad ambiente favoreció el avance de enfermedades foliares, cuyos controles adicionan la aplicación preventiva contra fusariosis en lotes en floración. “En el extremo Norte las lloviznas continúan demorando el inicio de la cosecha y generan preocupación por la calidad del grano”, dijo la Bolsa.
* * *
El trigo completó el viernes la octava semana bajista consecutiva en el mercado estadounidense, “la racha de pérdidas más larga desde 1997”, según destacó la agencia Bloomberg. En Chicago las posiciones diciembre y marzo del cereal retrocedieron un 5,37 y un 5,56%, al pasar de 242,67 a 229,63 y de 248 a 234,22 dólares por tonelada. En Kansas los mismos contratos descendieron un 5,58 y un 5,66%, tras variar de 258,56 a 244,14 y de 262,78 a 247,90 dólares por tonelada. En lo que va de esta larga secuencia negativa, la citada posición diciembre en ambas plazas acumuló una pérdida del 20,29 y del 21,30% en la comparación con los 288,07 y con los 310,21 dólares por toneladas del cierre del 28 de agosto último, respectivamente.
La semana pasada ya destacamos en este espacio el papel protagónico que los fondos de inversión vienen teniendo en la tendencia bajista del trigo por la liquidación de contratos que siguen ejecutando, incluso a contramano de los fundamentos propios del mercado agrícola. No hubo mucho novedoso al respecto al cabo de esta última semana. Los especuladores siguieron adelante con sus lógicas financieras. No obstante, también hubo hechos bajistas propios y de ellos destacamos:
- Bajas ventas semanales de EE.UU.
Volvió a ser muy poco constructivo el jueves para el mercado estadounidense el informe semanal sobre las exportaciones, donde el USDA relevó ventas de trigo 2026/2027 del 9 al 15 de octubre por 239.600 toneladas, por debajo de las 319.900 toneladas del trabajo y del rango previsto por los operadores, que fue de 250.000 a 550.000 toneladas. “Las ventas netas registraron un descenso del 25% respecto de la semana anterior y del 28% en la comparación con el promedio de las últimas cuatro semanas”, destacó el USDA, que ponderó a México como el principal comprador, con 98.000 toneladas. Al 15 del actual EE.UU. negoció 10,69 millones de toneladas de trigo, un 32,34% menos que los 15,80 millones comercializados a igual momento de 2025.
- Difusos pasos de la diplomacia sobre el Mar Negro
El lunes el presidente de Estados Unidos, Donald Trump, dijo a la prensa que es posible que, durante la Cumbre de la APEC, que se hará entre el 19 y el 19 de noviembre en China, participe en un cónclave con sus pares de China y de Rusia, Xi Jinping y Vladimir Putin. Cuando se le preguntó si allí intercedería por Ucrania, el magnate respondió: “No tanto por Ucrania, porque Rusia, francamente, ha estado bien con Ucrania”. Tras lo que volvió a poner la carga de la continuidad de la guerra en “la cuenta” del presidente ucraniano, Volodymyr Zelensky, y sugirió que “quizá haya llegado el momento de que Zelenski recurra a otra persona para negociar”. Esto se dio en simultáneo con las críticas del presidente de Ucrania contra Washinton por “retrasar la entrega de misiles interceptores” y por no haber recibido ninguna advertencia antes de los últimos ataques ruso. “Los misiles están listos. Ya podrían estar en Ucrania. (…) Pero, lamentablemente, la autorización sigue sin concederse”, dijo Zelenski. Y agregó: “Todo esto lleva a pensar que se ha tomado una decisión política para ralentizar el apoyo que recibimos”, añadió el mandatario que, claramente, no cuenta con la simpatía de Trump. En cuanto al eventual cónclave entre Trump, Xi y Putin, el vocero del Kremlin, Dmitri Peskov, dijo que la posibilidad de celebrar esa reunión “se había planteado”, pero sin “ninguna propuesta concreta, ni ningún acuerdo”. También consideró “imposible” cualquier acuerdo para poner fin a la guerra en Ucrania “sin la participación de representantes de Kiev dispuestos a asumir sus responsabilidades”. Cabe recordar que Rusia exige para acceder a un acuerdo de paz la anexión de Donetsk, Luhansk, Zaporiyia y Jersón, además de la ratificación de forma definitiva e incuestionable de su soberanía sobre Crimea, anexada en 2014.
- Mejora parcial de la humedad para los trigos de invierno
Tras la actualización del mapa que monitorea la sequía en Estados Unidos, el jueves el USDA redujo del 53 al 49% la superficie destinada a los trigos de invierno que experimenta condiciones de sequía, un dato que se mantuvo por encima del 43% vigente un año atrás. El lunes el USDA relevó el avance de la siembra de estas variedades del cereal sobre el 63% del área prevista.
Del lado de los factores que deberían brindarles sostén a los precios del trigo apuntamos:
- Las hostilidades en la zona del Mar Negro
Más allá de la especulación con los pasos de la diplomacia, y con las sucesivas treguas energéticas declamadas por Trump, las hostilidades entre Rusia y Ucrania no cesan y los ataques cruzados mantienen paralizado el despacho de cargas a través del Mar Negro, lo que hace que todos los esfuerzos se pongan en las vías de exportación alternativas, como los puertos sobre el Báltico para Rusia y el río Danubio (además del transporte por camiones y trenes hacia puertos de países limítrofes) para Ucrania. A esto se agregan los “incidentes” colaterales padecidos por otros países que también tienen aguas territoriales en el Mar Negro. El viernes el presidente de Rumania, Nicusor Dan, acusó a Rusia de intensificar sus ataques contra el flanco oriental de la OTAN, después de que un ataque con drones hundiera un buque de carga frente a la costa rumana del Mar Negro. Según informó Reuters, en las últimas dos semanas se produjo “un aumento repentino de ataques contra buques mercantes frente a las costas de Rumania y de Bulgaria, países miembros de la OTAN”, además de importantes vendedores de trigo.
- Estiman en baja las exportaciones de Ucrania
La consultora SovEcon redujo el miércoles de 15,60 a 14,40 millones de toneladas su estimación sobre el volumen de las exportaciones 2026/2027de trigo de Ucrania. “Los despachos en el segmento julio-octubre se calculan en 3,80 millones de toneladas, lejos de los 6,20 millones de igual período del año anterior, y en el nivel más bajo desde la campaña 2011/2012”, señaló la firma. “Hemos visto un fuerte aumento de ataques contra infraestructuras portuarias del Danubio y contra buques comerciales en las últimas semanas”, dijo Andrey Sizov, gerente general de SovEcon. Añadió que “los barcos que salen por el río Danubio vienen siendo ahora objetivo, incluso en aguas rumanas y búlgaras, algo que no habíamos visto antes. Esto dificulta aún más la recuperación de las exportaciones de grano ucranianas”. En el mismo sentido, el martes el Ministerio de Política Agraria ucraniano informó que entre el 1° de julio y el 20 de octubre las exportaciones de trigo sumaron 3,38 millones de toneladas, un 41,92% por debajo de los 5,82 millones despachados en igual segmento del año pasado.
Granar Research