
PANORAMA AGRÍCOLA SEMANAL
La semana de Pascua dejó bajas generalizadas para los precios de los granos en Chicago, donde los fondos de inversión tuvieron un papel protagónico al retirar parte de las ganancias logradas en el segmento comercial precedente. La incertidumbre provocada por la crisis arancelaria planteada por la Casa Blanca, que tiene a China en el foco, continúa siendo un fundamento bajista para las cotizaciones de las materias primas agrícolas. Para el mercado argentino tres ruedas de negocios fueron insuficientes para asimilar la nueva realidad, tras el levantamiento parcial del cepo cambiario.
Indicadores exógenos que impactan sobre los precios
|
|
Jueves 17 |
Viernes 4 |
Variación en % |
|
Petróleo |
62,47 |
61,50 |
+1,58 |
|
Dólar/Euro |
1,1364 |
1,1359 |
+0,04 |
|
Real/Dólar |
5,8063 |
5,8554 |
-0,84 |
|
Peso/Dólar* |
1126,00** |
1072,50 |
+4,99 |
*Tipo de cambio Comprador (cotización divisa) del Banco Nación **Cierre del miércoles 16
SOJA
Extinto el Dólar Exportación, levantado en forma parcial el cepo cambiario y con la cosecha avanzando lento, los precios de la soja argentina en la breve semana de Pascua estuvieron muy influenciados por la paridad entre el peso y el dólar, con la divisa picando alto entre el lunes y el martes, impulsando alzas en las propuestas en pesos, pero con una caída importante el miércoles, que desincentivó ventas al contraer las cotizaciones en la plaza física. En ese contexto, en el balance del segmento comercial el valor de la soja retrocedió de 330.000 a 320.000 pesos por tonelada para la zona del Gran Rosario, donde, en cambio, el precio orientativo de la Cámara Arbitral de Cereales de Rosario subió de 325.000 a 335.000 pesos por tonelada. Para los puertos de Bahía Blanca y de Necochea hubo ofertas abiertas hasta el martes, con 330.000 pesos por tonelada.
En su última referencia para la semana, fijada el martes, la Bolsa de Cereales de Rosario (BCR) relevó el FAS teórico de la soja para la industria aceitera exportadora en 357.036 pesos por tonelada, mientras que la Secretaría de Agricultura lo calculó en 343.250 pesos. A su vez, según los reportes diarios del organismo, al cabo de la semana el valor FOB del poroto de soja en los puertos argentinos pasó de 413 a 409 dólares por tonelada; el del aceite, de 1016 a 1003 dólares, y el de la harina, de 328 a 324 dólares por tonelada.
Negativo fue el saldo de la semana para los precios de la soja en el Matba Rofex, donde los ajustes de las posiciones mayo y julio restaron un 2,38 y un 2,16%, al pasar de 294,50 a 287,50 y de 300,50 a 294 dólares por tonelada.
En el relevamiento semanal sobre la carga de buques programada para el período del 9 de abril al 10 de mayo, la BCR marcó que deben salir del Gran Rosario 7000 toneladas de grano, 1.435.520 toneladas de harina y 255.700 toneladas de aceite, y de otros puertos fluviales, 16.000 toneladas de harina.
En su informe semanal sobre cultivos, la Bolsa de Cereales de Buenos Aires (BCBA) relevó el miércoles un progreso semanal de la cosecha argentina de soja de 2,4 puntos porcentuales y un avance general sobre el 4,9% del área apta. "Se observa una demora interanual de casi 9 puntos, que se incrementa hasta los 26 puntos en la comparación con el promedio de las últimas cinco campañas. El rendimiento medio nacional se ubica en 34,2 quintales por hectárea, lo que representa un aumento del 14% respecto de igual semana del ciclo previo. En las zonas núcleo la incipiente cosecha de soja de primera muestra rindes superiores a las expectativas, que promedian los 39 quintales en el análisis de esta semana. A su vez, el 52% de la soja de segunda inició el período de madurez fisiológica, mientras que el 48% restante se encuentra entre R4 y R6 bajo óptimas condiciones de humedad, impactando de manera positiva sobre los componentes del rendimiento. Bajo este contexto, sostenemos nuestra proyección de producción en 48,60 millones de toneladas", dijo la entidad.
* * *
Luego de subir hasta un 6,7% durante la semana anterior, la soja cerró el segmento comercial previo a la Pascua con leves bajas en Chicago, donde los contratos mayo y julio retrocedieron un 0,60 y un 0,50%, al pasar de 383,14 a 380,85 y de 386,91 a 384,98 dólares por tonelada. Además de una lógica toma de ganancias de los inversores, sobre todo en un contexto de tanta incertidumbre, de los factores que influyeron en la caída destacamos:
- La vigente segunda guerra comercial entre EE.UU. y China
Mientras la Casa Blanca recibe emisarios de diversos países que buscan algún tipo de entendimiento para evitar una escalada arancelaria que ponga en crisis sus respectivas economías, la segunda guerra comercial entre Estados Unidos y China acumula tensiones, con aranceles del 145% impuestos por la Administración Trump contra los bienes chinos importados y con una represalia del 125% impuesta por el gobierno de Xi Jinping contra los bienes estadounidenses, además del cierre de la exportación de tierras raras y de medidas en contra de empresas de EE.UU. que ahora se verán imposibilitadas de comerciar con China. Más allá que durante la semana el magnate dio marcha atrás –una más– con la aplicación de los aranceles a productos electrónicos de consumo (teléfonos inteligentes, computadoras portátiles y otros dispositivos electrónicos, muy demandados por los contribuyentes estadounidenses) y de que el jueves auguró un inminente "muy buen trato con China", la desconfianza que separa a los negociadores de ambos países hace difícil imaginar un acuerdo en el corto plazo. Y ese es el escenario más temido por productores y exportadores de soja que concentran sus ventas a China entre octubre y enero. La perdida de participación en la demanda china legada por la primera guerra comercial, que se extendió entre 2018 y 2020, es un muy mal precedente y sigue fresca en la memoria.
- La liberación parcial del mercado cambiario en la Argentina
En el sentido de que fue una medida largamente reclamada por el sector agropecuario argentino, el levantamiento, aunque parcial, del denominado cepo cambiario fue interpretado por el mercado internacional como un hecho bajista, dada la chance de que estimule una mayor salida de granos hacia el circuito comercial, justo en el inicio de la cosecha.
- Mayores tarifas portuarias para los buques chinos
Si bien por expectativas tuvo alguna influencia en el cierre levemente bajista de los precios el jueves, esta es una noticia que podría influir durante la nueva semana, según las lecturas que los especialistas vayan ofreciendo sobre lo publicado tras el cierre de la última rueda de la semana por el Representante Comercial de Estados Unidos en relación con la imposición de tarifas portuarias a los buques relacionados con China. A diferencia de la pretensión inicial, estas tarifas no se aplicarán de una vez, sino en forma gradual hasta 2028, tras un período de gracia de 180 días. No obstante, incluyen mayores tarifas para propietarios y operadores de buques con sede en China y para los operadores de buques construidos en China, so pretexto de estimular la industria naviera estadounidense. Como respuesta inmediata, el Ministerio de Asuntos Exteriores de China criticó duramente el viernes los planes de Estados Unidos de cobrar tasas portuarias a los buques construidos en China e instó a la Casa Blanca a respetar las normas multilaterales y a cesar de inmediato sus irregularidades. Además, advirtió que China tomará las medidas necesarias para defender sus legítimos derechos e intereses. "Esta medida no solo incrementa los costos del transporte marítimo mundial y altera la estabilidad de las cadenas industriales y de suministro globales, sino que también incrementa las presiones inflacionarias en Estados Unidos y perjudica los intereses de los consumidores y las empresas estadounidenses. Esta práctica, en última instancia, no logrará revitalizar la industria de la construcción naval estadounidense", declaró Lin Jian, vocero del organismo chino. La Asociación China de la Industria Nacional de Construcción Naval expresó su "extrema indignación y firme oposición" a las medidas estadounidenses, uniéndose a las protestas del gobierno y de los armadores del país. "El declive de la industria de construcción naval estadounidense es el resultado de su proteccionismo y no tiene nada que ver con China", dijeron los constructores navales en un comunicado. Volvemos sobre lo indicado en el primer punto de este comentario, la falta de confianza entre los gobiernos de EE.UU. y de China hace difícil imaginar un fin próximo para esta segunda guerra comercial.
- Clima, siembra 25/26 y tierras
Con la siembra de granos gruesos dando sus primeros pasos sobre el Medio Oeste, un clima que se prevé muy húmedo en los próximos días sobre regiones del Sur y del Centro-Este del cinturón sojero/maicero podrían acentuar el –de momento– ligero atraso que evidencian las labores con el maíz y esto podría empezar a preocupar a los operadores en virtud de un eventual paso de tierras del forrajero a la soja, que tiene una ventana de siembra algo más extendida. El lunes pasado el USDA relevó el progreso de la siembra de soja sobre el 2% del área prevista, frente al 3% de igual momento del año anterior; al 2% promedio para las últimas cinco campañas, y al 3% estimado por los operadores.
Entre los factores que limitaron la caída se pueden ubicar:
- El reporte mensual de molienda en EE.UU.
Vale aclarar que el sentido positivo está más relacionado en modo particular con el aceite que con el grano. En efecto, el martes la Asociación Nacional de Procesadores de Oleaginosas de Estados Unidos relevó la molienda de soja durante marzo en 5,295 millones de toneladas, por encima de los 4,840 millones de febrero, pero por debajo de los 5,378 millones previstos por los operadores y de los 5,345 millones de igual mes de 2024. En cuanto al stock de aceite, fue reportado en 679.481 toneladas, por debajo de las 681.749 toneladas de febrero, de las 733.458 toneladas calculadas por los privados y de las 839.599 toneladas vigentes un año atrás. Esta caída en las reservas de aceite de soja, sumada a la chance de un mayor uso de biodiésel en los mandatos de corte obligatorio, les brindaron impulso a las cotizaciones del subproducto de la soja en Chicago.
- Buenas ventas semanales de EE.UU.
En su informe semanal sobre las exportaciones de los Estados Unidos, en esta ocasión para el segmento del 4 al 10 de abril, el jueves el USDA relevó ventas de soja 2024/2025 por 554.800 toneladas, por encima de las 172.300 toneladas del reporte precedente y dentro del rango calculado por los operadores, de entre 100.000 y 800.000 toneladas. "Las ventas netas aumentaron notablemente respecto de la semana anterior y un 74% en la comparación con el promedio de las últimas cuatro semanas", dijo el organismo, que marcó a México como el principal destino, con 156.800 toneladas. Además, reportó negocios 2025/2026 por 181.800 toneladas, luego de las operaciones nulas de la semana anterior y frente a un rango previsto por los privados que fue de 0 a 150.000 toneladas.

MAÍZ
La semana del maíz argentino en el mercado disponible terminó con leves alzas, dado que las propuestas de los exportadores pasaron de 230.000 a 235.000 pesos por tonelada para la zona del Gran Rosario; de 235.000 a 236.500 pesos para Bahía Blanca, y de 230.000 a 231.000 pesos por tonelada para Necochea. Vale destacar que el martes, en plena escalada del dólar contra el peso, en estas terminales se pagaron entre 240.000 y 245.000 pesos por tonelada.
En su última referencia para la semana, la Secretaría de Agricultura calculó el FAS teórico del maíz en 222.524 pesos por tonelada. En cuanto al valor FOB en los puertos argentinos, según los reportes diarios del organismo pasó de 228 a 226 dólares por tonelada para los despachos en abril.
Con ligeras subas para los precios del maíz terminó la breve semana de Pascua en el Matba Rofex, donde los ajustes de los contratos abril y julio sumaron un 0,74 y un 0,26%, tras variar de 201,50 a 203 y de 191,50 a 192 dólares por tonelada.
En su informe semanal sobre carga de buques programada para el período del 9 de abril al 10 de mayo, la BCR marcó que deben salir del Gran Rosario 1.599.706 toneladas de maíz; desde Bahía Blanca, 409.000 toneladas y desde otros puertos fluviales, 70.000 toneladas.
El miércoles la BCBA relevó un avance semanal de la cosecha de maíz argentino de 4,9 puntos porcentuales y un progreso general sobre el 28% de los 7,1 millones de hectáreas estimados para la campaña en curso, con un rendimiento promedio nacional de 82,6 quintales por hectárea. "En la zona Núcleo Norte la recolección de los planteos tempranos se encuentra próxima a finalizar, con rindes estables, en torno de los 96 quintales. Por su parte, la zona Núcleo Sur presenta una marcada variabilidad intrazona, con rindes que oscilan de 50 a 95 quintales. En Córdoba los planteos tardíos se encuentran mayormente desde estadio R4 en adelante, con una situación hídrica favorable. Bajo este escenario, los rindes proyectados no solo estarían asegurados, sino que podrían superar las expectativas iniciales. Por último, en el Norte agrícola los rindes esperados se ubican por debajo de lo previsto, reflejando las condiciones más ajustadas de esa región. En este contexto, se mantiene la proyección de producción nacional en 49 millones de toneladas", dijo la Bolsa.
* * *
Tras las alzas de hasta el 6,5% durante la semana anterior, el maíz completó el corto segmento previo a la Pascua con saldo negativo en Chicago, donde los contratos mayo y julio resignaron un 1,63 y un 1,36%, al pasar de 193 a 189,85 y de 195,66 a 193 dólares por tonelada. Al igual que en el caso de la soja, en las bajas hubo una importante participación de los fondos de inversión, que optaron por retirar ganancias en un contexto que continúa siendo de alta incertidumbre. Entre los factores que presionaron las cotizaciones del forrajero a la baja destacamos:
- La falta de avances en las negociaciones entre EE.UU. y la UE
En el contexto de la crisis arancelaria desatada por la Administración Trump, que incluye aranceles recíprocos vigentes del 10% y gravámenes de hasta el 25% para la entrada de automóviles, de acero y de aluminio, influyeron en modo negativo los escasos avances en las negociaciones de EE.UU. con la Unión Europea, un bloque que se viene llevando parte del grano estadounidense que no está yendo hacia China. En ese sentido, en lo que va de la actual campaña las ventas de maíz estadounidense a la UE saltaron de 113.000 toneladas a 3,42 millones de toneladas, según informó Mónica Tothova, economista Jefa de la FAO en una conferencia sobre Granos y Aceites del Báltico concretada esta semana en la ciudad letona de Riga.
- Auguran una producción mundial récord
En su informe mensual, el jueves el Consejo Internacional de Cereales elevó de 1269 a 1274 millones de toneladas su previsión sobre el volumen de la producción mundial de maíz 2025/2026. Además de constituir una cifra récord, implicaría un incremento del 4,60% en la comparación con los 1218 millones de toneladas calculados para la actual campaña. Cabe agregar que, según los guarismos estimados por el organismo multinacional, el consumo entre campañas crecería un 2,59%, al pasar de 1237 a 1269 millones de toneladas.
- Prevén una mayor cosecha en Ucrania
El lunes la consultora ucraniana APK-Inform proyectó el volumen de la cosecha de maíz 2025/2026 de Ucrania en 29,20 millones de toneladas, un 18% mayor que la producción del ciclo anterior según esta firma. Ese incremento sería próximo al 9% respecto de los 26,80 millones estimados por el USDA. Ucrania es el cuarto mayor proveedor mundial de maíz y exporta cerca del 80% de lo que produce, por lo que, en función de la proyección de APK-Inform, tendría un potencial exportable superior a los 23 millones de toneladas.
Entre los factores que limitaron las bajas apuntamos:
- Una demora relativa en el avance de la siembra y un clima incierto
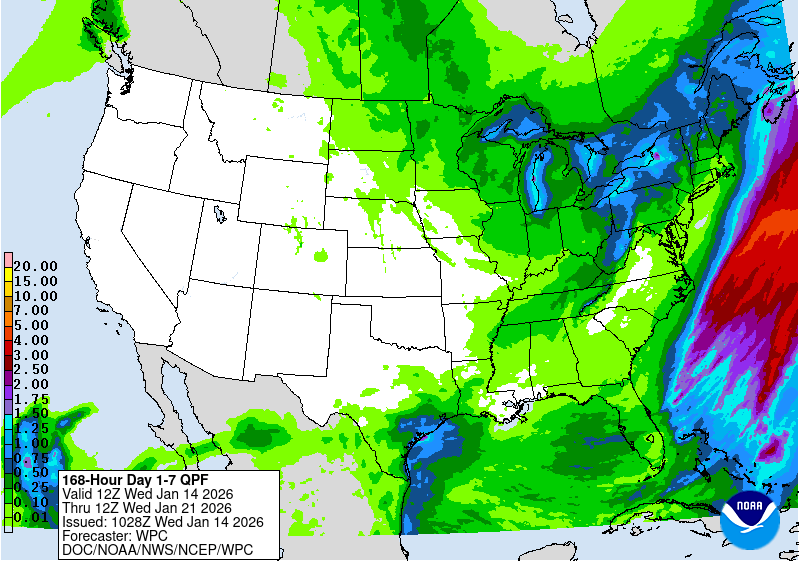
El lunes el USDA relevó el avance de la siembra de maíz sobre el 4% del área prevista, contra el 2% de la semana anterior; el 6% de igual momento de 2024; el 5% promedio de los últimos cinco años y el 6% previsto en promedio por los operadores. Si bien el jueves el USDA elevó del 28 al 30% la proporción de tierras que serán cubiertas con maíz que experimenta algún nivel de sequía, por encima del 23% vigente un año atrás, la atención de los operadores está sobre las fuertes precipitaciones que se auguran para la nueva semana –ya se están dando hoy– sobre el Sur y el Centro-Este del cinturón sojero/maicero, dado que no sólo ralentizarán las labores de campo, sino que podrían anegar zonas agrícolas en Oklahoma, Arkansas, Missouri, Tennessee, Illinois, Indiana y Kentucky.
- Buenas ventas semanales 24/25 de EE.UU.
Fue moderadamente positivo para el mercado estadounidense de maíz el reporte semanal sobre las exportaciones, dado que el jueves el USDA reportó ventas 2024/2025 por 1.561.900 toneladas, por encima de las 785.600 toneladas del informe precedente y en la parte alta del rango previsto por los operadores, que fue de 600.000 a 1.800.000 toneladas. "Las ventas netas subieron un 99% respecto de la semana anterior y un 39% en la comparación con el promedio de las últimas cuatro semanas", indicó el organismo, que ubicó a México como el principal comprador, con 401.500 toneladas. Menos venturoso fue el dato de las operaciones anticipadas 2025/2026, dado que apenas sumaron 10.000 toneladas, contra las 236.200 toneladas de la semana anterior y frente a un rango calculado por los privados que fue de 0 a 300.000 toneladas.

TRIGO
Sin una tendencia definida para la semana, pero dentro de un nivel sostenido de precios, las propuestas de los exportadores por el trigo argentino subieron de 240.000 a 250.000 pesos por tonelada para la zona del Gran Rosario y de 235.000 a 236.500 pesos para Bahía Blanca, mientras que para Necochea retrocedieron de 235.000 a 225.200 pesos. Muchas de las ofertas planteadas el miércoles se hicieron directamente en dólares, algo que se volverá frecuente, otra vez, a partir del parcial levantamiento del cepo cambiario.
En su última referencia para la semana, la Secretaría de Agricultura calculó el FAS teórico del trigo en 243.576 pesos por tonelada. En cuanto al valor FOB en los puertos argentinos, según los reportes diarios del organismo la transición semanal para los despachos en abril marcó estabilidad en 250 dólares por tonelada.
Resultó negativo el balance semanal del trigo en el Matba Rofex, dado que los ajustes de las posiciones mayo y julio retrocedieron un 0,67 y un 1,57%, al pasar de 222,50 a 221 y de 222,50 a 219 dólares por tonelada.
En su informe semanal sobre carga de buques programada para el período del 9 de abril al 10 de mayo, la BCR marcó que deben salir desde el Gran Rosario, 195.000 toneladas de trigo; de Bahía Blanca, 34.000 toneladas, y de Necochea, 21.000 toneladas.
En el lanzamiento de la campaña fina 2025/2026 en la Argentina, el martes la Bolsa de Cereales de Buenos Aires proyectó en 20,50 millones de toneladas el volumen de la producción de trigo en el nuevo ciclo agrícola y en 6,70 millones de hectáreas la intención de siembra, por encima de los 18,60 millones de toneladas y de los 6,30 millones de hectáreas de la temporada 2024/2025.
* * *
El trigo completó la semana negativa para el valor de los granos en el mercado estadounidense. En efecto, en Chicago las posiciones mayo y julio perdieron un 1,27 y un 1,41%, al pasar de 204,20 a 201,61 y de 209,53 a 206,57 dólares por tonelada. En Kansas los mismos contratos retrocedieron un 1,85 y un 2,28%, tras variar de 208,70 a 204,83 y de 214,31 a 209,42 dólares por tonelada. Las ventas concretadas por los fondos de inversión tuvieron entre sus razones:
- Las turbulencias comerciales por los aranceles
Para el mercado de trigo estadounidense la crisis arancelaria desatada por la Casa Blanca, que afecta a buena parte de los principales compradores, llega en mal momento, dado que las exportaciones no están en línea con las necesidades. Así lo expuso el USDA el jueves de la semana anterior en su informe mensual, donde ajustó de 22,73 a 22,32 millones de toneladas su previsión sobre las ventas externas y donde elevó de 22,30 a 23,03 millones el cálculo sobre las existencias finales de EE.UU. El jueves, en su trabajo semanal sobre las exportaciones, el USDA relevó ventas de trigo 2024/2025 por 76.500 toneladas, por debajo de las 107.300 toneladas del informe precedente, pero dentro del rango calculado por los privados, que fue desde cancelaciones por 100.000 toneladas a ventas efectivas por 200.000 toneladas. En cuanto a las operaciones 2025/2026 –el ciclo comercial arranca el 1º de junio–, el organismo reportó negocios por 273.900 toneladas, por encima de las 107.700 toneladas del informe anterior y cerca del máximo estimado por los operadores, en un rango que fue de 0 a 300.000 toneladas. Estas compras anticipadas las encabezó, según informó el USDA, México, con 142.300 toneladas.
- Mejora parcial de las perspectivas para la cosecha rusa
Luego de destacar que las plantas resistieron bien el invierno y que su condición viene mejorando, la consultora SovEcon elevó durante la semana de 78,60 a 79,70 millones de toneladas su previsión sobre el volumen de la cosecha rusa de trigo 2025/2026, un volumen que igualmente quedaría por debajo de los 82,60 millones de la campaña anterior y que resultaría el más bajo desde los 76 millones recolectados en 2021. "Aunque el clima reciente fue favorable, las condiciones generales de los cultivos siguen estando por debajo del promedio y persisten déficits de humedad en el suelo de muchas regiones productoras. Los pronósticos para las próximas semanas sugieren un clima seco y anormalmente cálido, lo que limita el potencial de nuevas mejoras" en las perspectivas, advirtió Andrey Sizov, Director General de la firma.
- Perspectivas favorables para la nueva campaña en Argentina
Como indicamos en el espacio del mercado argentino, la BCBA auguró una cosecha 2025/2026 de trigo en 20,50 millones de toneladas, un volumen superior a los 18,50 millones que la Secretaría de Agricultura de la Nación estimó para la actual campaña y de los 18,54 millones publicados por el USDA en su último informe mensual. De ser correcta la previsión de la Bolsa, la Argentina podría aspirar a exportar algo más de 15 millones de toneladas, contra los 12,30 millones que el Gobierno espera vender en el ciclo 2024/2025. Estas mejores perspectivas para la Argentina se agregan a las proyecciones que anticipan una recuperación de la oferta de la Unión Europea en la nueva campaña.
Entre las razones que limitaron la caída de los precios del trigo destacamos:
- Falta humedad en las Grandes Planicies
Mientras los trigos de invierno caminan hacia una cosecha que debe arrancar a finales de mayo y la siembra de primavera da sus primeros pasos, el clima gana protagonismo. Al respecto, Kansas –es el principal productor– sigue necesitando humedad, sobre todo hacia el oeste del Estado, al igual que las Dakotas. Según el nuevo mapa semanal de monitoreo de la sequía en Estados Unidos, la proporción de suelos con sequía moderada en Kansas subió del 55,03 al 65,96%. Además, en el análisis general sobre las Grandes Planicies, ese dato creció del 58,80 al 63,47%, en tanto que el porcentaje de suelos con sequía severa pasó del 21,25 al 22,28%. En función de estos datos, el jueves el USDA elevó del 32 al 34% la superficie cubierta con trigos de invierno que experimenta algún grado de sequía, contra el 20% de igual momento de 2024. Los datos son peores para los trigos de primavera y candeal, que experimentan condiciones de sequía sobre el 43 y el 79% de las áreas que cubrirán –están en plena siembra–, frente al 22 y al 28% de igual momento del año anterior, respectivamente. Y atado a lo antedicho, el lunes el USDA ponderó el 47% de los trigos de invierno en estado bueno/excelente, por debajo del 48% de la semana anterior y del 55% de igual momento de 2024, pero en sintonía con el 47% augurado por los privados. En Kansas el 43% del trigo está bueno/excelente, muy por debajo del 51% de la semana anterior, pero a la par del 43% vigente un año atrás. En cuanto a la siembra de primavera, progresó sobre el 7% del área, contra el 3% de la semana anterior; el 6% de la misma fecha de 2024, y a la par con el 7% promedio de los cinco años precedentes y del 7% previsto por el mercado.
- Siguen en calma las ventas rusas
La consultora SovEcon destacó el miércoles que las exportaciones rusas de trigo durante marzo se mantuvieron estancadas en 1,90 millones de toneladas por tercer mes consecutivo. "Esto supone una caída pronunciada respecto de los 5 millones de toneladas de igual mes del año pasado y de los 3,50 millones de toneladas promedio", refirió en su cuenta de X Andrey Sizov, Director General de SovEcon. Añadió que esta calma en las ventas está dada por una oferta interna limitada, por los márgenes negativos que arrastran los exportadores y por compradores que, en este contexto, no muestran urgencias por cerrar nuevas operaciones.

Granar Research
VER MÁS
COMENTARIOS DE MERCADO, con el análisis al momento de lo que pasa en las ruedas de Chicago
INFORMES DEL USDA, con los reportes oficiales del organismo estadounidense
ESTADO DE LOS CULTIVOS EN EE.UU., con el relevamiento del USDA sobre siembras, condición y cosecha
GRANAR EN X, sumate, para mantenerte informado sobre lo que pasa en los mercados