
COMENTARIO DE CIERRE DEL MERCADO – CHICAGO
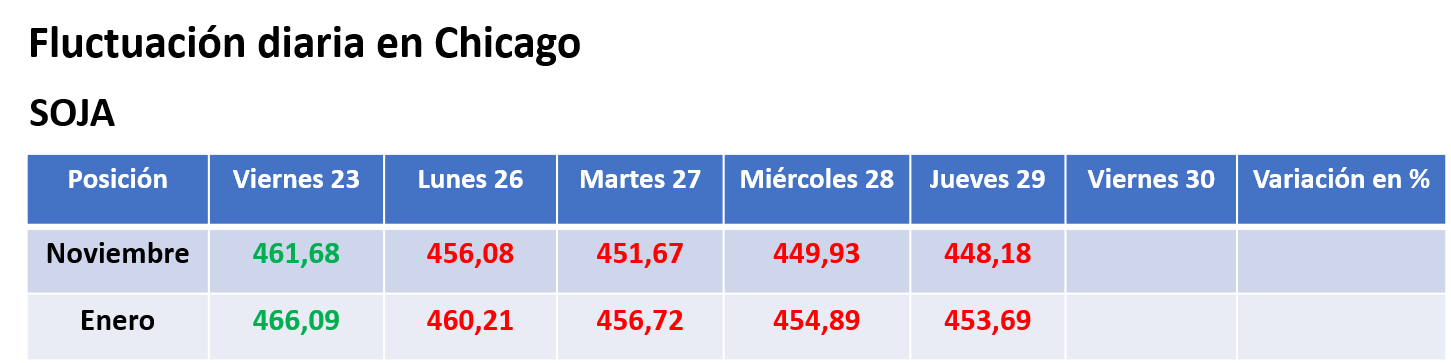
SOJA
Noviembre US$ 1,75 / Enero US$ 1,20
La soja completó la cuarta jornada bajista seguida en Chicago, donde influyeron el progreso de la cosecha estadounidense, que acelera la entrada de grano nuevo en el circuito comercial, y la caída que experimentó la harina, que hoy terminó la rueda con una quita de US$ 7,05 sobre la posición diciembre, que quedó con un ajuste de US$ 362,99 por tonelada. Esto respondió, en parte, al buen desempeño exportador de la Argentina y a la mejora en la competitividad de las ventas de Brasil como reflejo de la devaluación que viene experimentando el real contra el dólar.
Lo antedicho eclipsó un buen informe semanal sobre las exportaciones estadounidenses, en esta ocasión para el segmento del 16 al 22 de octubre, donde el USDA relevó hoy ventas de soja 2026/2027 por 2.576.400 toneladas, por debajo de las 2.841.200 toneladas del reporte precedente, pero por encima del rango previsto por los operadores, que fue de 400.000 a 2.200.000 toneladas. “Las ventas netas bajaron un 9% respecto de la semana anterior, pero aumentaron notablemente en la comparación con el promedio de las últimas cuatro semanas”, sostuvo el organismo.
El principal comprador semanal fue China, con 1.627.000 toneladas, que ahora elevaron el total adquirido por el gigante asiático hasta las 15.074.200 toneladas, un volumen que representa el 52,38% de las 28.777.700 toneladas de soja comercializadas por EE.UU. al 22 del actual, dato, este último, que quedó un 80,45% por encima de las 15.947.900 toneladas negociadas en igual segmento de 2025.
Cabe advertir como hecho que contribuyó con las bajas que el USDA no confirmó hoy en sus partes diarios nuevas ventas flash a China.
Del lado de los factores que limitaron la caída quedó la consultora AgResource Brasil, que ajustó su proyección sobre la producción de soja brasileña 2026/2027 de 182,50 a 181,23 millones de toneladas. “La siembra nacional avanza por delante del año pasado, pero las fallas de implantación en Mato Grosso do Sul; la siembra lenta en el Sur, y el pronóstico de calor y sequía en noviembre sobre el Centro-Norte reducen el potencial productivo. Con la revisión, la cosecha queda prácticamente estable frente a los 181 millones de toneladas del ciclo 2025/2026, en la tanto que la relación existencias/uso cae del 4,13 al 3,45%”, dijo hoy AgResource Brasil. En su último informe mensual el USDA proyectó la cosecha brasileña de soja en 186 millones de toneladas, con las exportaciones del grano sin procesar pronosticadas en 118 millones, mientras que la Conab pondero estas variables en 181,62 y en 117,97 millones, respectivamente.
La Bolsa de Cereales de Buenos Aires (BCBA) comunicó hoy el arranque de la siembra 2026/2027 de soja en la Argentina, con la incorporación de los primeros lotes de primera. “Con un adelanto interanual de 1,3 puntos porcentuales, la siembra avanzó sobre el 2,3% de los 17 millones de hectáreas proyectados a nivel nacional. Si bien las condiciones de humedad son óptimas en gran parte del área agrícola, las bajas temperaturas del suelo en el Sur de Córdoba y en el Centro y en el Norte de Buenos Aires, junto con los excesos hídricos en el Centro-Este de Entre Ríos, demoran el inicio de las labores. En contraste, el Núcleo Sur y el Norte de La Pampa-Oeste de Buenos Aires registran los mayores progresos, con los primeros lotes ya en emergencia”, destacó la Bolsa.
En otro orden, el Ministerio de Finanzas de Malasia anunció hoy que está estudiando una propuesta para suspender temporalmente el arancel de exportación del aceite de palma crudo ante los niveles récord de existencias en el país. El anuncio lo hizo la ministra de Plantaciones y Materias Primas de Malasia, Noraini Ahmad, durante una sesión parlamentaria. Esta medida podría contribuir a estimular las exportaciones y a reducir el exceso de existencias nacionales. De concretarse, esta iniciativa resultaría bajista para los precios internacionales del aceite de soja (y de otros productos), dado que el aceite de palma es el más abundante en el rubro de los aceites vegetales, por lo que todo lo que ocurre en su derredor influye sobre el resto de los aceites.
MAÍZ
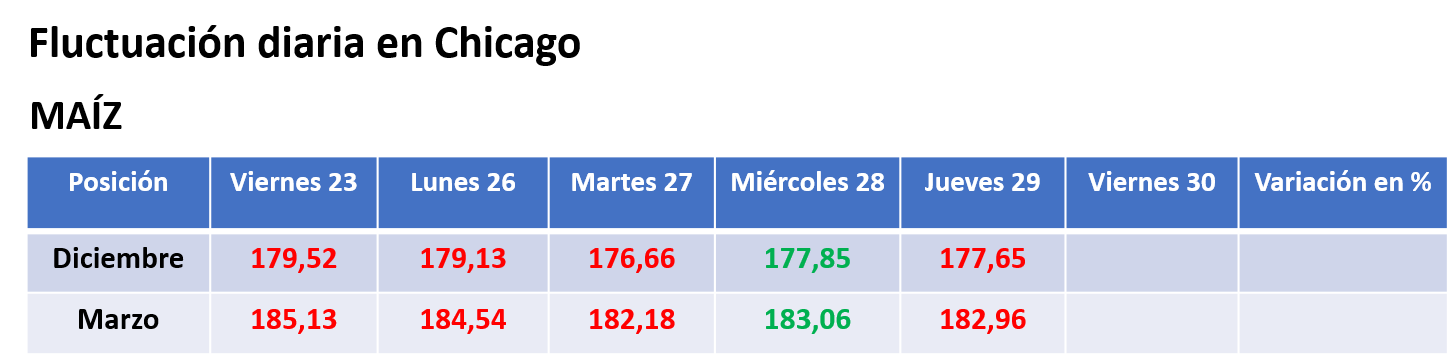
Diciembre US$ 0,20 / Marzo US$ 0,10
Con mayoría de bajas ligeras cerró la rueda del maíz en Chicago. La presión sobre este mercado siguió derivada del progreso de la segunda mayor cosecha histórica en Estados Unidos y del ingreso del grano nuevo en el circuito comercial. Además, no fue constructivo hoy el reporte sobre las exportaciones, dado que no aportó el dinamismo necesario para revertir la importante demora interanual que reflejan las ventas 2026/2027.
En efecto, no fue alentador para los precios del maíz el reporte semanal sobre las exportaciones de Estados Unidos, dado que para el segmento del 16 al 22 de octubre el USDA relevó hoy ventas 2026/2027 por 1.303.900 toneladas, por debajo de las 1.527.100 toneladas del informe precedente y cerca del límite bajo calculado por los privados, que manejaron un rango factible que fue de 1,10 a 2,60 millones de toneladas.
“Las ventas registraron un descenso del 15% respecto de la semana anterior, pero marcaron un aumento del 32% en la comparación con el promedio de las últimas cuatro semanas”, dijo el USDA. El mayor volumen de operaciones semanal se hizo hacia destinos desconocidos. Hasta el 22 del actual EE.UU. negoció 23,50 millones de toneladas de maíz, un 33,56% por debajo de los 35,37 millones de toneladas de igual momento del año pasado.
La devaluación del real contra el dólar y la firmeza que la divisa de Estados Unidos mantiene contra el euro fueron hechos que presionaron sobre el mercado del maíz estadounidense dado el impacto negativo que ambos movimientos dejan para la competitividad de las exportaciones de Estados Unidos.
En su reporte semanal la BCBA relevó hoy el avance de la siembra de maíz para grano comercial 2026/2027 en la Argentina sobre el 47,3% del área prevista, luego de un progreso semanal de 7,5 puntos. “Esto implica un adelanto interanual de 12,3 puntos y se explica, en parte, por la mayor superficie destinada a planteos tempranos en la presente campaña. Durante los últimos días las labores cobraron impulso sobre el Oeste y el Sur del área agrícola, con avances destacados en el Norte de La Pampa-Oeste de Buenos Aires y en el Centro de Buenos Aires”, destacó la entidad. Agregó que en los lotes ya implantados el cultivo transita desde emergencia hasta V4, con algunos cuadros más adelantados. “Las bajas temperaturas y la escasa radiación continúan ralentizando el crecimiento y generando emergencias heterogéneas, además de plantas amarillentas en distintas regiones. Pese a esto, la condición de cultivo se mantiene entre normal y buena, con algunos sectores en condición excelente. Por último, se reporta elevada presión de cogollero en sectores del NEA y del litoral, donde se vienen realizando controles”, advirtió la Bolsa.
TRIGO
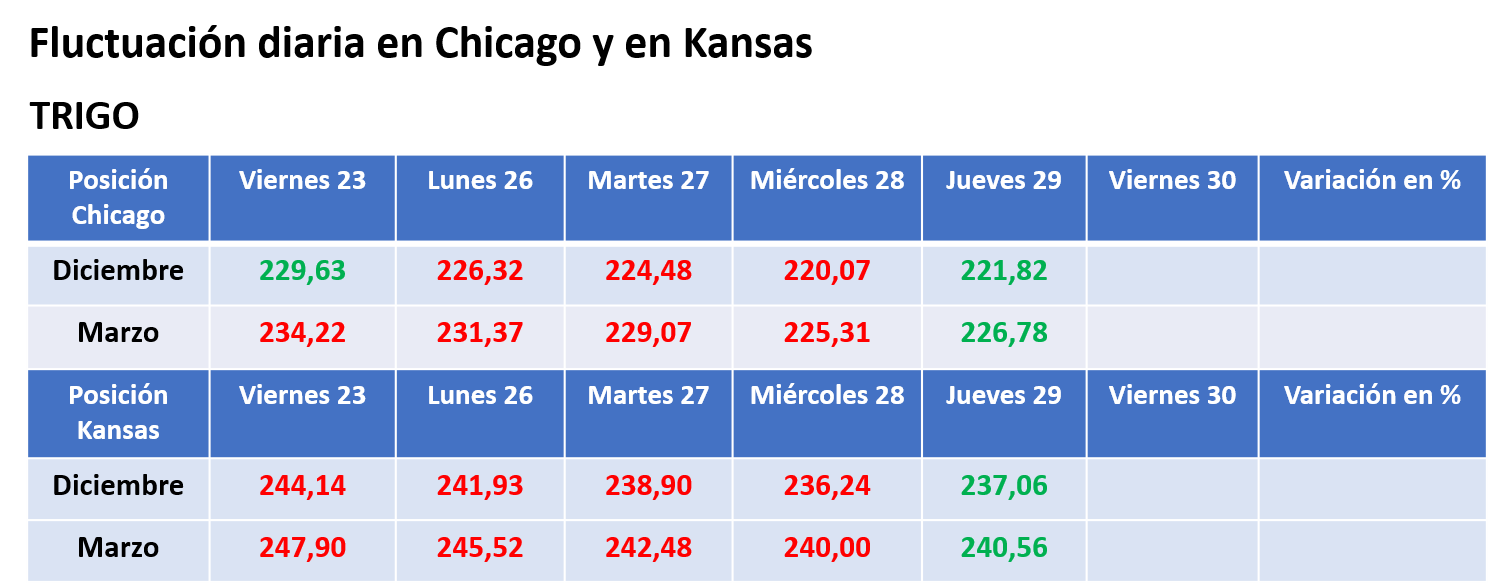
Chicago Diciembre US$ 1,75 / Marzo US$ 1,47
Kansas Diciembre US$ 0,82 / Marzo US$ 0,56
El trigo cerró con valores en alza en las plazas estadounidenses por coberturas de los fondos de inversión, que ven en los valores actuales una oportunidad más para sus negocios financieros, luego de que la masiva liquidación de contratos que vinieron ejecutando derivó en una secuencia bajistas que ya hilvanó ocho semanas seguidas y a la que mañana podría agregar una más.
Resultó positivo hoy para el mercado estadounidense el informe semanal sobre las exportaciones, donde el USDA relevó ventas de trigo 2026/2027 por 849.800 toneladas, por encima de las 239.600 toneladas del reporte precedente y del rango estimado por los operadores, que fue de 275.000 a 600.000 toneladas. “Las ventas netas marcaron un máximo para el año comercial y reflejaron un aumento notable en la comparación con el promedio de las cuatro semanas precedentes”, dijo el USDA, que ponderó a Filipinas como el principal comprador semanal, con 226.300 toneladas. Al 22 del actual EE.UU. comercializó 11,52 millones de toneladas, un 29,33% menos que los 16,30 millones negociados a igual momento de 2025.
Del lado de los factores que limitaron el repunte de los precios se destacaron la fortaleza del dólar contra el euro y las negociaciones diplomáticas que encabeza Estados Unidos para impulsar un cese al fuego en la zona del Mar Negro donde, sin embargo, se siguen sucediendo ataques entre Rusia y Ucrania.
Sobre esto último, se mantuvo como un hecho bajista la noticia publicada ayer por Reuters en cuanto a que Rusia concedió permisos para que buques graneleros abandonen el Mar de Azov por primera vez desde el 10 de julio, momento en el que se cerró el tráfico por esa vía debido a ataques con drones ucranianos. Estos permisos para atravesar el estrecho de Kerch, que conecta el Mar de Azov con el Mar Negro, se expedirán para un periodo que va hasta el 15 de noviembre. “Dos de estas fuentes señalaron que los buques serán escoltados a través del Mar Negro por un convoy naval ruso. La concesión de estos permisos sugiere que, a juicio de las autoridades rusas, el paso a través del estrecho de Kerch hacia el Mar Negro es, por el momento, relativamente seguro”, indicó ayer Reuters.
Según estimaciones privadas, durante el presente mes Rusia exportó cerca de 2 millones de toneladas de trigo 2026/2027, un volumen que se mantuvo muy lejos de los poco más de 5 millones de toneladas que normalmente se despachan durante el cuarto mes del ciclo comercial. Egipto fue el principal destino del grano ruso en octubre, con unas 400.000 toneladas.
Tras la actualización del mapa que monitorea la sequía en Estados Unidos el USDA elevó hoy del 49 al 50% la superficie destinada a los trigos de invierno que experimenta algún grado de sequía, contra el 40% de igual momento del año pasado. Cabe recordar que el lunes pasado el USDA relevó el avance de la siembra de trigos de invierno sobre el 76% del área prevista.
Con las tareas concentradas en el Norte de la Argentina, la BCBA marcó hoy un avance de la cosecha de trigo 2026/2027 sobre el 6,7% del área apta, tras un progreso semanal de 5,4 puntos. “En comparación con el ciclo previo, tanto el NOA como el NEA presentan demoras de 30 y de 13 puntos, respectivamente, debido, fundamentalmente, a las lluvias de las semanas pasadas que frenaron las labores. Sin embargo, el avance nacional registra una demora interanual de sólo 1,7 puntos, ya que, dada la reducción de hectáreas en el Centro y en el Sur del área agrícola, la superficie recolectada en las zonas en cosecha representa una porción mayor del área nacional. En cuanto a los rindes regionales, se informa un promedio de 16,2 quintales por hectárea en el NOA y de 24,4 quintales en el NEA, los cuales superan el promedio de los últimos 5 ciclos en más de un 75%. Respecto al área en pie, un 59% se encuentra aún en estadios previos al llenado bajo oferta hídrica adecuada/óptima luego de las lluvias del fin de semana”, dijo la Bolsa.
Granar Research
VER MÁS
PANORAMA AGRÍCOLA SEMANAL, con el análisis de lo que pasó en los mercados durante la semana pasada
INFORMES DEL USDA, con los reportes oficiales del organismo estadounidense
ESTADO DE LOS CULTIVOS EN EE.UU., con el relevamiento del USDA sobre siembras, condición y cosecha
NOTICIAS DEL DÍA, con una selección de artículos periodísticos sobre el sector agropecuario y sobre la agroindustria
GRANAR EN X, sumate, para mantenerte informado sobre lo que pasa en los mercados